Fortum desafía los modelos de Wall Street con el acuerdo nuclear de Google
María González · Energía y Clima · 2026-09-16
La acción finlandesa cotiza un tercio por encima del consenso de analistas tras cerrar el PPA de 22 años. Algunos bancos ya subieron targets; otros mantienen que está sobrevalorada.
Fortum cerró el lunes 14 de septiembre en EUR 23.40 en la Bolsa de Helsinki, un 33% por encima del target promedio de dieciocho analistas (EUR 17.71) y lejos del consenso de valoración que aún marca «venta». La utilidad finlandesa lleva cinco días navegando una tensión inédita: el PPA nuclear de 22 años con Google, anunciado el miércoles 9 de septiembre, disparó la acción pero dejó a los modelos de valuación desfasados.
El miércoles del anuncio Fortum cerró en EUR 24.74, ganando 15.82% en una sola sesión. Dos días después, el viernes 13, retrocedió 1.5% a EUR 23.40 mientras Deutsche Bank subía su rating de Sell a Hold y ajustaba el target de EUR 15.70 a EUR 24.00. El movimiento resume el dilema: ¿la acción consolidó un nuevo piso o está adelantando ganancias que tardarán años en materializarse?
Consenso antiguo contra contratos nuevos
El target promedio de EUR 17.71 refleja modelos anteriores al PPA. Ningún analista tenía «compra» antes del anuncio; nueve recomendaban vender, nueve mantener. Esa foto cambió en cuarenta y ocho horas: JPMorgan subió de Sell a Neutral con target EUR 24.30 el 10 de septiembre; BNP Paribas pasó de Neutral a Outperform con target EUR 28.30 el 14 de septiembre; Danske Bank elevó de Sell a Hold con target EUR 25.00 ese mismo día.
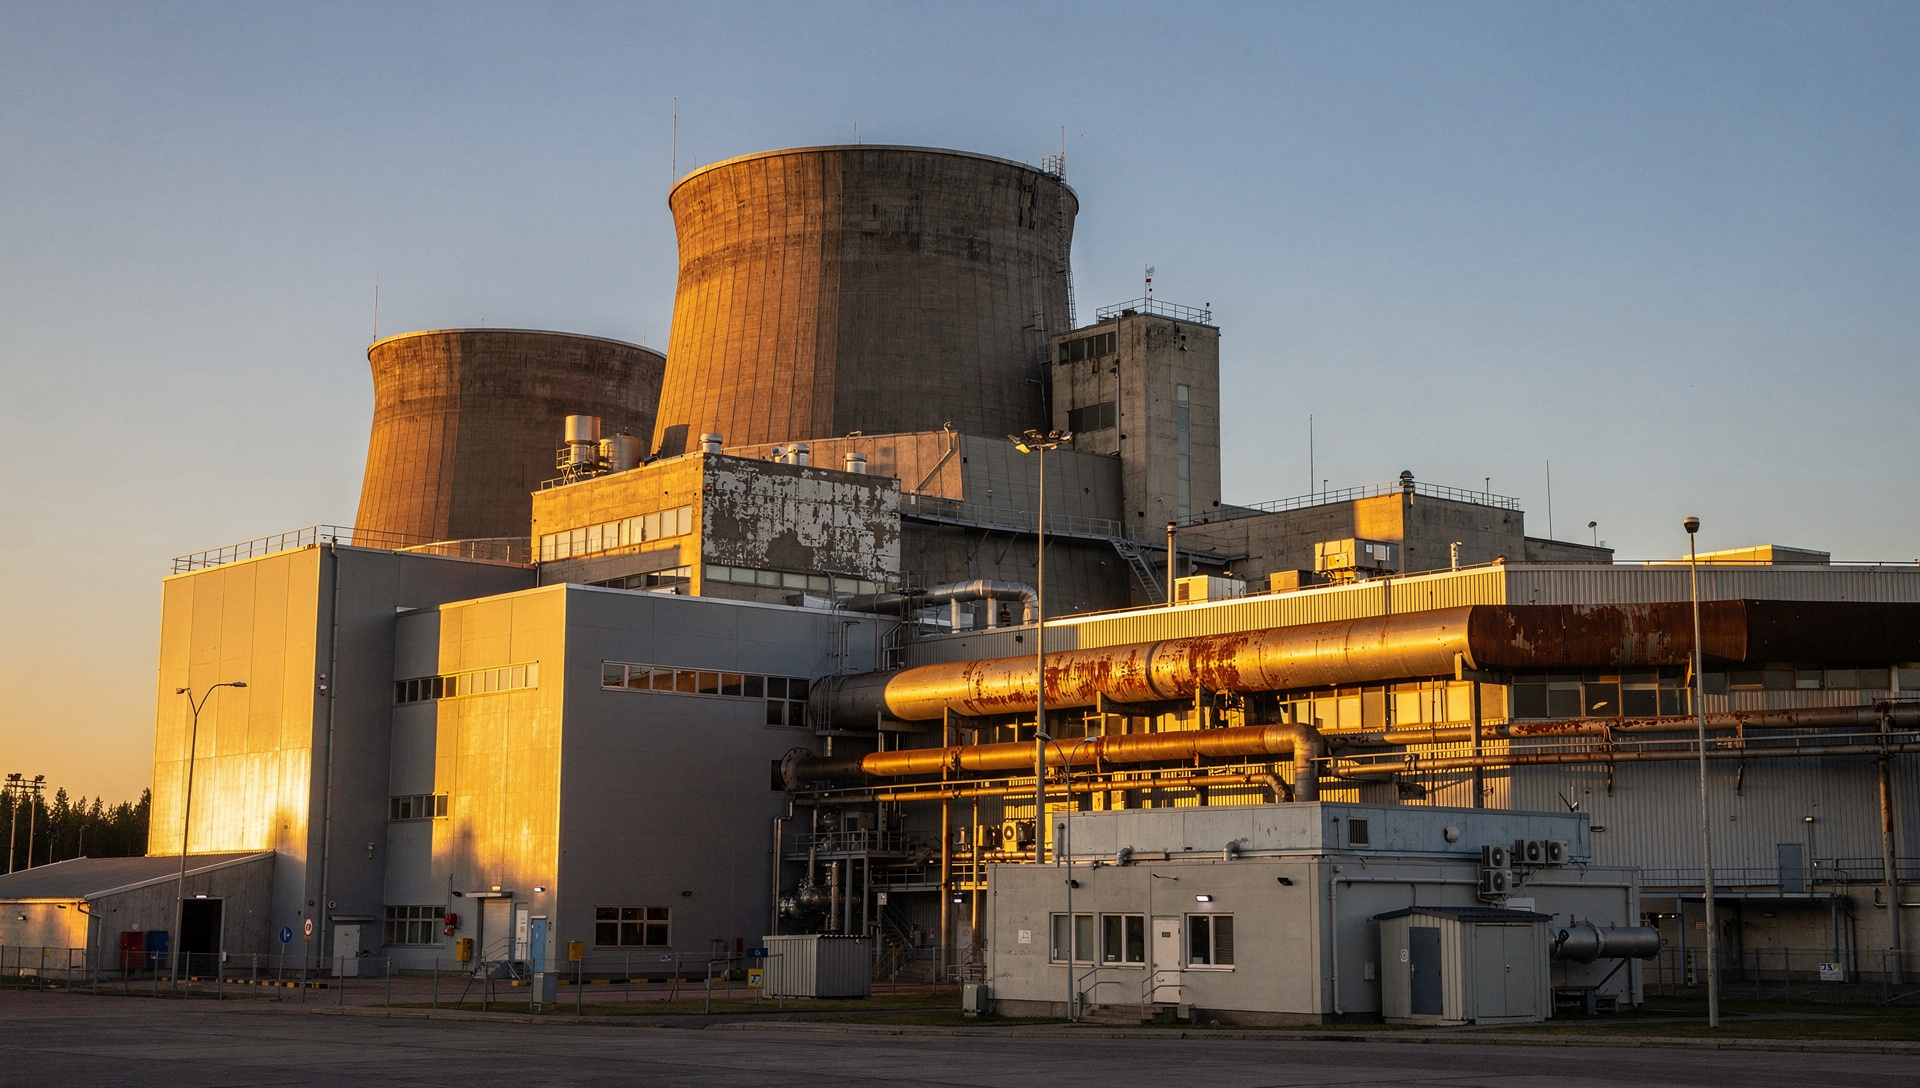
La discrepancia no es solo entre bancos. Según Simply Wall St, un <abbr title="Modelo de flujo de caja descontado que estima el valor presente de los flujos futuros de una empresa">DCF</abbr> actualizado sitúa el valor intrínseco en EUR 35.61, un 40.7% por encima del precio actual; los analistas tradicionales, en cambio, calculan un fair value de EUR 15.88, señalando una sobrevaloración del 33%. Fortum cotiza exactamente en medio de ambas estimaciones.
Qué cambia el acuerdo de Loviisa
El PPA de 22 años arranca en 2028 con capacidad reducida y cubre el 50% de la producción de la planta Loviisa entre 2030 y 2049. Google pagará, según estimaciones de Goldman Sachs, entre EUR 80 y EUR 90 por megavatio-hora, un premium de EUR 30 sobre la curva forward nórdica (actualmente EUR 50). Ese flujo predecible justifica el programa de inversión de EUR 1.000 millones que Fortum necesita para extender la vida útil de Loviisa hasta 2050, liberando EUR 700 millones de capital que antes no tenía decisión de desembolso.
- RONA boost: Goldman Sachs estima que el acuerdo aumentará el rendimiento sobre activos netos (RONA) de Fortum en 1.4 puntos porcentuales, acercándolo al target del 14% fijado en otoño 2025 (11.0% en los últimos doce meses al cierre Q2 2026).
- Capacidad adicional: El contrato permite un uprate programado de 38 MW en 2028 más 10 MW adicionales, aumentando la base vendible a Google.
- Contexto sectorial: Es el primer PPA nuclear de Alphabet fuera de Estados Unidos, en un momento de déficit proyectado de 45 GW de capacidad energética en 2028.
Múltiplos contra pares y la trampa del P/E
Fortum cotiza a 22.2 veces beneficios, por encima de la media de sus pares europeos (17.7x). En utilidades tradicionales ese premium señala sobrevaloración, pero el PPA con Google introduce un elemento atípico: visibilidad de ingresos a dos décadas en un sector donde los contratos largos son raros. Esa diferencia explica por qué BNP Paribas y SEB (que también subió a Buy) consideran que el múltiplo actual descuenta mal el perfil de riesgo post-acuerdo.
El retroceso del 1.5% del viernes 13 tras el rally del miércoles 9 (cuando ganó 15.82% en una sesión) sugiere toma de ganancias, pero no pánico. El año acumulado 2026 muestra un alza de 30.79% y el <abbr title="Total Shareholder Return, rendimiento total del accionista incluyendo dividendos y revalorización del precio">TSR</abbr> a doce meses alcanza 59.3%. Quien entró antes del anuncio lleva ganancia; quien entró después del miércoles 9 opera en negativo técnico.
Qué vigilar antes del Q3
Fortum reporta resultados del tercer trimestre 2026 el 28 de octubre. Ese evento reseteará expectativas: si la compañía detalla términos adicionales del PPA (volumetría exacta, cláusulas de ajuste de precio, calendario de capex) los modelos se recalibrarán. Hasta entonces, el precio opera en tierra de nadie entre el target más alto (BNP EUR 28.30, +19.5% desde EUR 23.40) y el consenso pre-PPA (EUR 17.71, -25.2% desde EUR 23.40).
Para traders técnicos, el nivel de EUR 24.00 (coincidente con el nuevo target de Deutsche Bank) actúa como resistencia inmediata. Romperlo con volumen consolidaría la tesis de que el mercado está repricing la acción; perderlo devolvería el precio hacia la zona EUR 20-22, donde esperan los que aún ven el rally como exageración temporal. La volatilidad implícita subió tras el anuncio pero aún no refleja el spread de valuación: las opciones a tres meses no están pricing un movimiento del 30% en ninguna dirección.