ASE sube ventas 44,8% en Q3 con chips de IA
María González · Empresas y Resultados ·
La taiwanesa reportó NT$244.160 millones en el trimestre y superó su propia guidance en casi 8 puntos. Pero su ratio precio-ventas ya cotiza a 4,67x cuando el histórico es 1,0x.
ASE Technology reportó hoy ingresos consolidados de NT$244.160 millones (US$7.640 millones) en el tercer trimestre de 2026, un salto de 44,8% interanual y 27,8% secuencial. El dato supera en casi 8 puntos porcentuales la guidance que la propia compañía había dado en julio, cuando proyectó un crecimiento secuencial de entre 21% y 22% para Q3.
La acción cotiza hoy en $46,43 con subida de 2,59% en la bolsa de Nueva York, acercándose a su máximo de 52 semanas de $47,93. Solo en septiembre, el último mes del trimestre, ASE ingresó NT$88.130 millones, un 45,5% más que el mismo mes de 2025 y 7,2% por encima de agosto.
El empaque avanzado corre por encima de TSMC
El segmento <abbr title="Assembly, testing and materials: empaque, pruebas y materiales para semiconductores">ATM</abbr> (assembly, testing, materials) —el negocio core de empaque y pruebas de chips— creció 51,0% interanual en Q3 hasta NT$151.485 millones (US$4.740 millones). En septiembre solo, el ATM subió 50,5% interanual. Esos números ponen a ASE por delante del ritmo de TSMC, que reportó el jueves pasado un crecimiento de 51% en sus ingresos trimestrales, impulsado también por demanda de chips para inteligencia artificial.
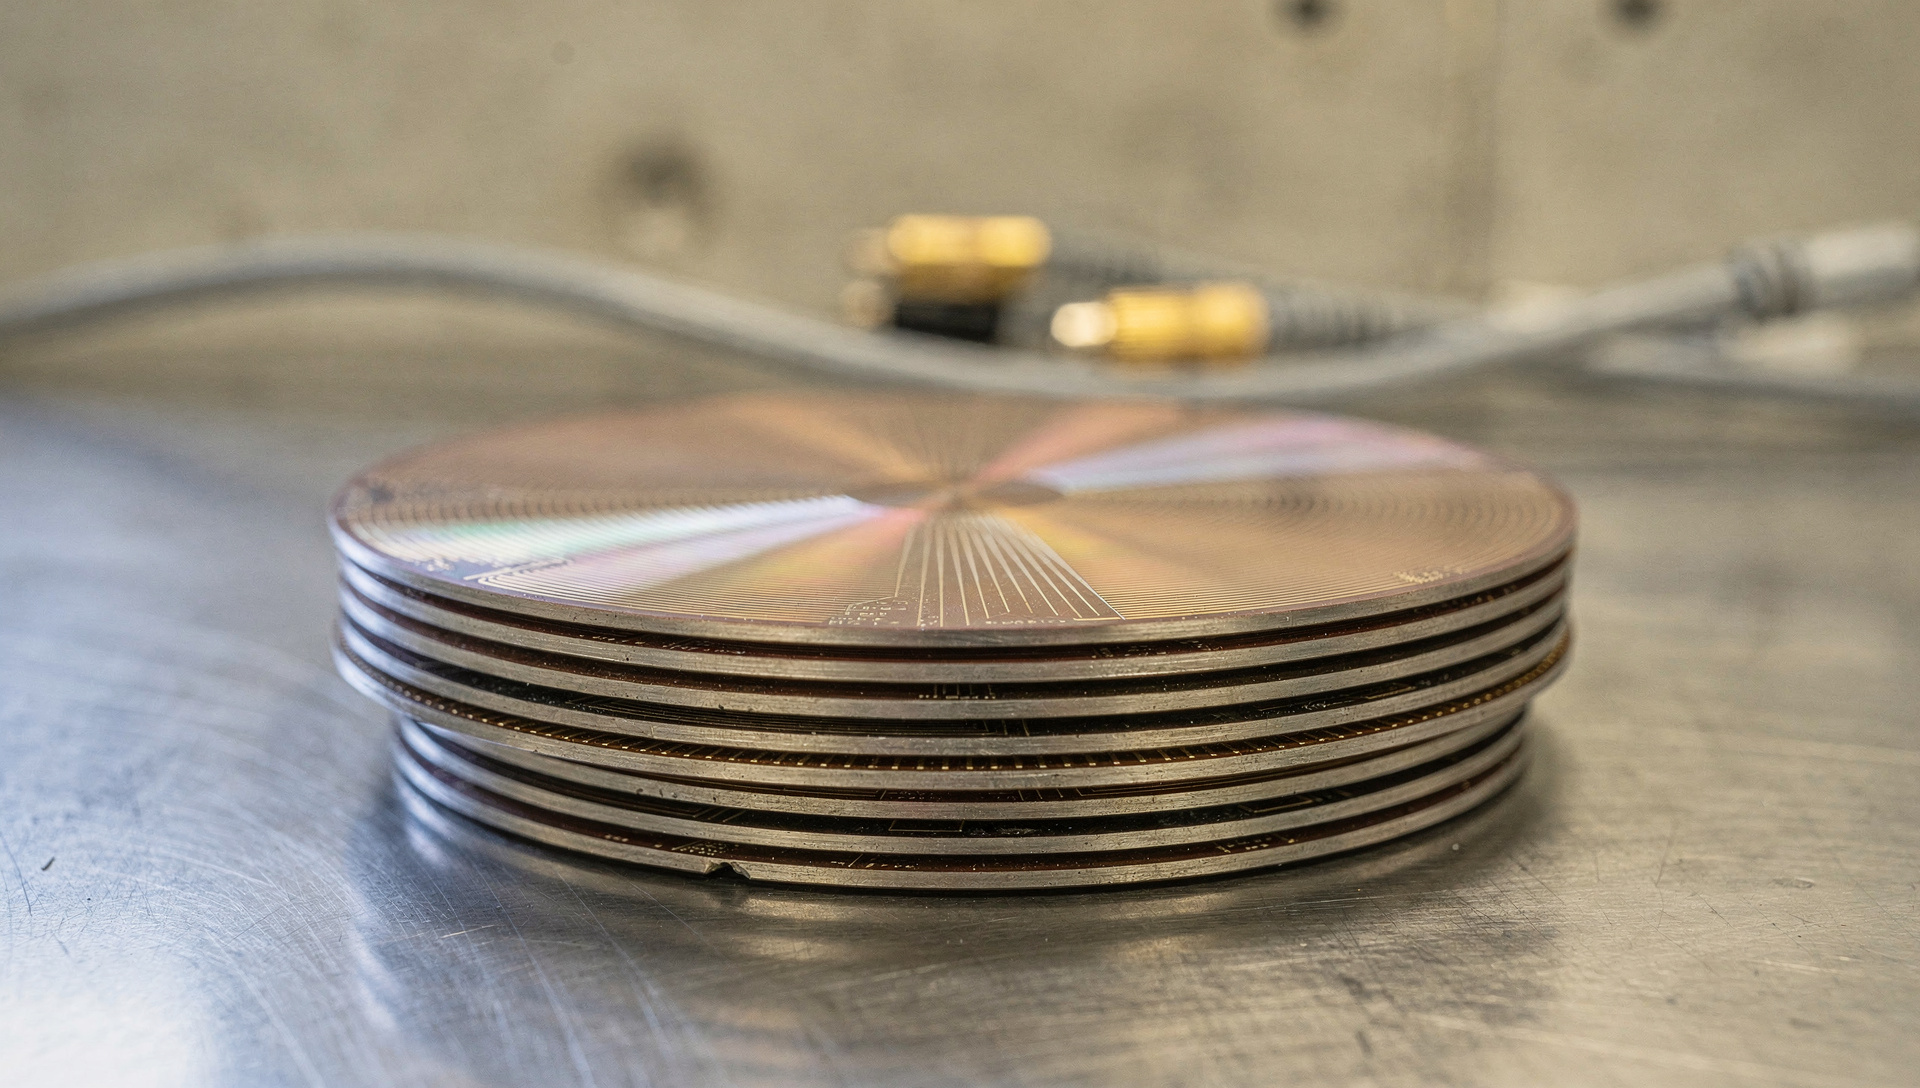
ASE es el proveedor más grande del mundo de servicios de empaque y pruebas externalizados (OSAT), ofreciendo soluciones de wirebond, flip-chip, fan-out y empaque 2.5D que complementan la tecnología CoWoS de TSMC. La diferencia: mientras TSMC fabrica los chips, ASE los empaca, los prueba y los integra en módulos listos para instalar en centros de datos o dispositivos edge.
Valuación a múltiplos de burbuja
El problema no está en los números del trimestre sino en lo que el mercado ya anticipa. El <abbr title="Price-to-sales: ratio precio-ventas, mide cuánto paga el mercado por cada dólar de ingresos">ratio P/S</abbr> de ASE Technology cotiza hoy en 4,67x, según datos de GuruFocus actualizados esta mañana. Su mediana histórica es de 1,0x. Esa expansión de múltiplo refleja expectativas de crecimiento sostenido a doble dígito durante varios años, pero también implica que cualquier desaceleración en la demanda de empaque para IA castigará con fuerza la acción.
Más llamativo aún: GuruFocus clasifica a ASE como empresa «non-profitable and cash-flow negative». El margen operativo consolidado en Q3, según la guidance dada en julio, se ubicaría entre 11,5% y 12,5% (cifra aún pendiente de auditoría); el del segmento ATM, entre 28% y 29%. Rentable, sí, pero con flujo de caja negativo por la agresiva inversión en <abbr title="Capital expenditure: gasto de capital en activos fijos como fábricas y equipamiento">capex</abbr>.
| Métrica | Guidance (julio) | Resultado real | Diferencia |
|---|---|---|---|
| Crecimiento secuencial consolidado | +21% a +22% | +27,8% | +5,8 a +6,8 pp |
| Crecimiento secuencial ATM | +11% a +13% | +20,1% | +7,1 a +9,1 pp |
| Margen operativo consolidado | 11,5% a 12,5% | Pendiente (aún no auditado) | — |
| Margen operativo ATM | 28% a 29% | Pendiente (aún no auditado) | — |
Inversión récord en capacidad
En la guidance de Q2, ASE elevó su <abbr title="Capital expenditure: gasto de capital en activos fijos como fábricas y equipamiento">capex</abbr> en US$2.000 millones adicionales para 2026, con inversión continua prevista para 2027. El objetivo: escalar capacidad de empaque avanzado (LEAP revenue) para duplicarla en 2027 respecto a 2026. Como ya publicamos en septiembre, el COO Tien Wu advirtió en junio que el verdadero cuello de botella no sería la demanda sino la capacidad de ASE para ejecutar a tiempo.
Esa advertencia cobra relevancia hoy. Los ingresos de Q3 demuestran que la demanda de empaque para chips de IA no afloja. Ahora la pregunta se desplaza a si ASE puede convertir esos US$2.000 millones en líneas de producción operativas antes de que los clientes migren capacidad a otros proveedores o integren el empaque internamente.
- H1 2026: ingresos consolidados +24% interanual; ATM +35% interanual.
- Julio 2026: ATM alcanzó NT$47.524 millones, +49,5% interanual.
- Agosto 2026: ingresos consolidados NT$82.247 millones, +45,7% interanual.
- Septiembre 2026: NT$88.130 millones, +45,5% interanual.
- Q3 completo: NT$244.160 millones, beat de guidance en 5,8 a 6,8 puntos porcentuales.
El siguiente hito será el reporte auditado completo de Q3, que confirmará los márgenes operativos finales y dará pistas sobre la guidance de Q4. Si ASE mantiene un margen operativo ATM cercano al 29% mientras escala capacidad, el múltiplo de 4,67x puede sostenerse. Si los márgenes caen por debilidad en pricing o por costes de ramp-up más altos de lo esperado, la corrección será rápida.