Cheesecake Factory cae un 2.5% tras batir previsiones: falta catalizador
Lucas Montero · Empresas y Resultados ·
La cadena reportó ingresos récord de $1.033 millones y EPS un 31% por encima del consenso, pero la acción retrocede. El mercado repite el patrón: quiere guía al alza, no solo números del pasado.
Cheesecake Factory reportó el pasado martes su tercer trimestre fiscal con ingresos de $1.033 millones y un <abbr title="Beneficio por acción, la ganancia neta dividida por el número de acciones">EPS</abbr> de $1.19, superando en un 31% la estimación de consenso de $0.91. Aun así, la acción cayó un 2.6% en after-hours tras el anuncio y hoy opera en $105.73 (–2.5% en la sesión). El patrón se repite: batir cifras del trimestre pasado ya no basta si no hay un catalizador que sostenga el siguiente.
Los ingresos totales crecieron un 13.9% interanual, marcando el segundo trimestre consecutivo por encima de los mil millones de dólares. Las ventas comparables de la marca flagship subieron un 15.2%, un salto considerable frente al 0.3% del mismo período de 2025. El tráfico creció 9.5%, superando por 9.4 puntos porcentuales el índice Black Box Casual Dining, lo que confirma que el volumen de clientes sostuvo la mejora, no solo el ticket promedio.
Rendimiento por marca: flagship fuerte, North Italia débil
Dentro del portafolio, el contraste es notorio. La marca Cheesecake Factory registró ventas totales de $754.4 millones (+16% interanual) y volúmenes unitarios anualizados superiores a $13.9 millones, cifra inusual para el tercer trimestre, típicamente el más lento del año. Según el CEO David Overton, la compañía logró "un trimestre excepcional generando ingresos récord trimestrales".
North Italia, en cambio, reportó ventas comparables negativas del 3%, con volúmenes de $7.2 millones. Es el segundo trimestre consecutivo en terreno negativo para este concepto. Flower Child ofreció el dato más positivo del grupo: comps de +11% y un crecimiento acumulado de dos años del 18%, aunque desde una base menor (volúmenes de $5.1 millones).
| Marca | Comps | Volumen anualizado |
|---|---|---|
| Cheesecake Factory | +15.2% | $13.9M |
| North Italia | –3.0% | $7.2M |
| Flower Child | +11.0% | $5.1M |
Viral en redes, pero no en el precio
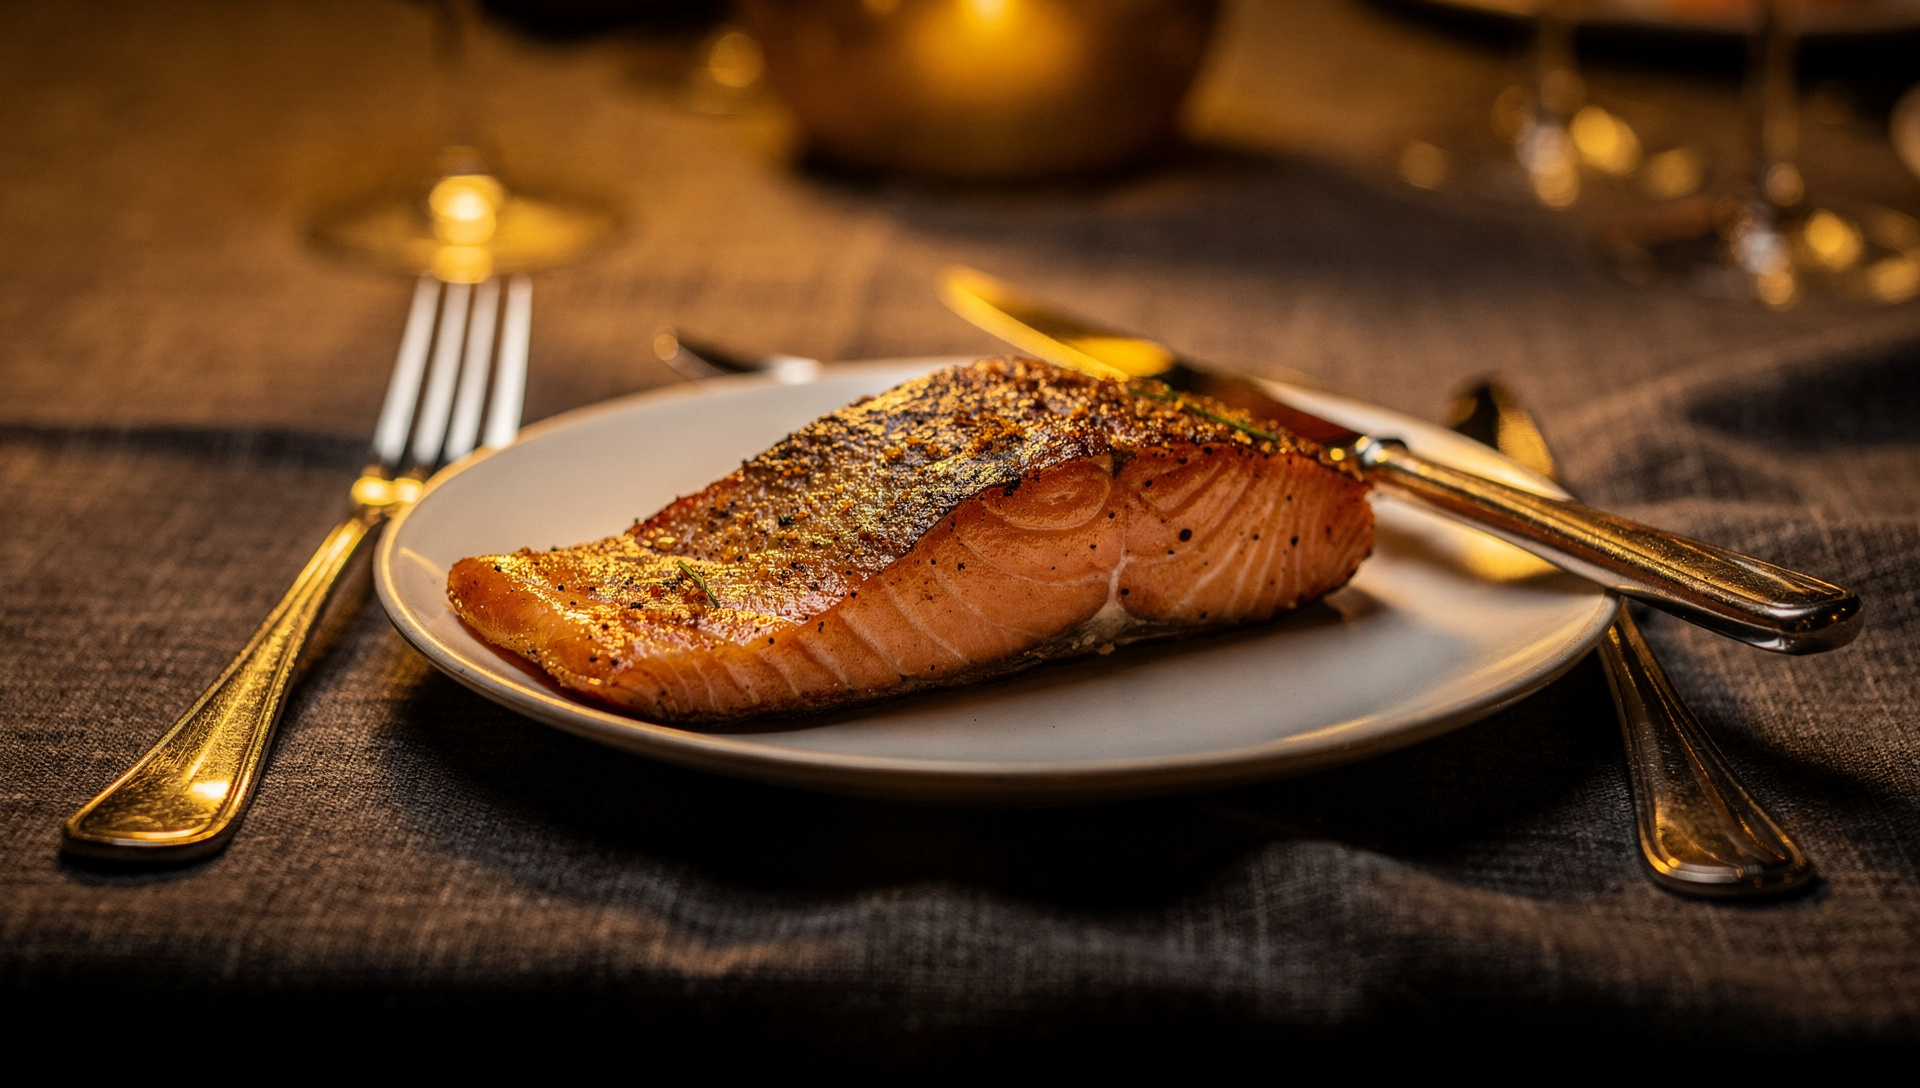
El presidente David Gordon atribuyó parte del crecimiento al interés viral en platos como el Cajun Salmon y a la tracción del programa Cheesecake Rewards, que junto con cambios de menú y una ejecución operativa más sólida lograron atraer tráfico. Lynne Collier, analista de Freedom Broker, elevó su precio objetivo de $95 a $116 tras el reporte, destacando el rol del engagement digital y las redes sociales como motores de demanda sostenida.
Sin embargo, el mercado no compró la historia por completo. Tras el cierre regular del martes en $108.47, la acción retrocedió a $105.63 en operaciones extendidas. Hoy cotiza en $105.73, acumulando una caída del 2.5% desde antes del anuncio y alejándose de su máximo de 52 semanas en $118.63.
Un patrón conocido en el sector
La reacción negativa pese al beat no es nueva. Casey's cayó casi un 10% en septiembre tras superar estimados pero mantener su <abbr title="Previsiones oficiales de la empresa sobre ingresos y ganancias futuras">guidance</abbr> sin cambios. Dave & Buster's perdió un 17% en el mismo período a pesar de reportar ganancias ajustadas. El denominador común: el trader busca un catalizador futuro concreto, no solo la confirmación de que el trimestre cerrado fue bueno.
Cheesecake Factory proyecta ingresos de entre $1.04 y $1.05 mil millones para el cuarto trimestre y alrededor de $4.425 mil millones anuales para 2027, cifras que no representan una revisión al alza significativa respecto a las expectativas previas. El consenso de analistas se mantiene en Hold, con un precio objetivo promedio de $105.45 según HeGotrade, prácticamente en línea con la cotización actual.
La compañía declaró un dividendo trimestral de $0.30 por acción, pagadero el 24 de noviembre. En paralelo, insiders vendieron aproximadamente $22.3 millones en acciones en los últimos 90 días, una señal que algunos participantes interpretan como distribución en niveles elevados.
El <abbr title="Relación precio-beneficio, el precio de la acción dividido por el beneficio por acción">ratio PER</abbr> de Cheesecake Factory ronda las 30 veces, frente a múltiplos de 18-19 veces en competidores del segmento casual dining. Esa prima refleja expectativas de crecimiento sostenido, pero también deja poco margen para decepciones. Con tráfico récord y márgenes en expansión, la compañía entregó el trimestre; lo que falta es convencer de que el siguiente será igual de sólido.