Corning y GE Vernova suben: la red eléctrica frena a la IA
Andrés Valcárcel · Empresas y Resultados ·
El martes las acciones de infraestructura eléctrica y física lideraron mientras el S&P 500 marcó máximos históricos. Big Tech invertirá $725.000 millones este año, pero la red no puede absorber la demanda.
Las acciones de Corning cerraron el martes con una subida de 6,02% en $168,97, mientras GE Vernova avanzó 3,96% hasta $1.029,21. El movimiento lideró una sesión en la que el S&P 500 alcanzó un nuevo máximo histórico en 7.818,93 puntos (+0,58%) y el Nasdaq cerró también en récord con 27.599,79 (+0,45%). Detrás del rally de industriales: el mercado está repreciando a los proveedores de infraestructura física y eléctrica tras meses en los que el foco estuvo casi exclusivamente en semiconductores.
El catalizador es la escala del gasto. Amazon, Microsoft, Google y Meta proyectan invertir de forma colectiva $725.000 millones en infraestructura de IA durante 2026, según datos de mercado compilados por analistas del sector. Esa cifra equivale a construir desde cero la infraestructura eléctrica de varios países medianos en un solo ejercicio fiscal. Y ahí está el problema: la construcción de centros de datos se ha acelerado tanto que la capacidad de la red eléctrica estadounidense se ha convertido en el limitante físico más vinculante, desplazando a los semiconductores del centro del debate operativo.
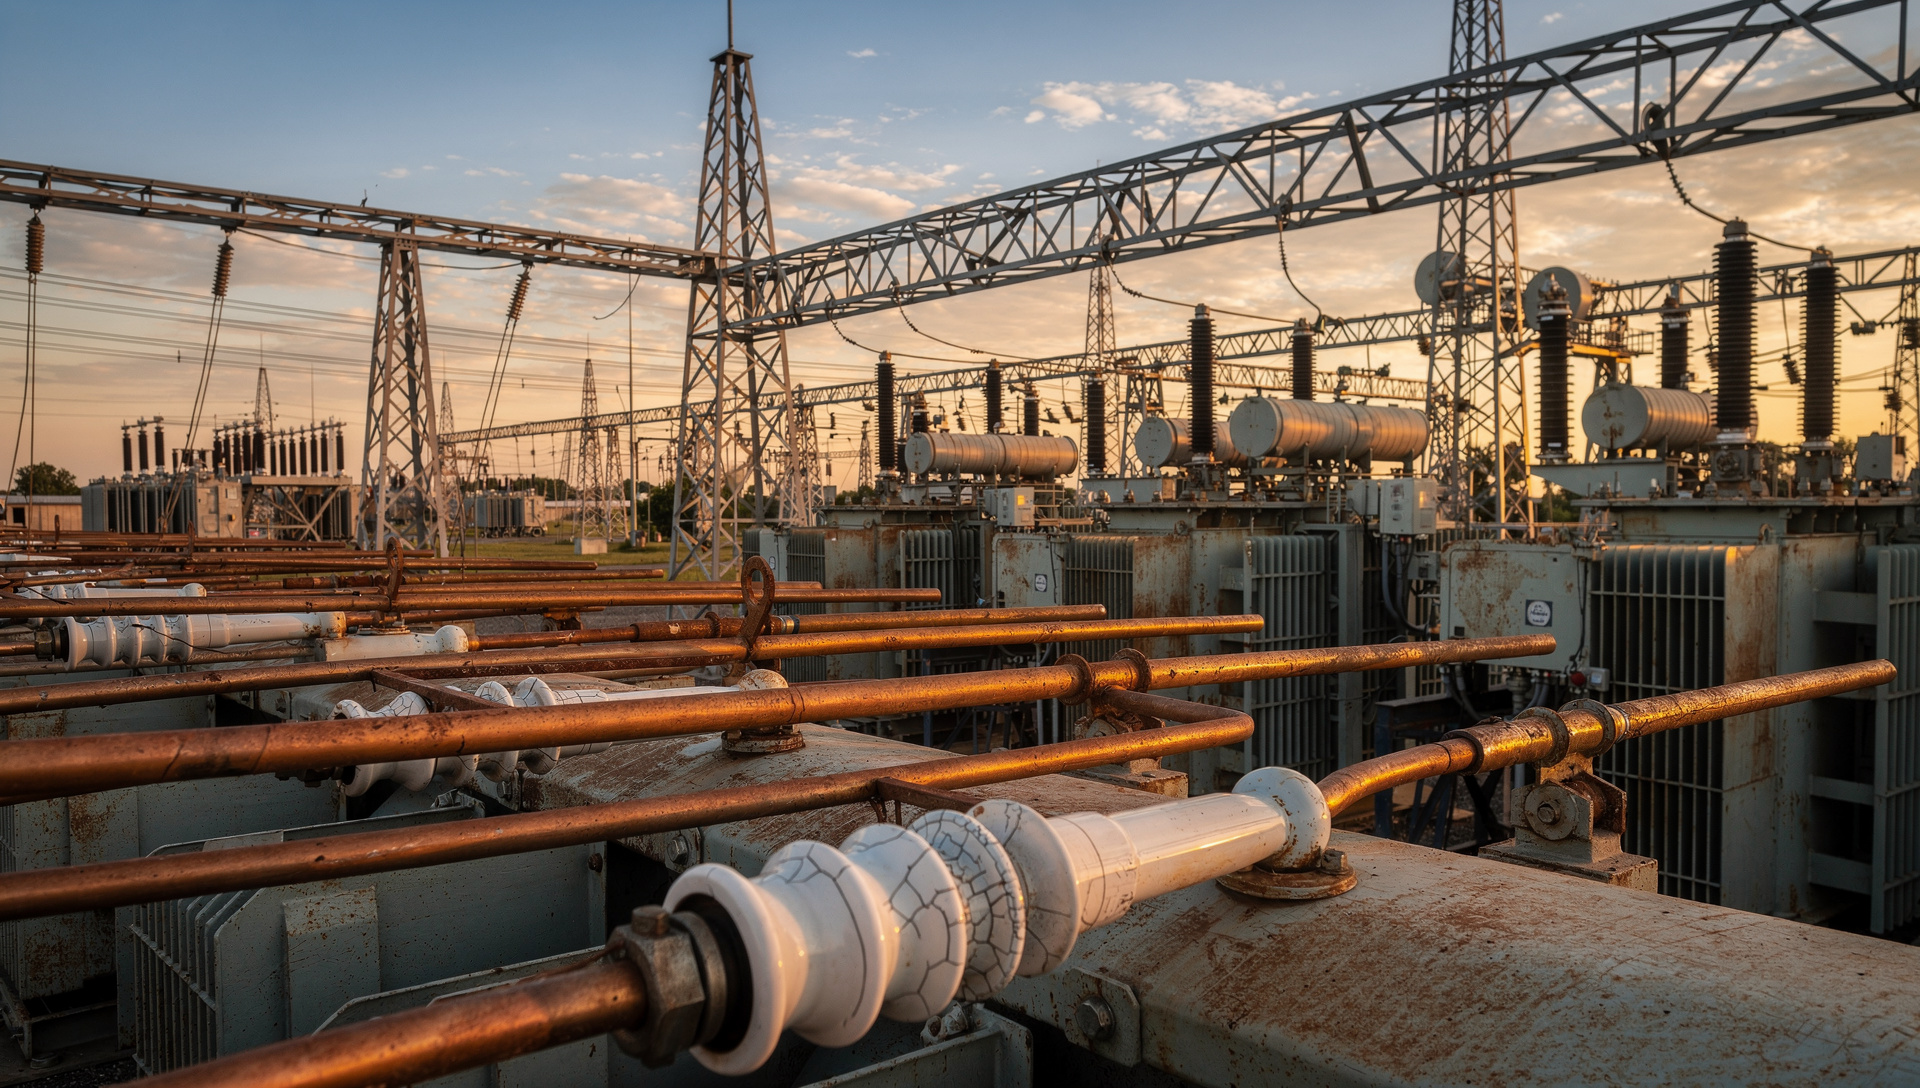
Demanda récord de electricidad en 2026 y 2027
La Administración de Información Energética de EE. UU. (EIA) proyecta que el consumo de electricidad estadounidense alcanzará máximos históricos en 2026 y 2027, impulsado por centros de datos centrados en IA. La cifra esperada para 2026 es de 4.288 mil millones de kilovatios-hora, un incremento del 2,2% interanual. La EIA también estima que los precios mayoristas de electricidad promediarán $52 por megavatio-hora en 2026, un 11% más que en 2025, con eventos climáticos extremos como factor adicional de presión.
Este desajuste temporal explica por qué el mercado está girando hacia nombres que pueden ejecutar en el presente. Simplemente anunciar nuevas plantas de generación no resuelve nada si los equipos para conectarlas a la red tardan meses en fabricarse o si las colas de interconexión acumulan proyectos por años. Esa brecha entre demanda inmediata y oferta con plazos largos es donde empresas como Corning y GE Vernova están posicionadas.
El gobierno federal entra con $1.900 millones
El 30 de septiembre, el Departamento de Energía de EE. UU. anunció $1.900 millones en subvenciones federales para 31 proyectos de red eléctrica. El valor combinado de esas iniciativas asciende a $5.250 millones, con los receptores cubriendo los otros $3.350 millones. El anuncio llegó seis días antes de la sesión del martes, en un timing que el mercado parece haber interpretado como señal de que la infraestructura energética es una prioridad política además de industrial.
- Corning fabrica componentes ópticos y equipos de comunicaciones necesarios para la infraestructura física de centros de datos, desde fibra hasta sistemas de interconexión de alta velocidad.
- GE Vernova provee soluciones de energía y distribución, incluyendo equipos para plantas de generación y sistemas de transmisión. En septiembre anunció que su cartera de pedidos alcanzaría $200.000 millones a principios de 2027, adelantando varios trimestres la proyección original.
- Tutor Perini es un constructor civil especializado en infraestructura de defensa y proyectos especializados, con un <abbr title="Cartera de pedidos pendientes de ejecutar">backlog</abbr> de $19.900 millones al cierre del segundo trimestre (30 de junio de 2026).
Rotación hacia los habilitadores físicos
Durante meses, el rally de IA estuvo concentrado en semiconductores y en las propias Big Tech. El giro del martes muestra que los inversores están ampliando el perímetro hacia empresas que no diseñan chips ni entrenan modelos, pero sin las cuales ningún centro de datos puede operar. La lógica es directa: si Amazon necesita agregar capacidad de cómputo equivalente a decenas de miles de servidores Nvidia en un trimestre, alguien tiene que tender la fibra, fabricar los transformadores, construir las subestaciones y conectar todo eso a una red que ya operaba cerca de su límite antes de que llegara la ola de IA.
El gasto en construcción de centros de datos estadounidenses se aproxima ya a la escala de segmentos tradicionales de bienes raíces comerciales, generando choques de demanda explosivos a través de sistemas industriales y energéticos que no estaban dimensionados para este ritmo de expansión. Eso convierte a cada proveedor de infraestructura crítica en un cuello de botella potencial y, por tanto, en un activo con pricing power mientras dure la escasez.
| Empresa | Cierre | Variación | Segmento clave |
|---|---|---|---|
| Corning (GLW) | $168,97 | +6,02% | Componentes ópticos y fibra |
| GE Vernova (GEV) | $1.029,21 | +3,96% | Generación y distribución eléctrica |
| Tutor Perini (TPC) | cotizó $87,30–$89,62 | dato no disponible | Construcción de infraestructura crítica |
La ratio entre el compromiso federal ($1.900 millones del DOE) y el gasto privado proyectado ($725.000 millones de Big Tech) es de apenas el 0,26%. Ese desequilibrio subraya que el impulso real viene del sector privado, pero el anuncio gubernamental funciona como validación política de que el problema es reconocido a nivel de política pública. Para los inversores, eso reduce el riesgo de que futuras restricciones regulatorias frenen la expansión de infraestructura energética vinculada a IA.
El timing importa más que nunca
Construir instalaciones a escala comercial toma años. Los transformadores de potencia tienen plazos de fabricación que superan los doce meses en muchos casos, y las colas de interconexión a la red pueden demorar proyectos enteros durante períodos similares. Mientras tanto, los contratos de Big Tech con proveedores de nube y las fechas de lanzamiento de nuevos modelos de IA no esperan. Esa asimetría temporal entre oferta rígida y demanda urgente es lo que está repreciando a empresas como Corning y GE Vernova: no porque vayan a crecer más rápido que los fabricantes de chips, sino porque están en la ruta crítica de proyectos que no se pueden retrasar sin costes operativos enormes.