Leverage operativo real: DexCom dispara margen 420 bps en Q3
Lucas Montero · Empresas y Resultados ·
La firma de monitoreo continuo de glucosa reportó crecimiento del 11% en ingresos pero expandió su margen operativo cuatro puntos. Un estudio publicado en NEJM abre acceso en diabetes tipo 2 sin insulina, mercado diez veces mayor.
DexCom reportó el jueves 29 de octubre ingresos de $1.344 millones en el tercer trimestre de 2026, un crecimiento del 11% interanual, y batió la estimación de <abbr title="Ganancias por acción, mide la rentabilidad de una empresa dividiendo el beneficio neto entre el número de acciones">EPS</abbr> ajustado en casi un 9% ($0.73 vs $0.67 esperado). Pero el dato que movió la acción no fue el crecimiento de la línea superior: fue la expansión del margen operativo GAAP a 24,3%, una mejora de 420 puntos básicos respecto al mismo trimestre del año anterior. La compañía convirtió 119% de flujo de caja libre en lo que va del año y autorizó una recompra de acciones por $1.000 millones.
La sorpresa está en la eficiencia, no en la facturación
Un crecimiento del 11% en ingresos para una compañía de dispositivos médicos en un mercado maduro no llama la atención. Lo relevante aquí es que DexCom está monetizando mejor cada sensor vendido y comprimiendo costes operativos mientras mantiene el ritmo de expansión. El margen operativo GAAP del 24,3% representa el nivel más alto en varios años para la firma, según datos del filing ante la <abbr title="Securities and Exchange Commission, la Comisión del Mercado de Valores de Estados Unidos">SEC</abbr>.
La base activa de usuarios creció en los «upper teens», lo que implica un ritmo del 15-19% aproximadamente, superando con claridad el incremento del 11% en facturación. Esa divergencia indica dos cosas: más usuarios nuevos entran al ecosistema, pero el <abbr title="Ingresos promedio por usuario, mide cuánto genera cada cliente en un período dado">ARPU</abbr> promedio se mantiene estable o baja ligeramente. Stryker recortó previsiones esta misma semana culpando a barreras de acceso en seguros; DexCom, por ahora, no muestra ese freno.
El estudio CONNECT abre la puerta a un mercado diez veces mayor
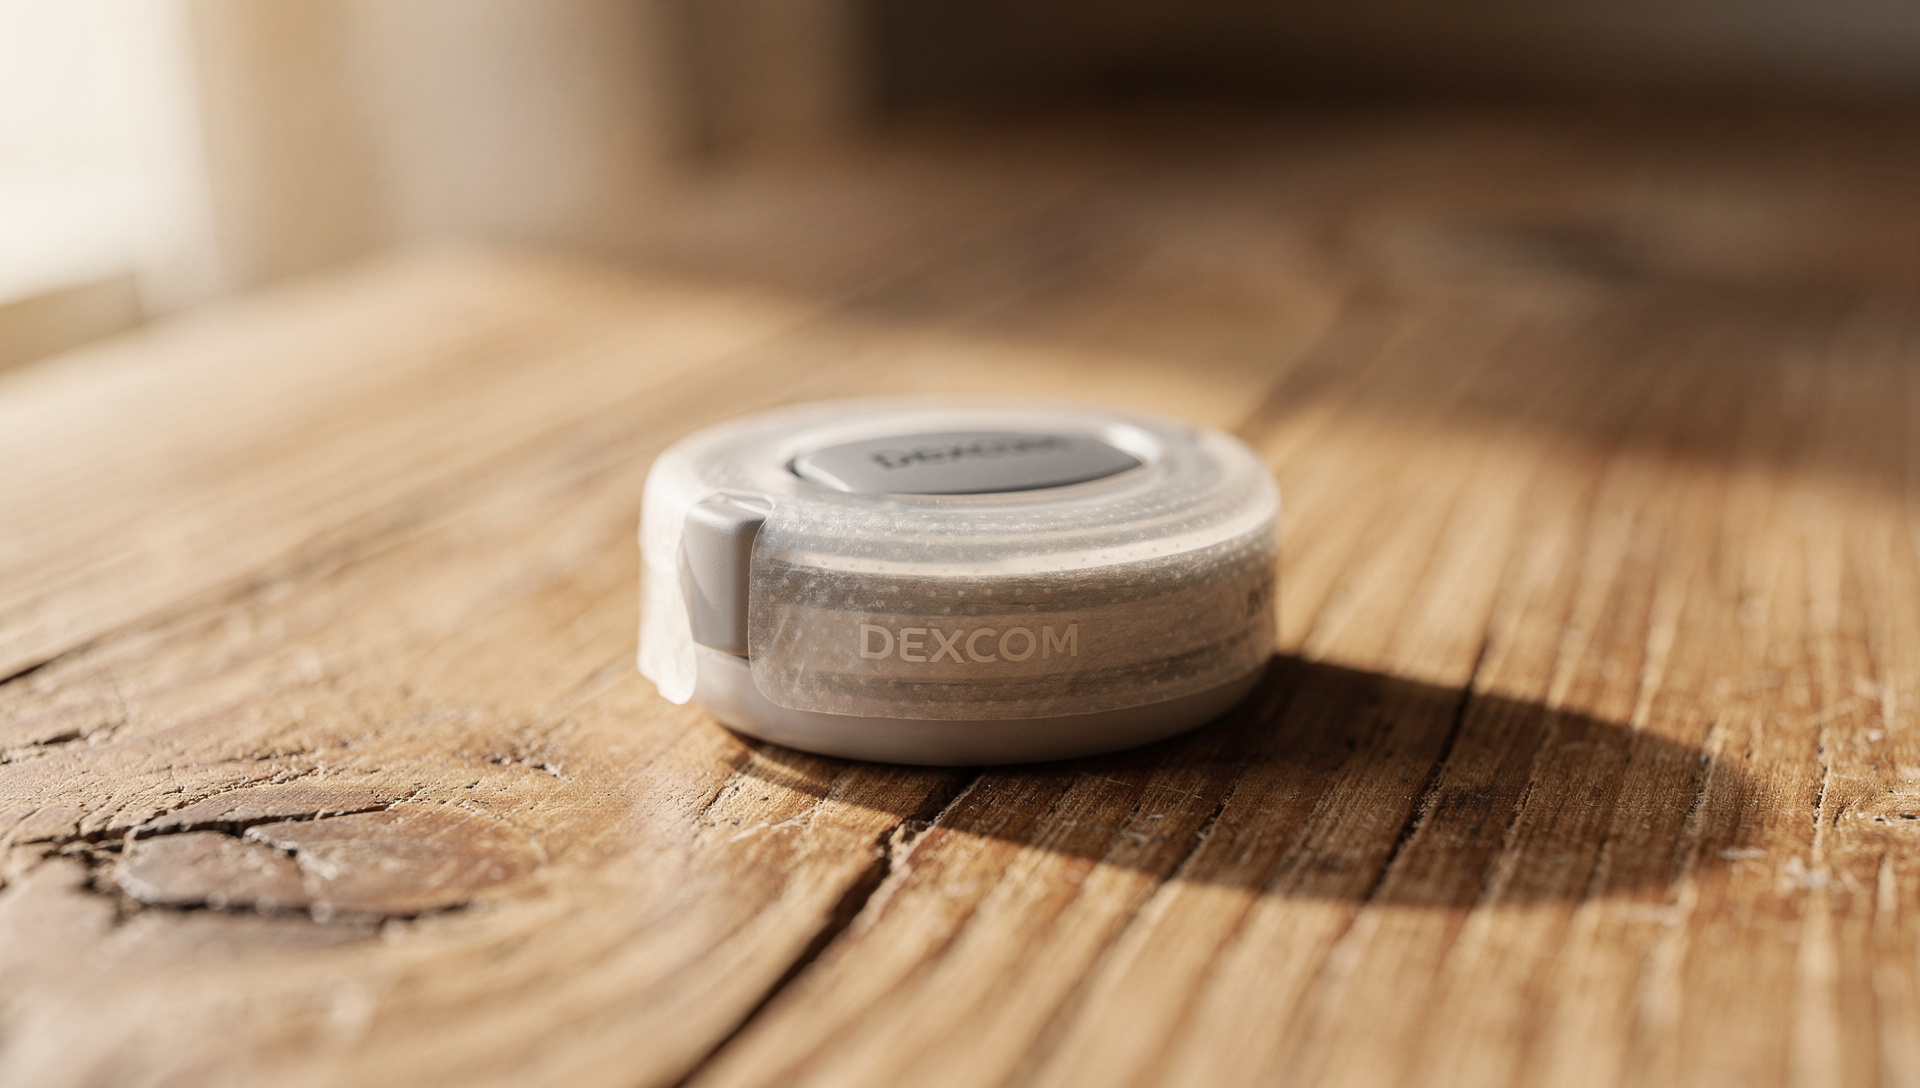
The New England Journal of Medicine publicó el 14 de octubre los resultados del ensayo clínico CONNECT, un estudio randomizado que evaluó el uso del sistema G7 de DexCom en pacientes con diabetes tipo 2 que no usan insulina. El resultado: una mejora del 1,6% en A1C, el indicador clave de control glucémico a largo plazo. Dos semanas después, DexCom incluyó este dato en su reporte de Q3 como un hito estratégico. Ese resultado cambia el juego para acceso y reembolso.
Hasta ahora, el monitoreo continuo de glucosa (<abbr title="Continuous Glucose Monitoring, sistema que mide niveles de glucosa en sangre cada pocos minutos durante 24 horas">CGM</abbr>) ha estado mayoritariamente cubierto por aseguradoras para pacientes insulinodependientes. El mercado de diabetes tipo 2 sin insulina es aproximadamente diez veces mayor que el de insulinizados, según datos de contexto de mercado. Una publicación en NEJM —la revista médica de mayor impacto— refuerza el argumento clínico para que Medicare y aseguradoras privadas amplíen la cobertura a esta población.
- Revenue Q3: $1.344 millones, +11% interanual
- EPS ajustado: $0.73, superando $0.67 esperado (+8,96% beat)
- Margen operativo GAAP: 24,3%, expansión de 420 puntos básicos YoY
- Margen bruto ajustado: 65,1%, +380 puntos básicos YoY
- Flujo de caja libre YTD: conversión del 119%
- Base activa: crecimiento en «upper teens», por encima del 11% de ingresos
Reacción de mercado y visión de analistas
La acción subió 2,19% en after-hours tras la publicación de resultados el jueves 29 de octubre. Al día siguiente, en la sesión regular del viernes 30 de octubre, ganó un 2,95% y cerró en $82,29. Ese cierre deja al papel 10,6 puntos porcentuales por debajo del máximo de 52 semanas de $92,59, pero muy por encima del mínimo de $54,11 tocado durante el último año.
JPMorgan Chase elevó su precio objetivo a $85 manteniendo un rating «neutral», mientras que Royal Bank of Canada reiteró «outperform» y subió su objetivo de $90 a $105. Barclays también revisó al alza su estimación el viernes 30, sugiriendo un potencial de +41,94% desde el cierre de esa sesión, según reportes de mercado.
G7 15-Day gana terreno, G6 sale del mercado
La transición de portafolio avanza. El sistema G7 15 Day ya se lanzó en Estados Unidos y obtuvo las primeras dos aprobaciones regulatorias internacionales. La plataforma de mayor durabilidad (15 días frente a los 10 del modelo estándar) busca reducir la fricción operativa para usuarios y mejorar adherencia. Mientras tanto, G6 dejó de fabricarse en julio de 2026, acelerando la migración de la base global hacia G7.
Esa transición no es gratuita. El research menciona una reserva de $117 millones relacionada con inventario de G6 no vendido, un coste de cierre de línea que la compañía absorbió sin frenar la expansión de márgenes. UnitedHealth elevó su guidance anual por tercera vez en nueve meses gracias a mejora de ratios operativos; DexCom sigue un camino parecido, aunque con menos ruido en los titulares.
Qué vigilar: acceso y ejecución de producto
El estudio CONNECT en NEJM no garantiza una expansión automática de cobertura por parte de Medicare ni de aseguradoras privadas, pero le da munición clínica de primer nivel a DexCom para negociar. La compañía elevó levemente su guidance anual tras el trimestre, manteniéndose cerca del consenso de analistas en torno a $5,23 mil millones para el año completo 2026.
La recompra autorizada de $1.000 millones señala confianza en la generación de caja, pero también plantea la pregunta de siempre: ¿es mejor devolver capital o invertir en expansión de capacidad y fuerza comercial para capturar ese mercado de diabetes tipo 2? Con márgenes en máximos y flujo de caja convirtiendo al 119%, la empresa tiene espacio para hacer ambas cosas. El riesgo está en la velocidad de adopción si Medicare tarda más de lo esperado en ampliar cobertura.
Desde el cierre del viernes 30 de octubre a $82,29, el papel cotiza a un descuento del 11% respecto al máximo de 52 semanas. La diferencia entre ese techo y el precio actual es la prima que el mercado pone a la ejecución: si el acceso se expande según lo esperado, ese gap se cierra. Si tarda, el papel se queda donde está.