Coca-Cola prepara la venta de Hindustan Coca-Cola en bolsa india
María González · Empresas y Resultados ·
Hindustan Coca-Cola Beverages presentó documentos de IPO para cotizar en 2027 con valuación de $10.000 millones. La matriz vende participación pese a la contracción de ingresos del año pasado.
Hindustan Coca-Cola Beverages presentó este viernes los documentos de <abbr title="oferta pública inicial de acciones">IPO</abbr> ante el regulador indio SEBI, iniciando un proceso que apunta a una cotización en 2027 con una valuación de aproximadamente $10.000 millones. La oferta consiste en la venta de hasta 997,5 millones de acciones por parte de Hindustan Coca-Cola Overseas Holdings, la controladora que pertenece a The Coca-Cola Company, reduciendo su participación del 60% a alrededor del 45%. Jubilant Bhartia Group, que posee el 40% restante desde julio de 2025, no vende.
El detalle que marca la diferencia: se trata de una venta íntegra de acciones existentes. HCCB no recibirá un solo dólar de la oferta. Todo el dinero va al bolsillo de Coca-Cola, que monetiza parte de su inversión en infraestructura de embotellamiento sin perder exposición al mercado indio. La embotelladora sigue operando bajo los mismos contratos con la matriz; solo cambia el peso accionario en el cap table.
Estrategia asset-light en marcha
La jugada responde a una estrategia global de Coca-Cola: separar el negocio de embotellamiento, intensivo en capital y márgenes comprimidos, del negocio de marca y concentrado, donde están los márgenes altos. John Murphy, presidente y CFO de Coca-Cola, comunicó a analistas tras los resultados del tercer trimestre que la compañía estaba explorando el listado. PepsiCo ya recorrió ese camino con la venta de Varun Beverages; Coca-Cola ahora replica el modelo en India.
El argumento es liberar capital para reinvertir en marketing, innovación de producto y expansión de canales digitales, dejando que el embotellador cotice por separado y financie su propia expansión de capacidad. Menos activos pesados en el balance consolidado, más retorno sobre capital empleado.
Los números de la embotelladora
| Métrica | Valor |
|---|---|
| Ingresos FY26 (año terminado marzo 2026) | $1.230 millones (₹115,49 mil millones) |
| Variación ingresos FY26 | -9,4% |
| Ingresos Q1 FY27 (tres meses a junio 2026) | ₹4.310,17 crores |
| Variación Q1 FY27 | +20,46% interanual |
| Plantas de embotellado | 14 en 10 estados |
| Retailers alcanzados | Más de 1,7 millones |
| Distribuidores | Más de 2.000 |
| Valuación estimada IPO | ~$10.000 millones |
La contracción de ingresos en FY26 no refleja debilidad de demanda sino reorganización territorial: Coca-Cola viene <abbr title="estrategia de reasignación de territorios a distintos embotelladores franquiciados">refranchising</abbr> territorios entre sus embotelladores en India, moviendo volumen de HCCB a otros operadores para optimizar la cadena logística. El rebote del primer trimestre sugiere que la base que queda en manos de HCCB tiene tracción, aunque un solo trimestre no hace tendencia.
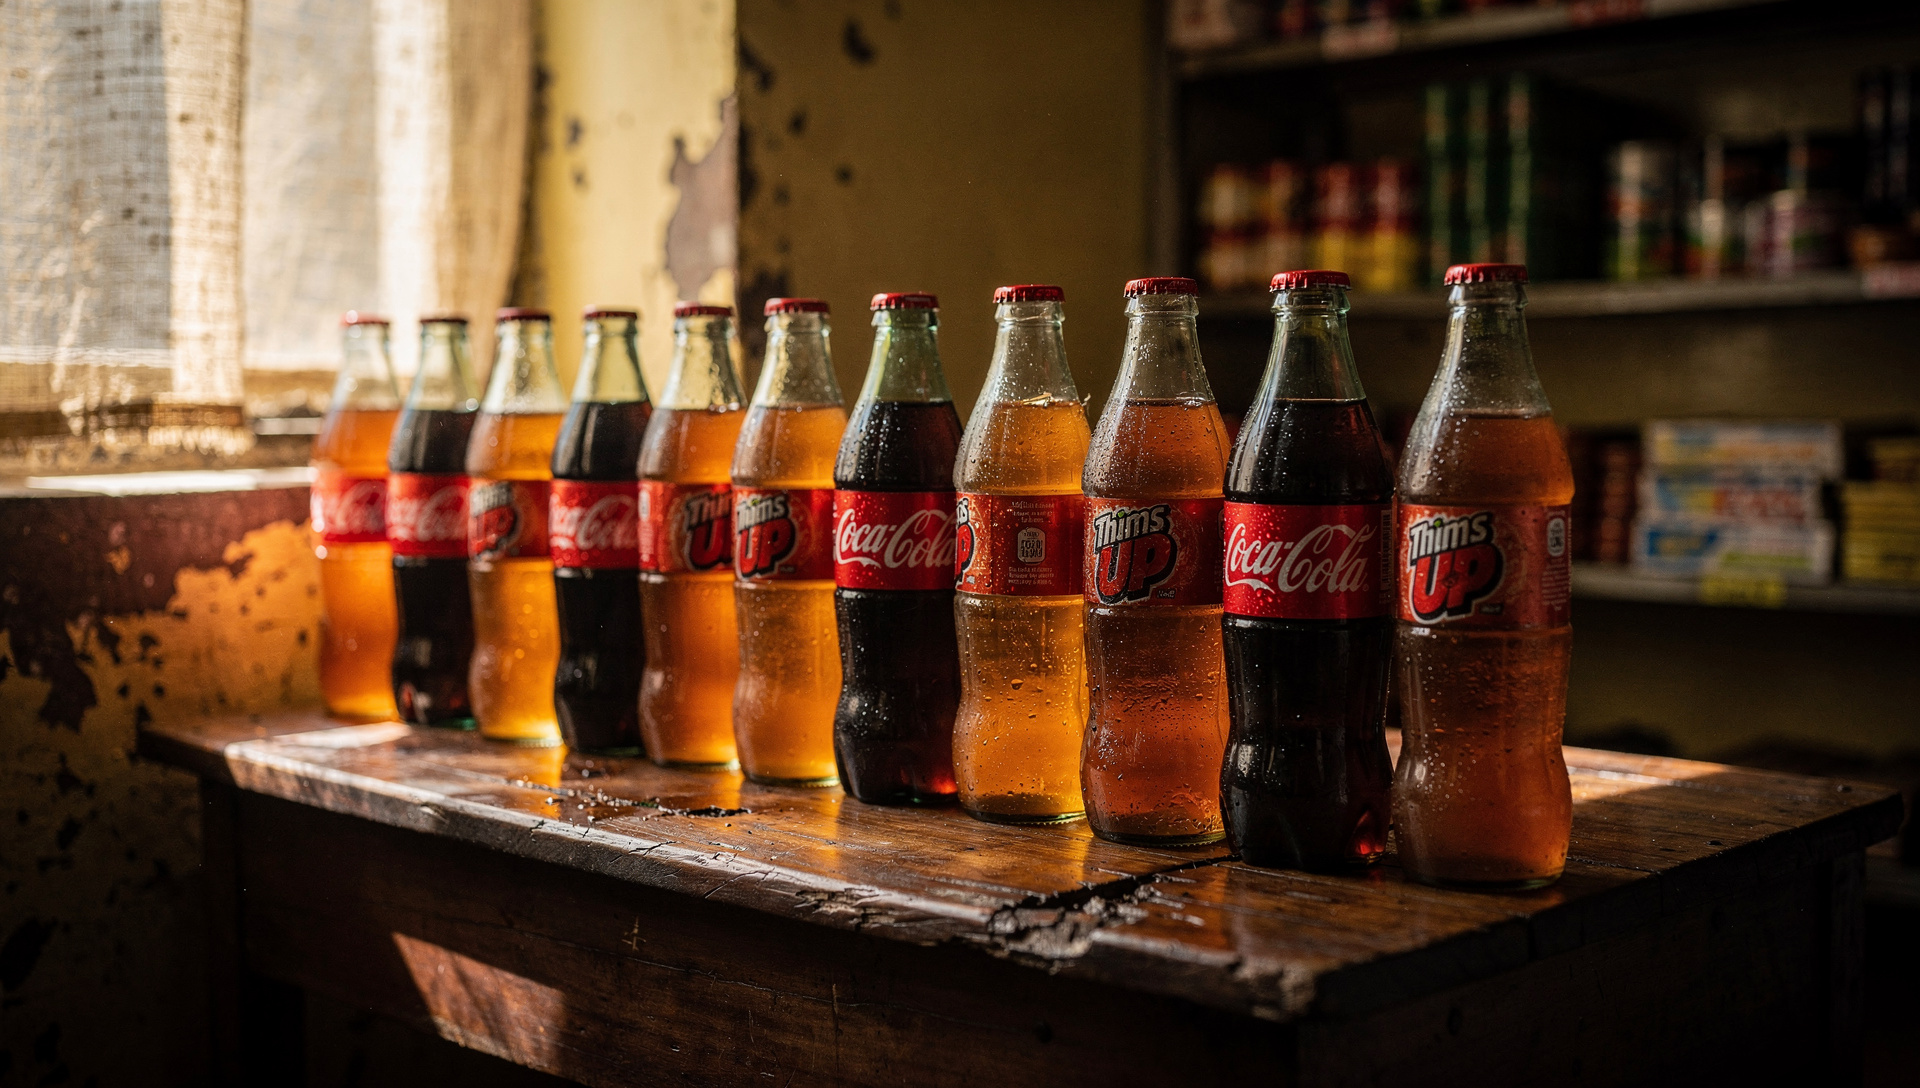
HCCB manufactura y distribuye Coca-Cola, Thums Up, Sprite, Fanta, Limca y Maaza en 10 estados y cuatro territorios de la Unión, con presencia principal en el sur y oeste del país. Opera bajo contratos que le exigen comprar concentrado de proveedores designados por Coca-Cola; no puede reformular ni cambiar proveedores libremente, aunque retiene discreción de precios dentro de techos contractuales.
Riesgos operacionales y de valuación
El acuerdo principal de embotellador con Coca-Cola vence el 31 de mayo de 2030. Esa dependencia contractual introduce un riesgo estructural: cualquier cambio en los términos de provisión de concentrado, en la asignación territorial o en los márgenes negociados puede impactar directamente la rentabilidad de HCCB. Y a diferencia de un embotellador diversificado, HCCB no tiene plan B fuera del ecosistema Coca-Cola.
El <abbr title="rango de precios en el que se colocarán las acciones durante el IPO">price band</abbr> aún no está definido, pero una valuación de $10.000 millones sobre ingresos de $1.230 millones en FY26 implica un múltiplo precio/ventas de 8,1x. Para un embotellador, negocio intensivo en capital con márgenes operacionales típicamente entre el 8% y el 12%, ese múltiplo no es bajo. La apuesta del comprador es que el rebote del Q1 es estructural y que el <abbr title="beneficio antes de intereses, impuestos, depreciaciones y amortizaciones">EBITDA</abbr> va a expandirse conforme el refranchising se estabilice.
Los book-running lead managers del proceso incluyen a Kotak Mahindra Capital, Citigroup Global Markets India, J.P. Morgan India, Morgan Stanley India, Axis Capital, Goldman Sachs (India) Securities e IIFL Capital Services. Un sindicato potente que indica que Coca-Cola apunta a una colocación institucional grande, probablemente con peso de fondos internacionales.
Contexto de mercado indio
India ha visto dos <abbr title="ofertas públicas iniciales">IPOs</abbr> de alto perfil este año. Jio Platforms debutó en octubre con una captación récord de $3.200 millones, aunque tras el pico de apertura de +21% la acción cotizó plana el resto de la sesión. Hyundai Motor India recaudó ₹27.870 crores en 2024. HCCB apunta a un rango intermedio en tamaño pero con un perfil operativo más maduro y menos emocionante que una plataforma digital.
La acción de Coca-Cola cotiza en $95,67, prácticamente plana (-0,06%), dentro de su rango de 52 semanas entre $67,27 y $97,39. El mercado ya conocía la intención de listar HCCB desde junio; la presentación formal de documentos no generó sorpresa. El siguiente paso es que SEBI revise el prospecto, emita observaciones y autorice el roadshow. Si todo fluye, el precio se fijará en el segundo trimestre de 2027 y la cotización arrancaría poco después en la BSE y la NSE.