Vale: metales base compensan la caída del 20% en EBITDA
Andrés Valcárcel · Empresas y Resultados ·
La minera brasileña reportó $3.500 millones de EBITDA en Q3, presionado por el hierro en mínimos de dos años. Níquel y cobre compensan parte del golpe con récords operativos.
Vale reportó el jueves 29 de octubre un <abbr title="Earnings Before Interest, Taxes, Depreciation and Amortization: beneficio antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> pro forma de $3.500 millones en Q3 2026, cayendo 20% interanual, presionado por una caída del 10% en precios realizados de mineral de hierro, mayores costos de búnker y la apreciación del real brasileño. Pero el golpe no fue total: los metales base dispararon su EBITDA un 60% interanual hasta $1.100 millones, representando ahora el 31% del EBITDA total de la compañía en el trimestre.
La acción cerró el viernes 6 de noviembre en $11,59 con un alza del 1,22%, aunque permanece un 35% por debajo de su máximo de 12 meses de $17,82 alcanzado el 20 de abril. El martes 3 de noviembre había tocado su mínimo anual en $10,98, marcando el momento de mayor presión sobre el papel antes de la semana pasada.
Los ingresos llegaron a $10.600 millones, superando ligeramente la estimación de $10.510 millones, pero el <abbr title="Earnings Per Share: beneficio por acción">EPS</abbr> fue de $0,29, un 27% por debajo de la previsión de $0,40. La ganancia neta cayó 53% golpeada por la caída de precios del hierro, la commodity que sigue siendo el motor principal de Vale aunque su peso relativo esté cambiando.
Hierro en mínimos de dos años y costos al alza
El mineral de hierro tocó su punto más bajo en 25 meses el 27 de octubre, cuando llegó a $91,05 por tonelada. Los futuros de noviembre en Singapur operaban el viernes 6 de noviembre en $89,65/ton, cayendo 0,93% y marcando su nivel más bajo desde el 23 de septiembre de 2024. Como ya publicamos, el CEO Gustavo Pimenta había declarado en octubre que los precios «deberían ser hoy un poco más altos», pero el mercado no le compró el argumento.
El 4 de noviembre hubo un rebote técnico: Dalian subió 1,56% hasta 682 yuan ($102,01/ton) y Singapur avanzó 1,27% a $91,85/ton. Ese movimiento respondió más a cierre de posiciones cortas y reposicionamiento pre-Año Nuevo chino que a mejora estructural de la demanda.
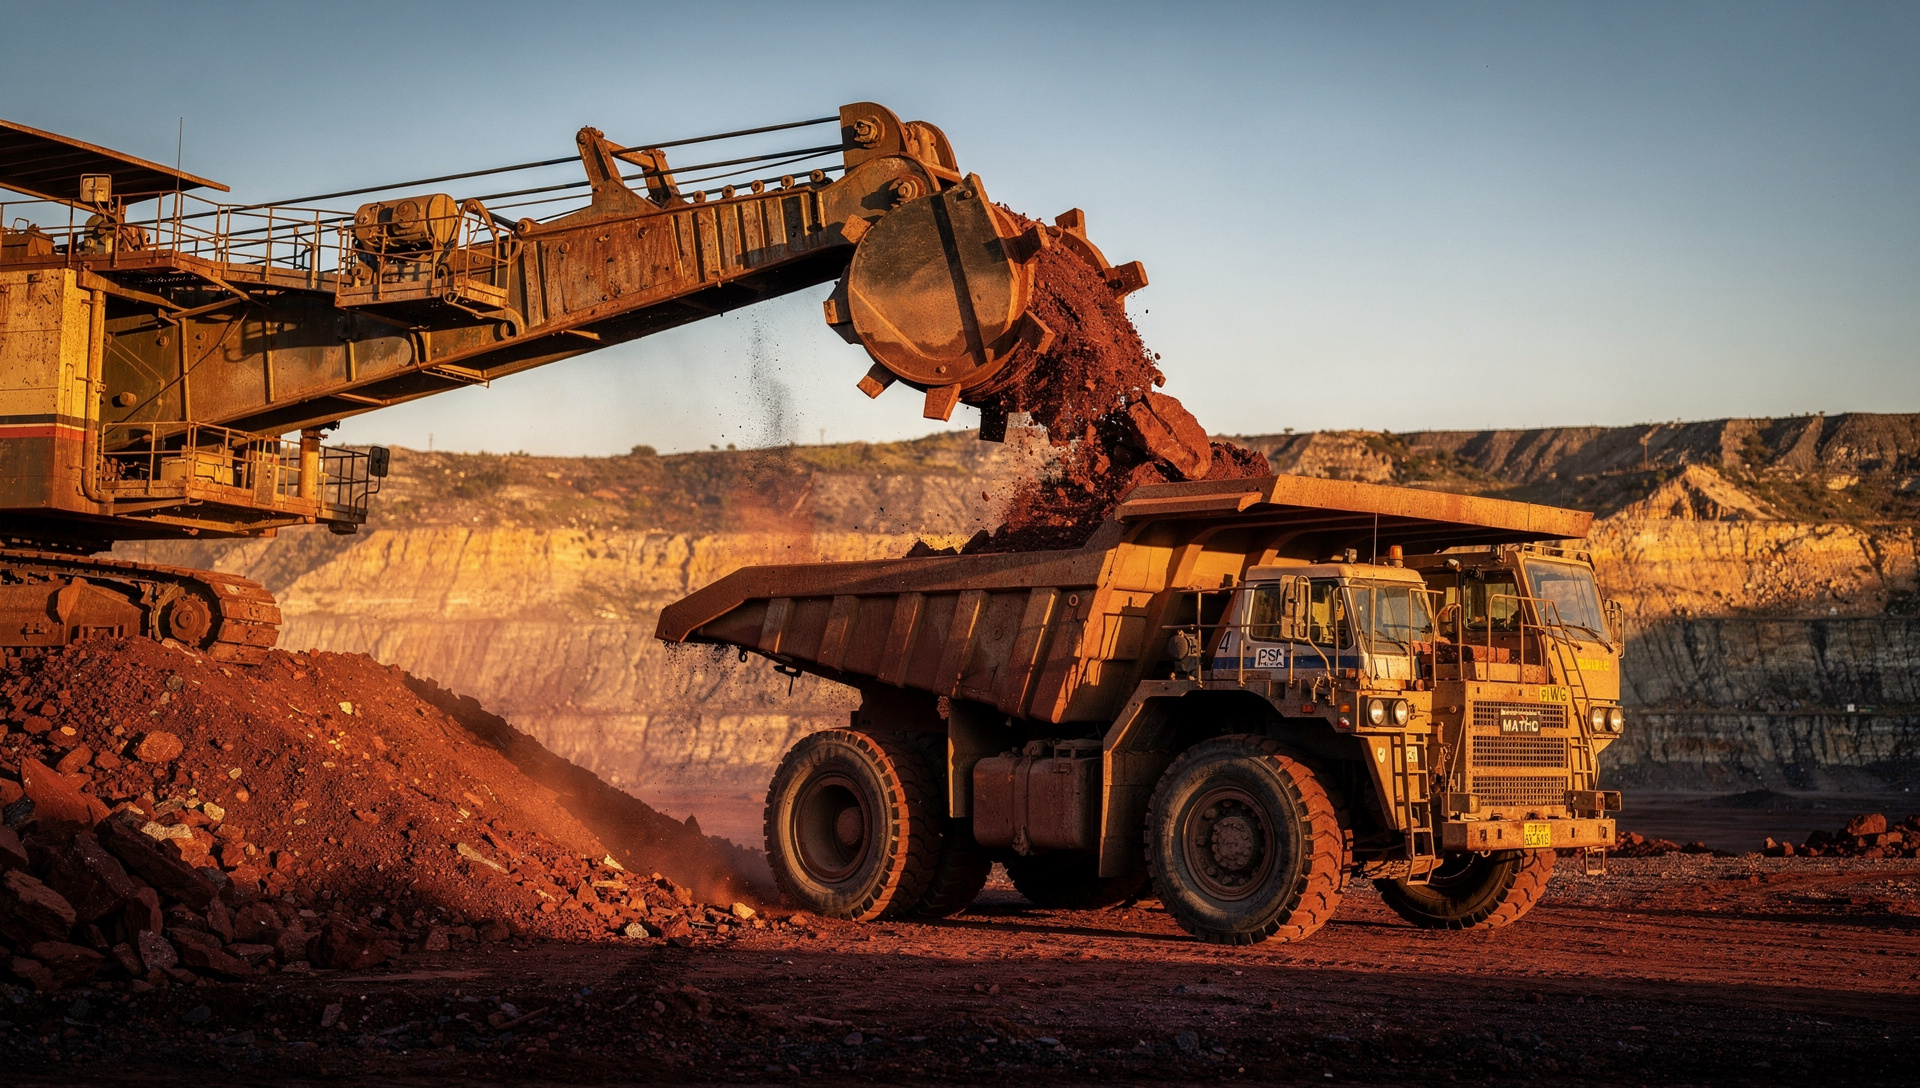
La producción de hierro de Vale cayó 6% interanual a 88,4 millones de toneladas, por debajo de la expectativa de 90,1 Mt. La empresa reportó problemas de confiabilidad de camiones autónomos en Serra Norte y suspensión de operaciones en otras unidades, lo que incrementó los costos de compra de mineral a terceros. Las ventas, sin embargo, llegaron a 86,3 millones de toneladas, ligeramente por encima del año anterior, soportadas por el desempeño de S11D y ventas de inventario.
Níquel y cobre cambian la ecuación
Mientras el hierro perdía terreno, los metales base dieron el salto que Vale necesitaba. La producción de níquel subió 6% interanual y las ventas avanzaron 16%, con la refinería de Sudbury entregando su mayor output trimestral desde Q4 2013. El cobre registró producción récord en Salobo, aunque la producción total del metal cayó 6% por mantenimiento planificado en Sossego.
El EBITDA de Vale Base Metals llegó a $1.100 millones, más del 60% por encima del año anterior. Ese salto representa un cambio de peso dentro del portafolio: los metales base ahora generan casi un tercio de las ganancias operativas, una proporción impensable hace dos años cuando el hierro dominaba con más del 80% del EBITDA.
El all-in cost del cobre fue negativo en $200 por tonelada, mejorando $1.200/ton interanual gracias a créditos por subproductos. Esa dinámica —similar a la que vimos en Rio Tinto en agosto— refleja la demanda estructural de infraestructura para IA y transición energética, que consume cobre y níquel en volúmenes que no aparecen en los titulares de semiconductores.
Los analistas recortan objetivos tras el earnings
La reacción del mercado y de los analistas fue mixta. En las 48 horas posteriores al reporte, tres firmas recortaron sus precios objetivo: UBS bajó a $14 desde $15 (2 de noviembre), Freedom Broker cortó a $10 desde $12 (misma fecha) y Barclays mantuvo en $15. El consenso de 14 analistas sitúa el precio objetivo promedio en $14,96, lo que implica un upside del 31% desde los $11,42 donde cotizaba al cierre del 3 de noviembre.
| Firma | Objetivo anterior | Nuevo objetivo | Cambio |
|---|---|---|---|
| UBS (Caio Greiner) | $15 | $14 | -6,7% |
| Freedom Broker (Vitaly Kononov) | $12 | $10 | -16,7% |
| Barclays (Amos Fletcher) | $15 | $15 | Sin cambio |
El desajuste entre ingresos que superan estimaciones y <abbr title="Earnings Per Share: beneficio por acción">EPS</abbr> que falla por un 27% dejó a los traders sin una lectura clara. Los que buscaban un rebote técnico lo encontraron el viernes; los que esperaban convicción en la recuperación siguen esperando.
Flujo de caja sólido pese al EBITDA débil
A pesar de la caída del EBITDA, el flujo libre de caja fue de $2.200 millones en Q3, soportado por liberación de capital de trabajo y beneficios de cobertura. El <abbr title="Capital Expenditure: inversión en bienes de capital">capex</abbr> fue de $1.250 millones. La deuda neta expandida bajó $200 millones hasta $16.400 millones, permaneciendo dentro del rango objetivo de $10.000 a $20.000 millones que la compañía se ha fijado.
Ese flujo de caja positivo en un trimestre con hierro en mínimos de dos años y producción cayendo 6% muestra la efectividad de las coberturas y la gestión de inventarios. Pero también revela lo ajustado del margen operativo: cualquier deterioro adicional en precios del hierro o un contratiempo en Sudbury o Salobo reducirían ese colchón rápidamente.
Vale está ejecutando un cambio de portafolio en tiempo real. Hace dos trimestres el hierro representaba más del 80% del EBITDA; ahora los metales base aportan casi un tercio. Ese rebalanceo llegó justo cuando el hierro tocó mínimos de dos años. Si la demanda china no repunta —y BMI revisó a la baja su previsión de precio promedio 2026 a $95/ton desde $99—, esa diversificación será la única razón por la que el EBITDA no caiga más del 20% en los próximos trimestres.