Intel lanza GPU D-series y suma cuatro alianzas contra Nvidia
María González · Empresas y Resultados ·
La GPU D-series llega con specs competitivas y un stack de software abierto, pero el verdadero reto es convertir colaboraciones con Applied, Anaconda, ConnX y Terafab en facturación real.
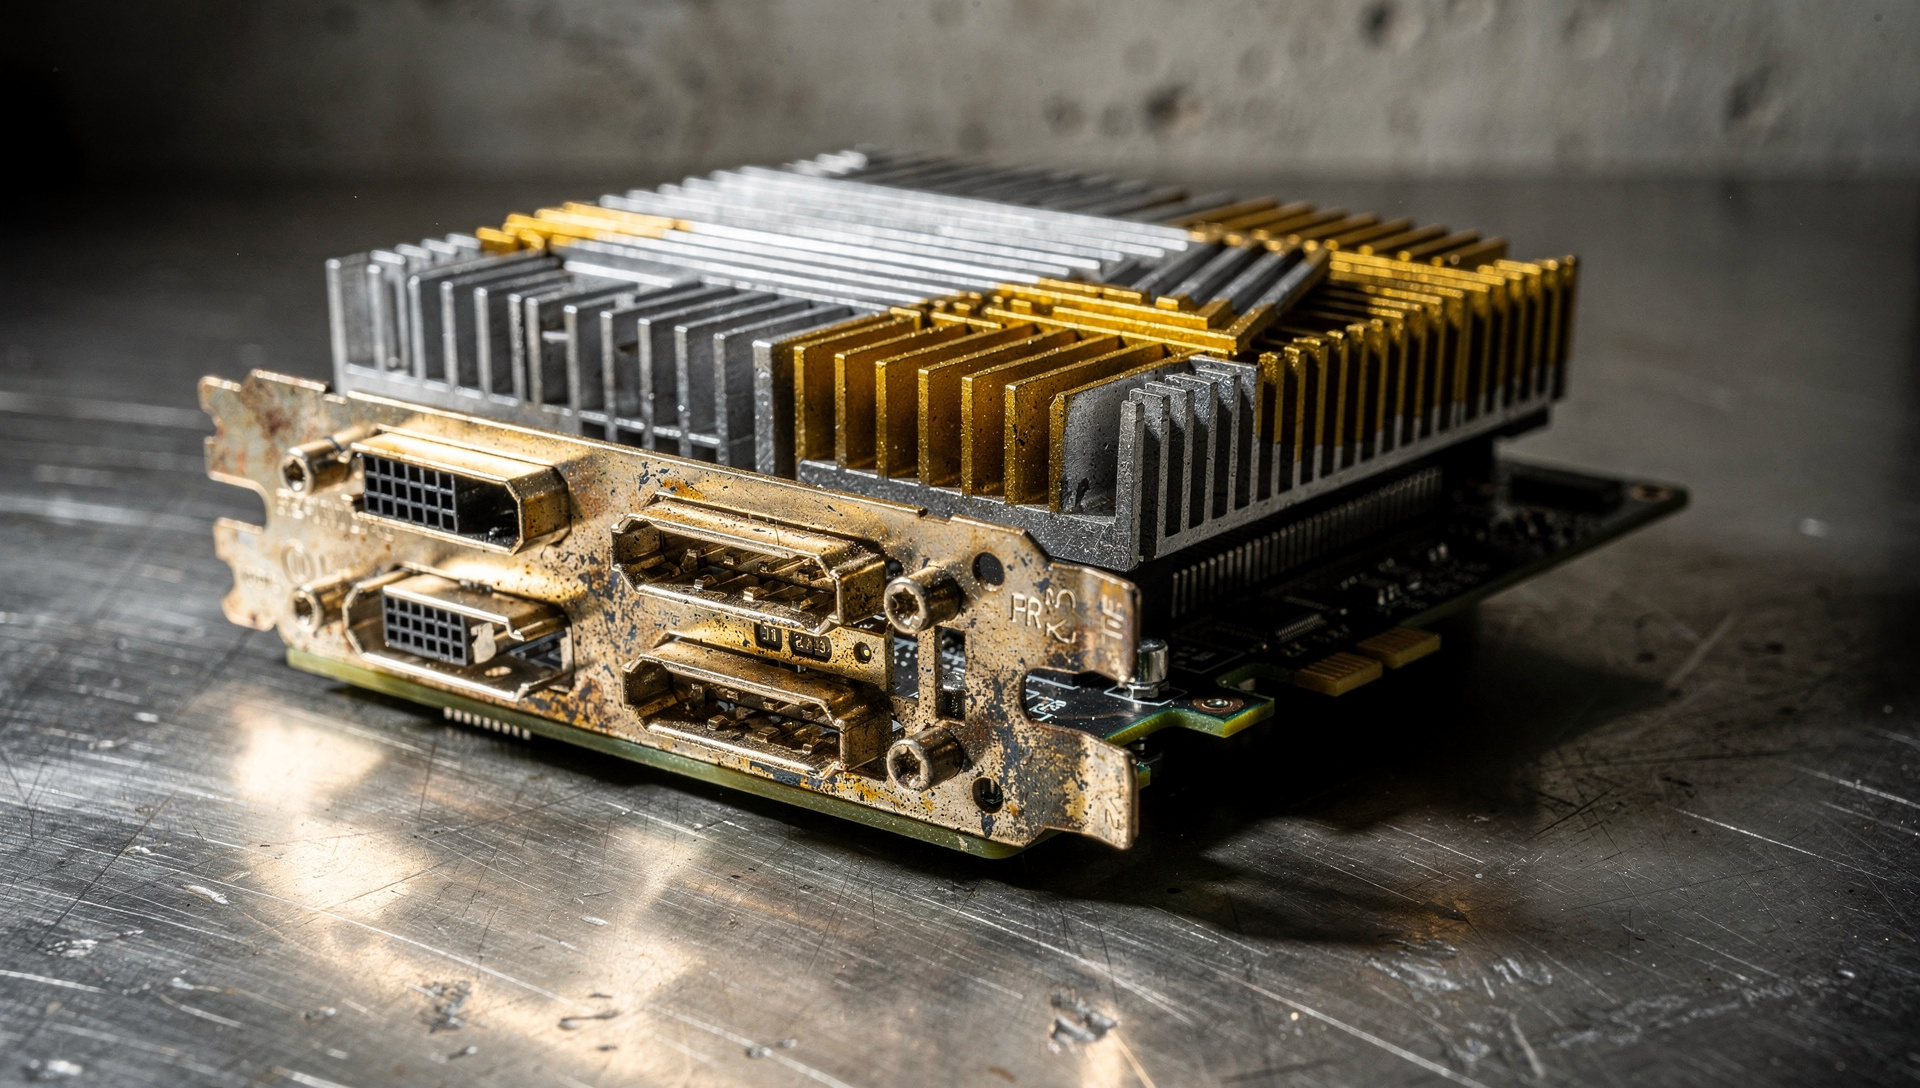
Intel presentó el 12 de octubre en la cumbre global del <abbr title="Open Compute Project, consorcio de infraestructura abierta de data centers">Open Compute Project</abbr> su GPU D-series —antes conocida como Crescent Island— con 1.3 petaflops de cómputo FP8, 1.5 TB/s de ancho de banda de memoria y hasta 480 GB de LPDDR5X, todo en 350 vatios. La tarjeta ya está en muestreo con clientes. El anuncio llega acompañado de cuatro colaboraciones nuevas o ampliadas con Applied Materials, Anaconda, ConnX y el proyecto Terafab de Elon Musk, señalando que Intel apuesta a un ecosistema completo —hardware, software y foundry— para competir contra Nvidia en márgenes de negocio.
Specs que compiten, pero sin precio ni fecha de venta masiva
Una GPU D-series individual puede soportar modelos de hasta 300 mil millones de parámetros; un sistema de ocho unidades gestiona modelos que superan un billón de parámetros. La memoria de 480 GB en una sola tarjeta es un salto significativo frente a diseños que requieren múltiples unidades para cargar modelos grandes en inferencia.
El diseño usa formulario PCIe estándar y refrigeración por aire, lo que permite despliegue en centros de datos existentes sin infraestructura especializada de líquido. Esa compatibilidad con racks convencionales reduce la barrera de entrada para hyperscalers y empresas que ya tienen infraestructura instalada.
Cuatro alianzas en dos semanas
Entre finales de septiembre y la primera quincena de octubre, Intel formalizó o amplió cuatro colaboraciones clave que rodean a la GPU D-series y su hoja de ruta de foundry:
- Applied Materials (anunciado el 7 de octubre): trabajarán en transistores de próxima generación, interconexiones y empaquetamiento avanzado, vinculando el EPIC Center de Applied en Silicon Valley con el campus de I+D de Intel en Hillsboro, Oregon. Lip-Bu Tan, CEO de Intel, llamó a Applied "un socio importante" para acelerar las innovaciones necesarias en los nodos 18A y 14A.
- Anaconda: Intel amplió su colaboración para distribuir herramientas de IA, aprendizaje automático y Python optimizadas por Intel a través del ecosistema conda. La cifra acumulada alcanza 500 millones de descargas, aunque no hay desglose de cuántas se traducen en adopción de Xeon o GPU D-series en producción.
- ConnX: lanzó una integración usando tecnología de computación edge de Intel para potenciar inteligencia compartida en tiempo real en transportación y manufactura. No hay cifras de contrato divulgadas.
- Terafab (Elon Musk): Intel anunció que colaborará con Tesla, SpaceX y xAI, donde el proceso 18A de Intel será usado en el Terafab completo. Musk dijo que Intel "está entusiasmado de asociarse en algunas tecnologías de manufactura central". El proceso 18A aún no está finalizado; se espera que madure cuando la fab escale.
| Socio | Ámbito | Dato destacado |
|---|---|---|
| Applied Materials | Transistores 18A/14A, empaquetamiento | Vincula EPIC Center con Hillsboro |
| Anaconda | Distribución de software ML/Python | 500M descargas acumuladas |
| ConnX | Computación edge en manufactura | Integración en tiempo real |
| Terafab (Musk) | Foundry para Tesla/SpaceX/xAI | Proceso 18A a 1 TW/año |
Alianzas vs. ingresos: el gap que persiste
El research destaca que ninguna de estas colaboraciones incluye cifras de contrato, timeline exclusivo ni participación accionaria. Son acuerdos de I+D y de adopción tecnológica, no compromisos de volumen de compra ni garantías de ingresos a corto plazo.
Como ya publicamos en septiembre, Intel Foundry perdió $2.1 mil millones en el segundo trimestre, consumiendo el 84% de la ganancia operativa del segmento de Data Center AI. La mayor parte de los ingresos de foundry provienen de Intel comprándose wafers a sí misma, no de clientes externos. Hasta agosto, solo $293 millones de los $5.800 millones facturados por Intel Foundry en Q2 vinieron de fuera.
Gary Dickerson, CEO de Applied Materials, afirmó que traer equipos al EPIC Center "acelerará las innovaciones de transistor, interconexión y empaquetamiento necesarias para impulsar el futuro de la computación AI". El énfasis está en acortar ciclos de desarrollo, no en escalar producción comercial ahora mismo.
Software como pegamento operacional, no como métrica
Los 500 millones de descargas acumuladas de paquetes de Intel en conda son una métrica de alcance entre desarrolladores. Pero sin claridad sobre cuántas de esas descargas se traducen en workloads de producción corriendo en Xeon o GPU D-series, la cifra mide visibilidad más que adopción efectiva.
El stack de software abierto que Intel promociona en OCP —herramientas optimizadas para inferencia de modelos grandes en infraestructura estándar— es la apuesta para bajar la fricción de migrar cargas de trabajo desde Nvidia. Pero hacer que un hyperscaler o un cliente empresarial cambie su pipeline completo no es automático. Cada integración lleva meses de validación interna.
El reto sigue siendo ejecución, no anuncios
Intel está construyendo un moat vertical: si logra que clientes grandes ejecuten cargas de trabajo completas en su stack —chip, software, foundry— puede recapturar margen en lugar de cederlo a AMD (modelo fabless) o Nvidia. La GPU D-series tiene specs que compiten en densidad de memoria por vatio. Las colaboraciones con Applied, Anaconda, ConnX y Terafab refuerzan la narrativa de ecosistema integrado.
Pero la pregunta operativa permanece: ¿cuánto de ese ecosistema se traduce en capacidad comercialmente utilizada y facturada a clientes externos en los próximos cuatro trimestres? El proceso 14A que Terafab usará aún no está finalizado. La GPU D-series está en muestreo, sin fecha de lanzamiento masivo. La división de foundry sigue quemando capital más rápido de lo que genera desde fuera. El siguiente catalizador concreto es el PDK 0.9 del nodo 14A, esperado para finales de octubre, que dará visibilidad sobre si Intel puede cumplir su hoja de ruta de fabricación sin retrasos adicionales.