Lockheed Martin suma cartera récord de $292.000M pero su caja cae 9%
Lucas Montero · Empresas y Resultados ·
Lockheed Martin bate estimaciones con $7.97 por acción y backlog que creció 27% en tres meses, pero convirtió menos pedidos en efectivo que hace un año. La pregunta ahora es velocidad de ejecución.
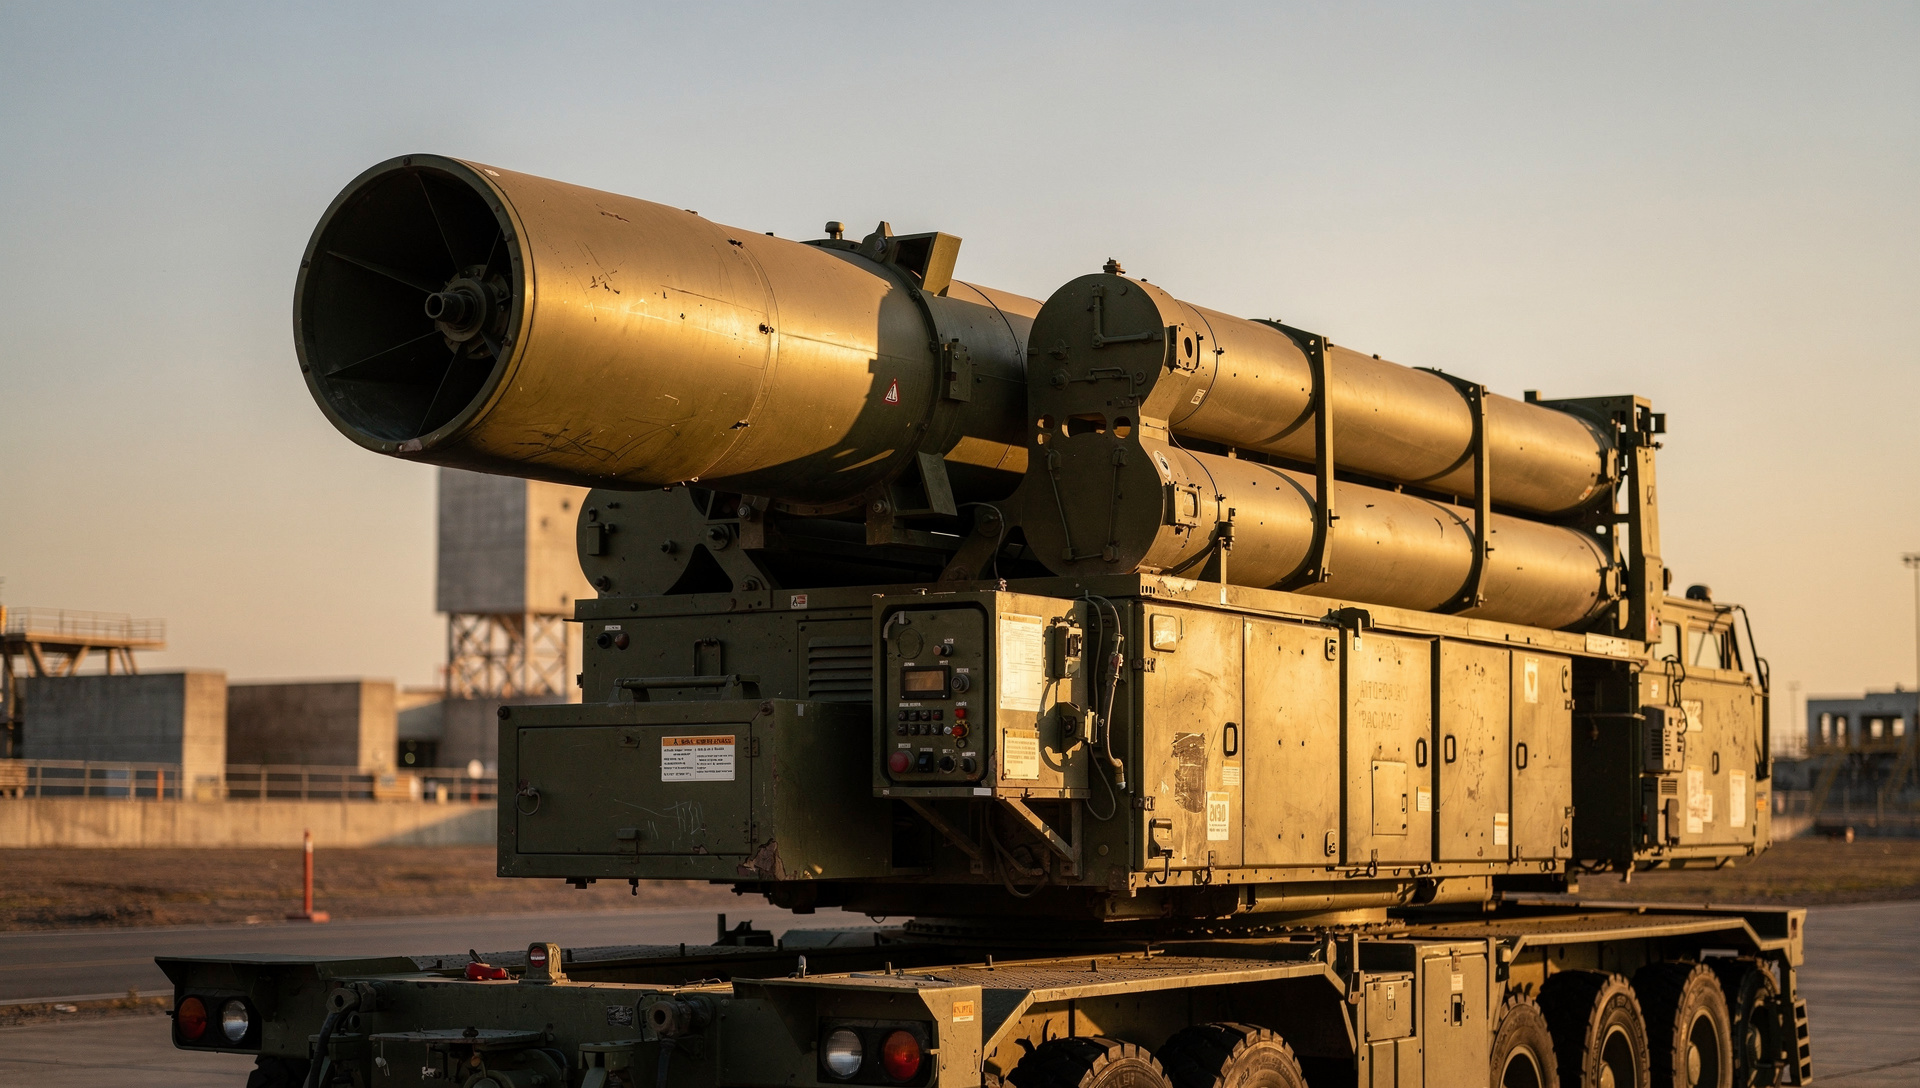
Lockheed Martin cerró el tercer trimestre de 2026 con ventas de $20.700 millones, un alza del 11% interanual, y ganancias netas de $1.800 millones ($7.97 por acción, +14% interanual). Ambas cifras superaron las estimaciones de consenso ($7.52–7.55 <abbr title="ganancias por acción">EPS</abbr> y $20.460 millones en ingresos), según informó la compañía esta mañana antes de la apertura de Wall Street. Pero el dato que marca el trimestre es otro: el backlog alcanzó un récord de $292.000 millones, un crecimiento del 27% desde el segundo trimestre, impulsado por $52.500 millones asociados al contrato multianual de interceptores PAC-3 MSE.
El contraste: el flujo de caja operativo del trimestre fue de $3.400 millones, un 8% menos que los $3.700 millones del mismo período de 2025. El free cash flow cayó 9%, de $3.300 millones a $3.000 millones. La cartera de pedidos explota, pero la conversión a efectivo se desacelera.
Batida de estimaciones y guidance al alza
La compañía elevó su guidance de 2026 en las tres métricas principales: ventas esperadas de $80.000–$82.000 millones (antes $79.750–$81.750 millones), <abbr title="ganancias por acción">EPS</abbr> de $30.35–$30.75 (antes $29.95–$30.65) y free cash flow de $7.800–$8.000 millones. La revisión al alza del flujo de caja proyectado para el año completo contrasta con la caída trimestral y sugiere que la compañía espera aceleración en el cuarto trimestre.
Lockheed también anunció el 24.° aumento consecutivo de su dividendo, reforzando la narrativa de generación de caja estructural pese a la volatilidad trimestral. La acción cotiza hoy en $551.51 (+0.51% respecto al cierre del miércoles en $548.23), después de tocar $557.21 en el pre-mercado (+1.03%).
PAC-3 MSE: el pilar de los próximos siete años
El crecimiento del backlog tiene nombre propio: PAC-3 Missile Segment Enhancement. En julio de 2026, el Departamento de Defensa de EE.UU. otorgó a Lockheed un contrato de hasta $53.860 millones para aumentar la producción de estos interceptores hasta 2033. El acuerdo formaliza un marco anunciado en enero, que busca triplicar la capacidad anual de producción: de ~600 unidades a 2.000 para 2030.
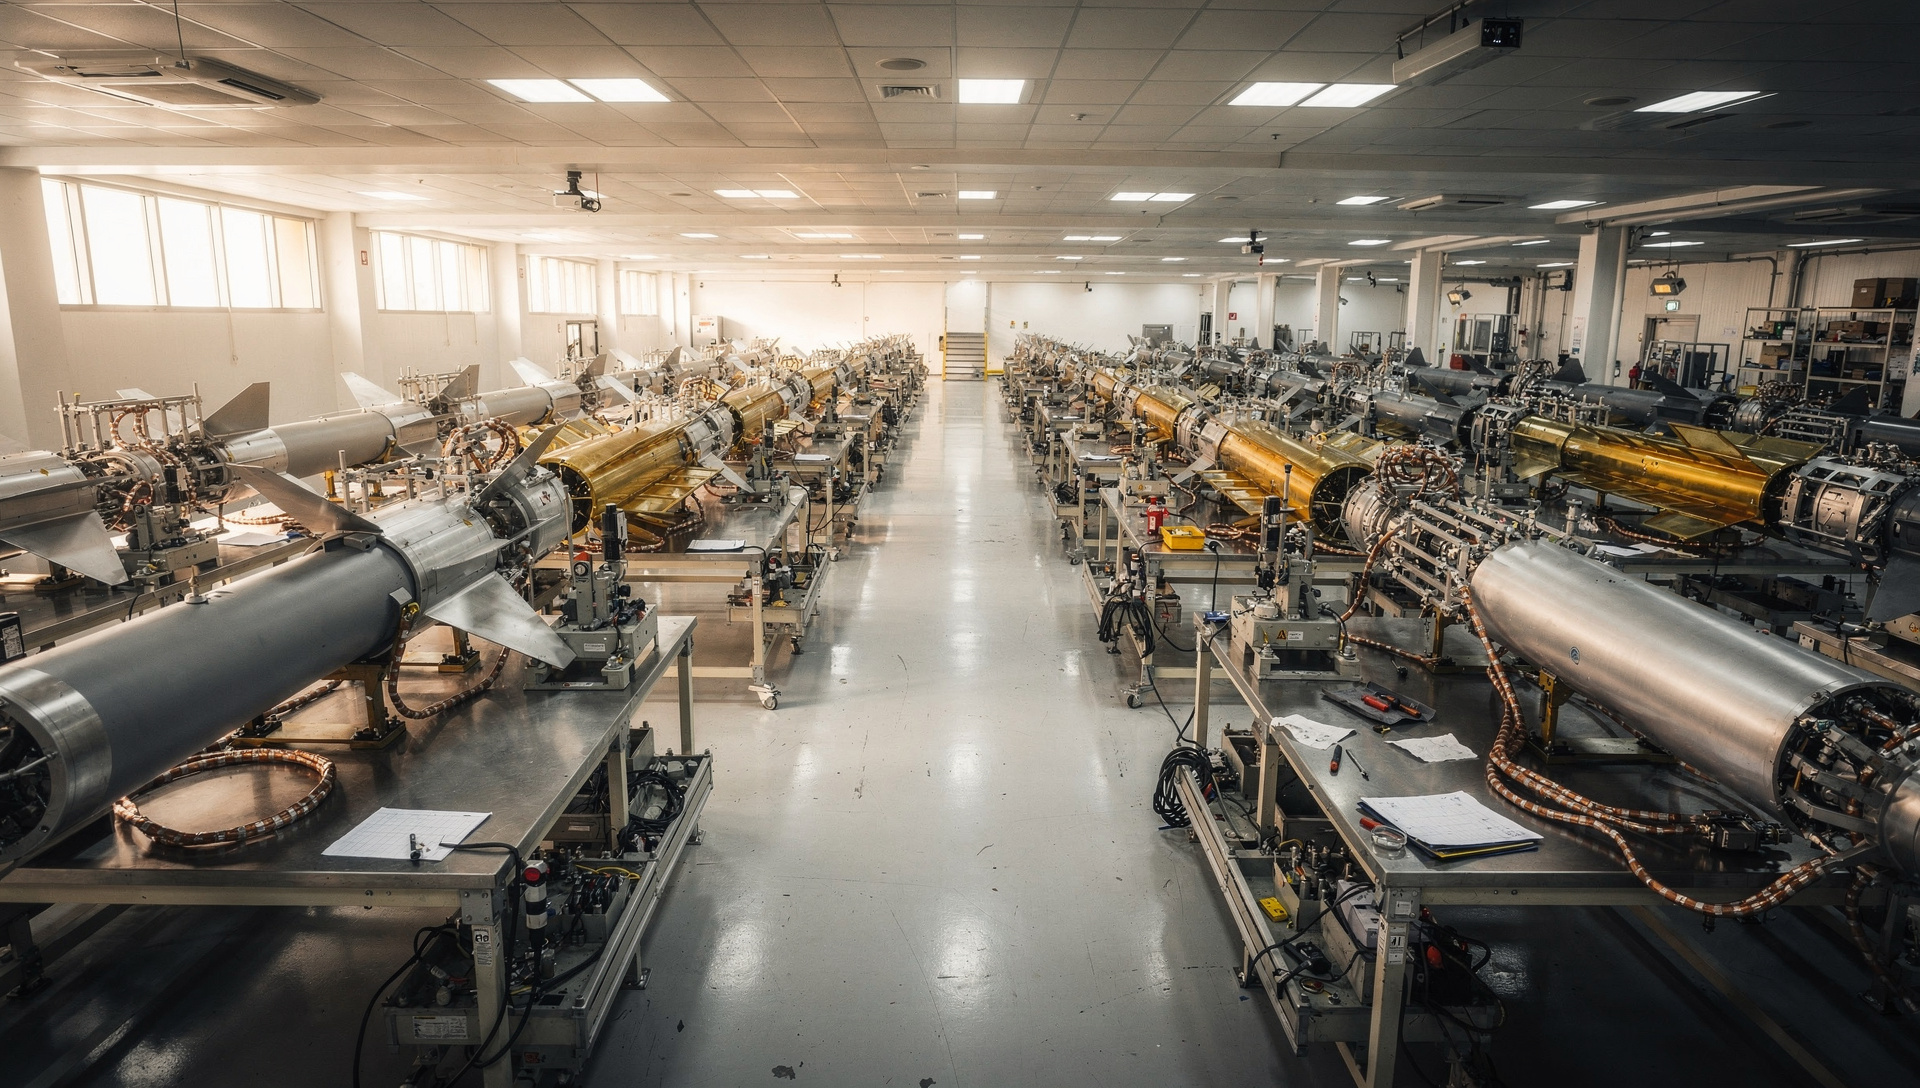
En 2025, Lockheed entregó 620 PAC-3 MSE, superando el año anterior en más del 20%. La rampa de producción ya está en marcha, pero el ritmo de conversión de pedidos a entregas —y de entregas a caja— es la variable que el mercado vigila. El trimestre pasado, ese ritmo se desaceleró.
- Backlog total: $292.000 millones (+27% trimestral, récord histórico)
- PAC-3 MSE en backlog: $52.500 millones del contrato multianual
- Capacidad objetivo: 2.000 interceptores anuales para 2030 (desde ~600 actuales)
- Otros programas en rampa: THAAD (cuadruplicación planificada), PrSM (escalado acelerado)
Por qué cae el flujo de caja si los pedidos crecen
La caída del 8% en el <abbr title="cash flow operativo">CFO</abbr> refleja el costo de acelerar capacidad productiva. Lockheed está invirtiendo capital de trabajo y <abbr title="gastos de capital">capex</abbr> para cumplir las rampas de PAC-3 MSE, THAAD y PrSM. El contrato de siete años con el Pentágono asegura ingresos futuros, pero el desembolso inicial para triplicar líneas de producción presiona la caja hoy.
El free cash flow de $3.000 millones en Q3 sigue siendo robusto en términos absolutos, pero la comparación interanual (-9%) pone en evidencia el trade-off: visibilidad récord a cambio de conversión más lenta en el corto plazo. La guidance elevada de FCF para el año completo ($7.800–$8.000 millones) implica que la compañía espera recuperar terreno en el cuarto trimestre, históricamente el más fuerte en generación de caja.
El mercado premia rentabilidad, no solo volumen
El contexto importa. El martes pasado, GE Aerospace cayó un 3.67% pese a elevar previsiones de 2026, porque el mercado castigó márgenes planos en un trimestre de backlog récord. Lockheed, en cambio, expandió <abbr title="ganancias por acción">EPS</abbr> un 14% interanual mientras cumplía con las rampas de producción. Esa combinación —volumen y rentabilidad— sostiene la reacción positiva de hoy, aunque moderada.
El sector defensivo está bajo escrutinio en métricas de eficiencia operativa. Los inversores institucionales premian a quien puede escalar sin comprometer márgenes. Lockheed demostró en Q3 que puede sostener rentabilidad mientras triplica capacidad en su programa estrella.
| Métrica | Q3 2026 | Q3 2025 | Variación |
|---|---|---|---|
| Ventas | $20.700M | $18.600M | +11% |
| Ganancias netas | $1.800M | $1.600M | +14% |
| EPS | $7.97 | $6.95 | +14% |
| Cash from operations | $3.400M | $3.700M | −8% |
| Free cash flow | $3.000M | $3.300M | −9% |
Demanda estructural de municiones avanzadas
El backlog récord refleja un cambio de fondo en la estrategia de defensa occidental: reabastecimiento de arsenales tras años de despliegue y tensiones geopolíticas en múltiples frentes. El Departamento de Defensa está solicitando a Lockheed que cuadruplique la producción de THAAD (interceptor de alta altitud) y escale más rápido la de PrSM (misil de precisión de largo alcance). Ambos programas suman presión a las líneas de producción y al capital de trabajo.
En julio, cuando el contrato de $53.860 millones se hizo público, Lockheed ya operaba con $230.000 millones en backlog impulsado por el cierre del Estrecho de Ormuz y la guerra de Irán. Desde entonces, la cartera creció otros $62.000 millones en tres meses, un ritmo que no se veía desde la escalada inicial de 2025.
Jim Taiclet, CEO de Lockheed, y Evan Scott, CFO, lideran la conferencia de resultados a las 8:30 AM ET de hoy. El mercado espera detalles sobre el cronograma de conversión del backlog y sobre las inversiones necesarias para alcanzar las 2.000 unidades anuales de PAC-3 MSE sin comprometer márgenes.