NVIDIA cae 4% pese a ampliar su mercado a $40.000M por gigavatio
María González · Empresas y Resultados ·
El chipmaker presentó OpenShell y DSX POD el 22 de octubre, expandiendo su oportunidad de ingresos por gigavatio de $18.000 a $40.000 millones. El stock respondió con una caída del 4,4% en la sesión.
NVIDIA cayó un 4,4% el jueves 22 de octubre, precisamente el día que anunció su mayor expansión de mercado direccionable en años. La compañía cerró esa sesión en $212,21, desde los $221,97 del miércoles previo. Este viernes cotiza en $213,66, aún un 3,7% por debajo del nivel previo al anuncio. La paradoja es clara: Jensen Huang presenta una arquitectura que triplica la oportunidad de ingresos por gigavatio desplegado y el mercado vende.
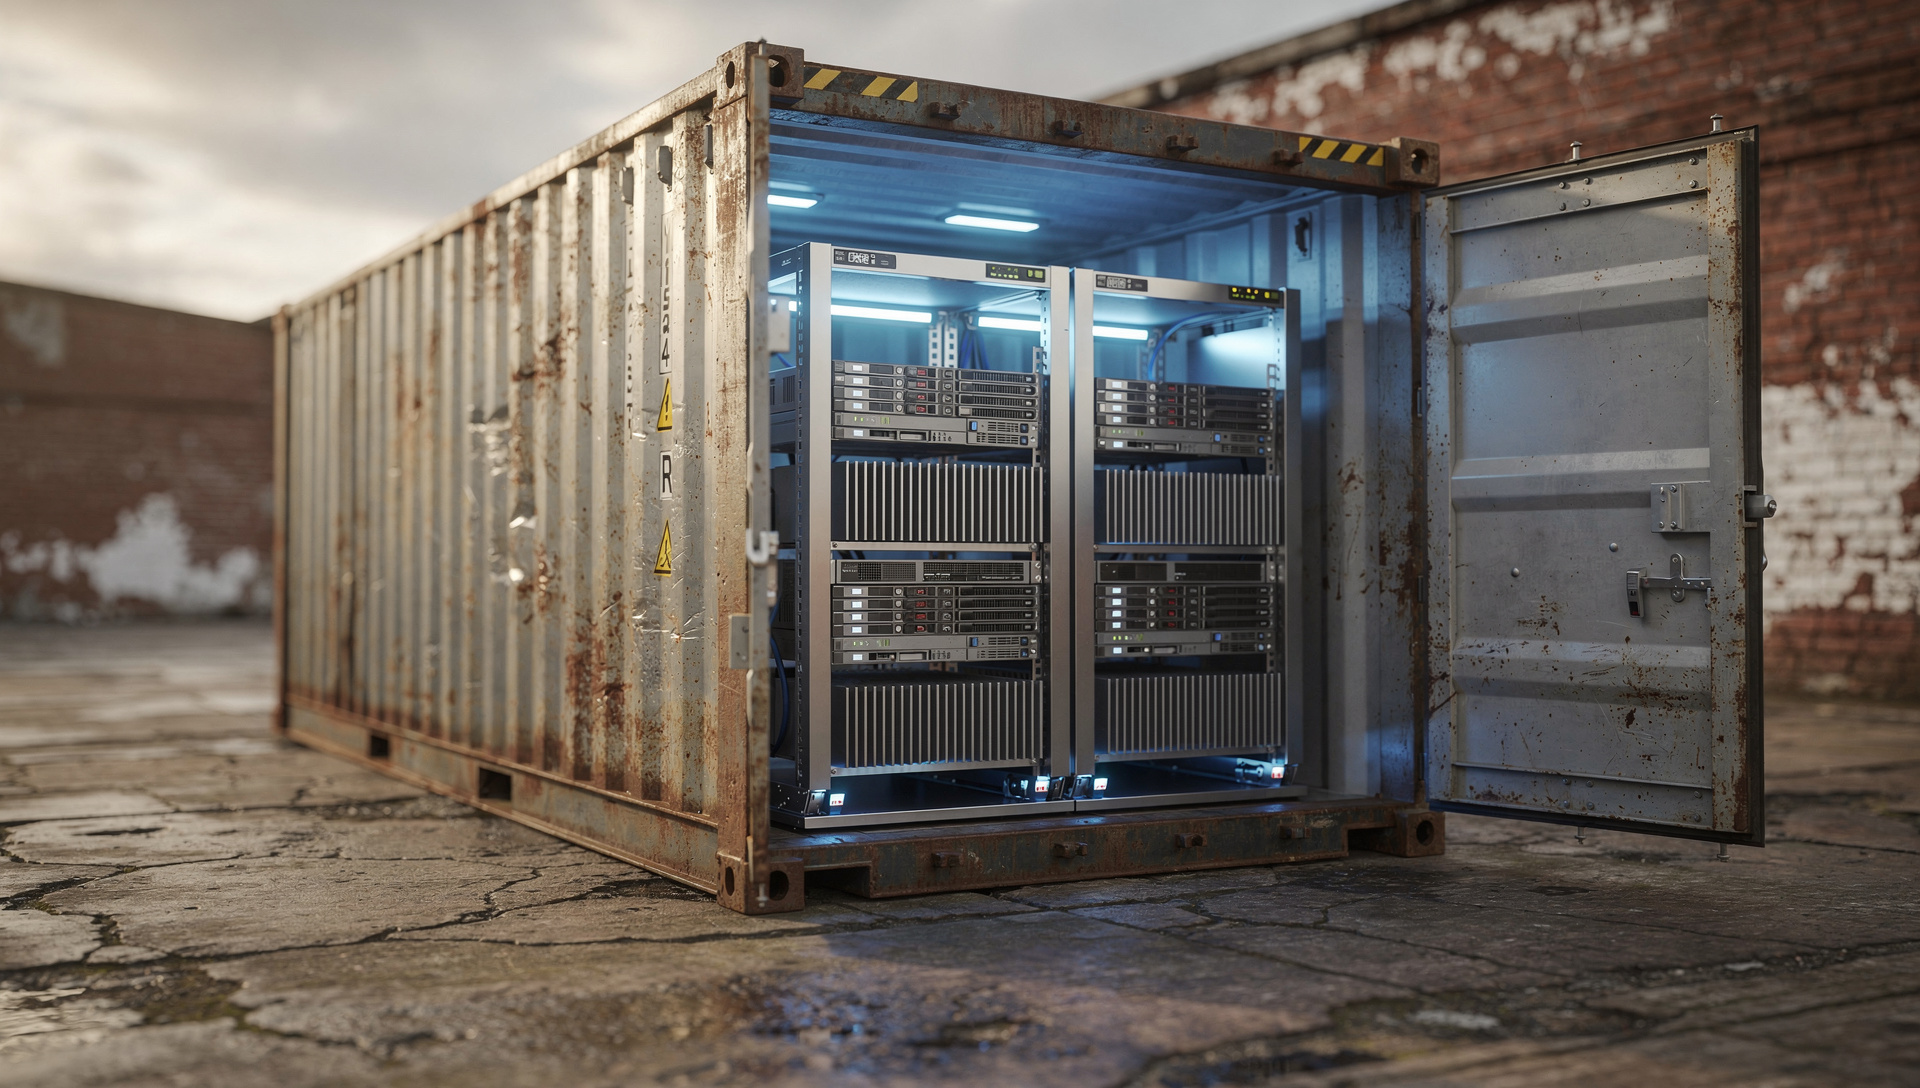
El anuncio llegó durante el GTC Berlin 2026 e incluyó dos piezas clave. Primero, OpenShell Reference Architecture, un marco de gobierno y seguridad para desplegar agentes de IA empresariales desde el silicon hasta el software, desarrollado con Hewlett Packard Enterprise y ServiceNow. Segundo, el DSX POD Container Design, un blueprint para construir un sistema Vera Rubin NVL72 completo dentro de un contenedor intermodal estándar que puede desplegarse en 14 días en lugar de los seis meses habituales.
De chips a gigavatios: el modelo económico que cambia
NVIDIA ha cambiado la métrica de oportunidad. Ya no habla de unidades vendidas sino de ingresos por gigavatio de infraestructura desplegada. Con la generación Hopper, cada gigavatio representaba aproximadamente $18.000 millones en ingresos. Con Grace Blackwell, esa cifra subió a $25.000 millones. Ahora, con Vera Rubin, el chipmaker proyecta $40.000 millones por gigavatio.
El salto no es lineal: refleja que NVIDIA vende más que GPUs. Cada DSX POD incluye siete racks NVL72 más networking, cooling, gestión térmica y software de orquestación. Un solo contenedor entrega 25 exaFLOPs de capacidad de inferencia. Socios como Gigabyte, HPE, Dell, Delta y QCT fabricarán y entregarán las unidades desde principios de 2027.
Esa decisión explica parte de la reacción del mercado. Si NVIDIA vendiera los PODs directamente, capturaría todo el margen del sistema integrado. Al ofrecer solo el blueprint, monetiza a través de los componentes que sí fabrica —GPUs, CPUs Grace, switches de red— mientras que el margen de integración, logística y soporte queda en manos de HPE, Dell o QCT. La pregunta que se hace un <abbr title="inversor institucional que analiza márgenes operativos">buyside analyst</abbr> es directa: ¿el modelo de referencia diluye el margen bruto o simplemente acelera la penetración sin cargar a NVIDIA con <abbr title="gastos de capital para fabricar y distribuir sistemas completos">capex</abbr> de manufactura?
Timing de ingresos y guidance para FY2027
Las entregas de DSX POD arrancan en el primer trimestre de 2027. Eso sitúa el reconocimiento de ingresos en FY2027, no en el guidance actual. NVIDIA proyectó para el Q4 FY2026 ingresos de $65.000 millones en su último reporte oficial. Los sistemas Vera Rubin y la arquitectura OpenShell son factores de crecimiento para el año fiscal siguiente, no para el trimestre en curso.
El mercado descuenta flujos futuros, pero la caída del 4,4% el día del anuncio sugiere que los inversores ven más riesgo de ejecución que upside inmediato. Microsoft acaba de emitir $25.000 millones en bonos para financiar capex en IA, señalando que los hyperscalers siguen invirtiendo. Pero el modelo de NVIDIA ahora también apunta a clientes que históricamente compraban poco: bancos, telcos, gobiernos y empresas industriales que priorizan control local sobre escala cloud.
| Generación | Ingresos por GW | Año |
|---|---|---|
| Hopper | $18.000 millones | 2024-2025 |
| Grace Blackwell | $25.000 millones | 2026 |
| Vera Rubin | $40.000 millones | 2027-2028 |
La bifurcación cloud vs. on-premises que ya anticipamos
Como ya publicamos en septiembre, NVIDIA proyectó que la mitad de su negocio de data center sería on-premises en 2028. El DSX POD confirma esa estrategia: un contenedor que se puede instalar en el campus de un banco o en una base militar sin depender de AWS, Azure o Google Cloud. Aravind Srinivas, CEO de Perplexity, lo resumió en su momento: si mil millones de personas ejecutan agentes 24/7, no habrá suficiente capacidad en los hyperscalers. Necesitas infraestructura local.
El anuncio de OpenShell refuerza esa lectura. La arquitectura entrega gobierno empresarial, aislamiento y políticas de seguridad desde el silicon hasta el software. Eso importa para sectores regulados: banca, defensa, salud, telecomunicaciones. Un CTO de JP Morgan puede desplegar un cluster Vera Rubin en su propio data center, con políticas de cumplimiento embebidas, sin exponer datos a la nube pública.
Colaboraciones y ecosistema: Oracle, Meta y Europa
- Oracle: planea escalar superclusters multi-gigavatio usando GPUs Vera Rubin NVL72 y CPUs Vera para entrenamiento, inferencia y workloads de agentes (anunciado el 27 de octubre).
- Meta: expandió colaboración para mejorar inferencia y entrenamiento de la familia Muse de modelos (22 de octubre).
- Europa: NVIDIA comprometió casi $10.000 millones al ecosistema de IA europeo, en línea con la prioridad regional tras GTC Berlin.
El timing del evento en Berlín no es casual. Europa construye soberanía digital y los gobiernos locales invierten en <abbr title="supercomputadoras nacionales para IA, entrenadas y operadas sin dependencia de proveedores externos">sovereign AI</abbr>. NVIDIA posiciona DSX POD como solución turnkey para esos proyectos: un contenedor, un contrato, 14 días de despliegue. Schneider Electric y AVEVA ya pilotearon un <abbr title="réplica digital de una instalación física usada para simulación y optimización">digital twin</abbr> usando NVIDIA Omniverse DSX Blueprint, desplegado en SINES Data Campus en Portugal.
La lectura técnica: soporte en $210, resistencia en $222
Desde la perspectiva de precio, NVIDIA rompió el nivel de $221,97 —máximo del miércoles 21 de octubre— y ha consolidado en un rango estrecho entre $210,96 y $213,70 esta semana. El rechazo en $222 coincide con el anuncio de producto que, en teoría, debería haber impulsado el stock. La acción cotiza este viernes en $213,66, con volumen moderado y sin señales de recuperación inmediata hacia el nivel perdido.
El rango de 52 semanas para NVIDIA no está disponible en los datos proporcionados, pero el contexto técnico es claro: el mercado espera ver reconocimiento de ingresos, no presentaciones de arquitectura. Los siguientes catalizadores son el earnings de Q3 FY2026 —aún sin fecha confirmada— y las primeras entregas de sistemas Vera Rubin por parte de socios, programadas para Q1 2027.
Mientras tanto, el debate sigue abierto: ¿NVIDIA captura más valor vendiendo blueprints y componentes a escala masiva, o diluye su ventaja competitiva al ceder integración y soporte a terceros? La respuesta llegará cuando los socios empiecen a facturar y los márgenes de la compañía reflejen —o no— la monetización por gigavatio que Jensen Huang proyecta. Por ahora, el mercado no compra la narrativa.