UBS ve 40% de subida en Rivian pero proyecta $3.700M de quema anual
Andrés Valcárcel · Empresas y Resultados ·
Joseph Spak elevó la automotriz a Buy con precio objetivo de $17, apostando a la demanda del R2 y a márgenes positivos en 2027. La acción subió 12,1% el lunes, pero el flujo de caja sigue sangrando.
UBS elevó Rivian (RIVN) de <abbr title="Recomendación neutral de mantener la posición sin añadir ni reducir">Hold</abbr> a <abbr title="Recomendación de compra; el analista espera que la acción suba">Buy</abbr> el pasado lunes 2 de noviembre, con precio objetivo de $17 que implica un 40% de upside desde el cierre del viernes anterior. El analista Joseph Spak cita demanda robusta del R2 y expectativas de margen bruto automotriz positivo conforme la producción escale. La acción cerró el lunes en $13,19, con una ganancia del 12,1% en la sesión.
El contraste es brutal. Spak apuesta al volumen del R2 y a la inflexión de márgenes en los próximos trimestres, pero UBS pronostica un flujo de caja libre negativo de $3.700 millones para 2027, alimentado por el gasto en la planta de Georgia y en el desarrollo de autonomía. Rivian reportó resultados de Q3 el 30 de octubre con una quema de $1.120 millones en el trimestre, pese a superar previsiones de ingresos y entregas.
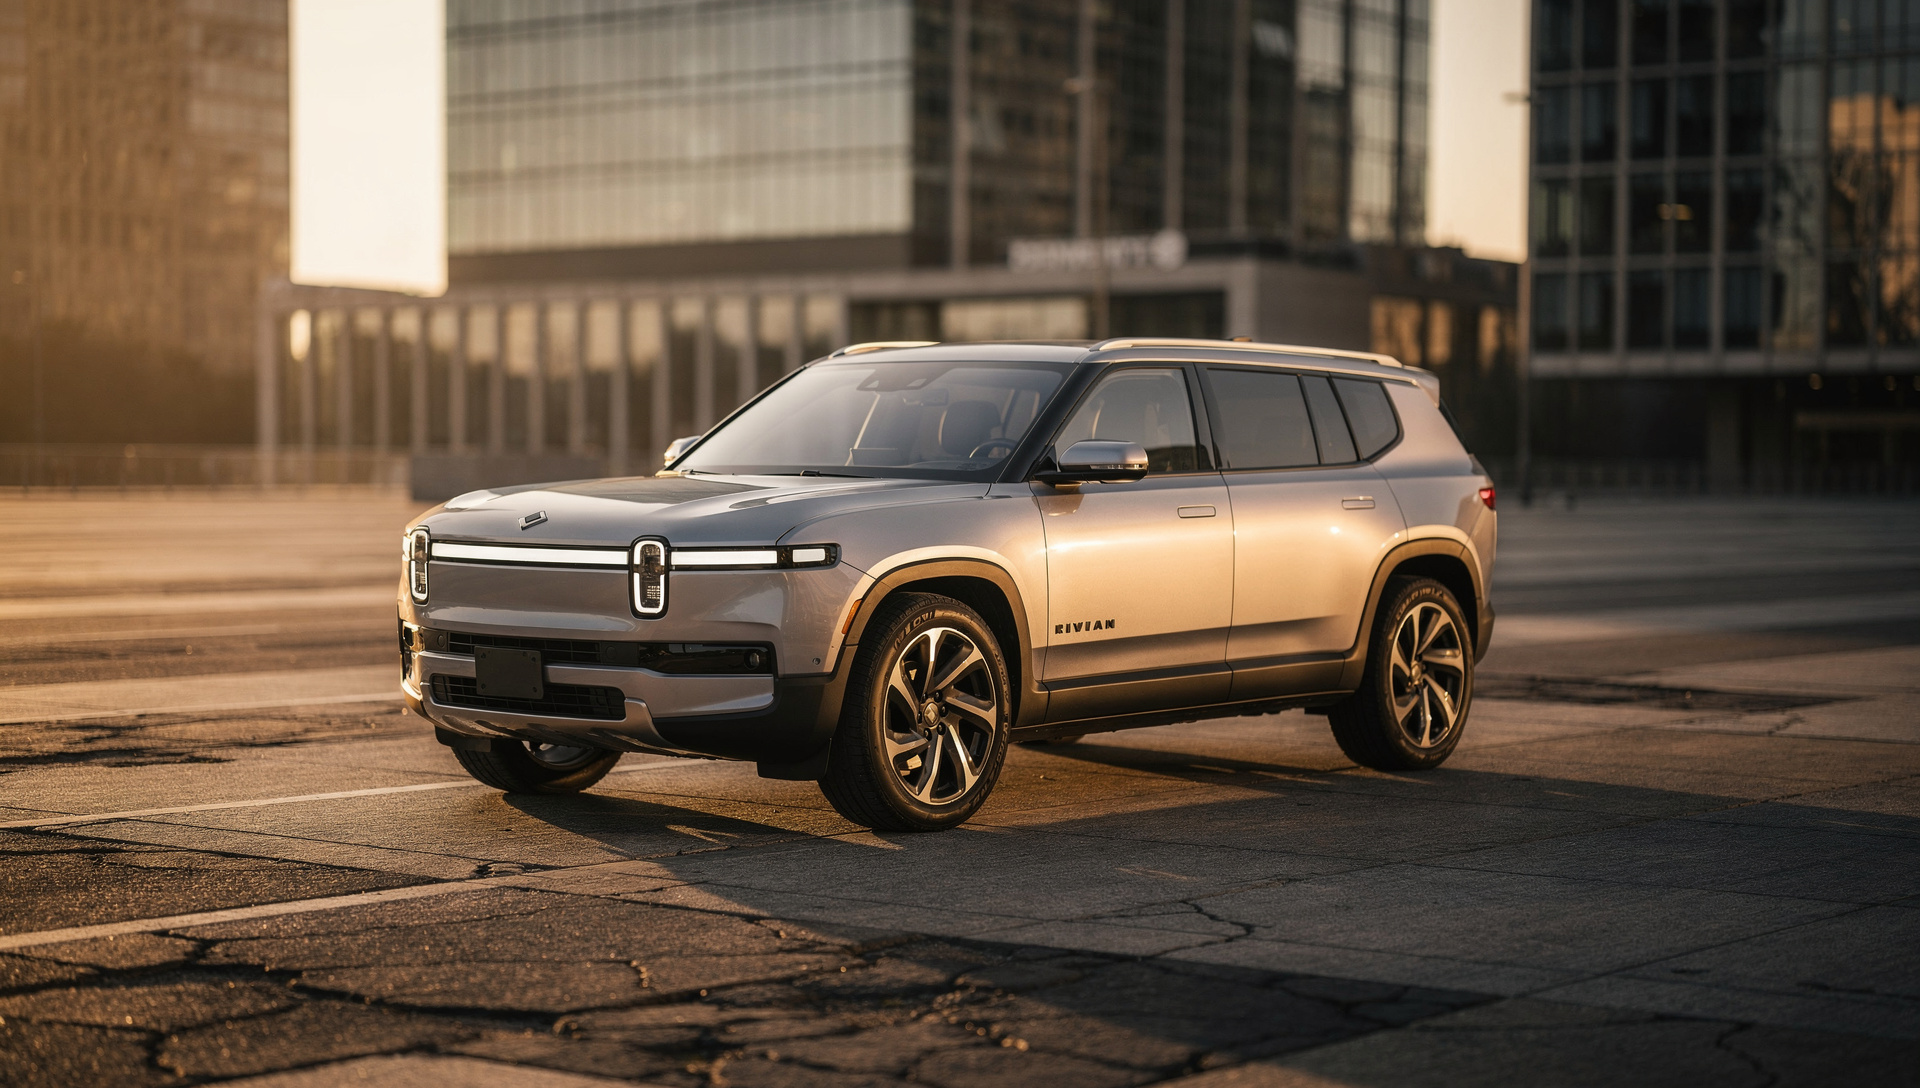
La demanda del R2 se dispara, pero el margen sigue en rojo
El dato que respalda la tesis de UBS: las pruebas de conducción del R2 superaron las 103.000 unidades en Q3, casi el doble del Q2. La conversión en la Launch Edition premium —la variante más cara— se mantuvo por encima de las expectativas de la dirección, según Spak. El R2 ya es el vehículo más vendido de Rivian por volumen y la dirección espera que represente la mayoría de los envíos en el cuarto trimestre.
Con capacidad instalada de aproximadamente 155.000 unidades en la planta de Normal, Illinois, UBS proyecta unas 82.000 entregas del R2 en 2027. Rivian elevó el límite inferior de su guía anual a un rango de 67.000 a 70.000 vehículos para 2026, reflejando confianza en la rampa de producción del nuevo modelo.
Liquidez suficiente hasta 2029, si los números cuadran
Rivian terminó el tercer trimestre con más de $5.500 millones en efectivo. Spak afirma que la liquidez disponible total y el capital futuro objetivo de aproximadamente $13.000 millones reducen el riesgo de capital, y no ve necesidad de financiamiento antes de 2029.
Pero el cálculo es ajustado. Con una proyección de pérdidas operativas según UBS, ese runway de liquidez se consume rápido si la inflexión de márgenes no llega según lo planeado. La realidad operativa sigue siendo desafiante: aunque el margen bruto consolidado de Rivian, impulsado por el software y servicios de alto margen (42%), fue del 8% en Q3, el segmento automotriz por sí solo registró una pérdida bruta de $80 millones, según los datos del último reporte.
| Métrica | 2026 | 2027 |
|---|---|---|
| Entregas R2 (unidades) | Mayoría en Q4 | ~82.000 |
| Flujo de caja libre | Negativo (Q3: -$1.120M) | -$3.700M |
| Margen bruto automotriz | Positivo esperado en Q4 | Positivo desde Q1 |
| Liquidez disponible | $5.500M+ (fin Q3) | ~$13.000M objetivo |
Autonomy+ como diferenciador frente a Tesla
UBS destaca el servicio de conducción autónoma Autonomy+ de Rivian como uno de los pocos competidores potenciales del <abbr title="Full Self-Driving, sistema de conducción autónoma de Tesla">FSD</abbr> de Tesla en Estados Unidos. La automotriz tiene planeado un Autonomy Day en diciembre y el lanzamiento al cliente en los primeros meses de 2027 como catalizadores cercanos.
El software recurrente es clave para que la tesis de largo plazo funcione. Rivian adquirió Third Dimension el mes pasado, una startup británica de 15 personas fundada en 2024, para convertir datos reales en simulación y acelerar el desarrollo de autonomía antes del despliegue de robotaxis con Uber en 2028. El gasto en I+D se incrementa justo cuando el flujo de caja ya es negativo por casi $1.000 millones trimestrales.
Consenso dividido y riesgo de ejecución
Según datos de Koyfin, 13 de 25 analistas que cubren RIVN califican la acción como <abbr title="Recomendación de compra; el analista espera que la acción suba">Buy</abbr> o Strong Buy, 7 la califican Hold y 5 la califican Sell o Strong Sell. Jefferies también elevó la automotriz a Buy desde Hold el 30 de octubre, con precio objetivo de $17 y un argumento similar: ejecución mejorada y disciplina de capital.
La acción cotiza hoy en $13,19, dentro del rango de 52 semanas de $11,38 a $22,69. Había caído un 19% en octubre mientras el S&P 500 bajaba apenas un 1%, reflejando el escepticismo del mercado sobre la capacidad de Rivian para alcanzar rentabilidad antes de que la liquidez se agote.
- Precio objetivo UBS: $17 (40% de upside desde el cierre del viernes 30 de octubre)
- Demanda del R2: 103.000 pruebas de conducción en Q3, casi el doble del trimestre anterior
- Proyección de entregas 2027: 82.000 unidades del R2 según UBS, vs capacidad de 155.000
- Inflexión de margen: UBS espera margen bruto automotriz positivo en Q1 2027
- Runway de liquidez: $13.000 millones objetivo total, sin necesidad de financiamiento hasta 2029 según Spak
Spak identifica dos riesgos principales de ejecución a corto plazo: la dependencia de Rivian de un único sitio de ensamblaje para el R2 en Normal, Illinois, y una base de proveedores no probada a escala. Si alguno de esos eslabones falla, la rampa de producción se retrasa y la inflexión de márgenes se aleja. Con una quema de caja de casi $4.000 millones anuales, los plazos importan.