Rivian supera previsiones en Q3 pese a perder $80M en autos
María González · Empresas y Resultados ·
La automotriz superó previsiones en ingresos y entregas de Q3, con el R2 como su vehículo más vendido. Pero el negocio automotriz perdió $80 millones en margen bruto mientras quemaba -$1.124 mil millones de caja.
Rivian reportó ingresos de $2.16 mil millones en el tercer trimestre de 2026, un 38.3% más que hace un año y por encima del consenso de analistas de $2.00 mil millones. La automotriz entregó 19,248 vehículos, 45% más que en Q3 2025, y elevó su guidance anual a un rango de 67,000-70,000 entregas. El R2 se convirtió en el vehículo de mayor volumen de la compañía en el trimestre, superando a los modelos R1 y a las furgonetas comerciales EDV.
La acción cerró el viernes 30 de octubre en $12.16, con una ganancia de 6.20% tras la publicación de resultados del jueves 29. En esa misma sesión del viernes 30, el precio operó entre $11.53 y $12.55, consolidando el rebote desde el mínimo de 52 semanas de $11.375 registrado en octubre.
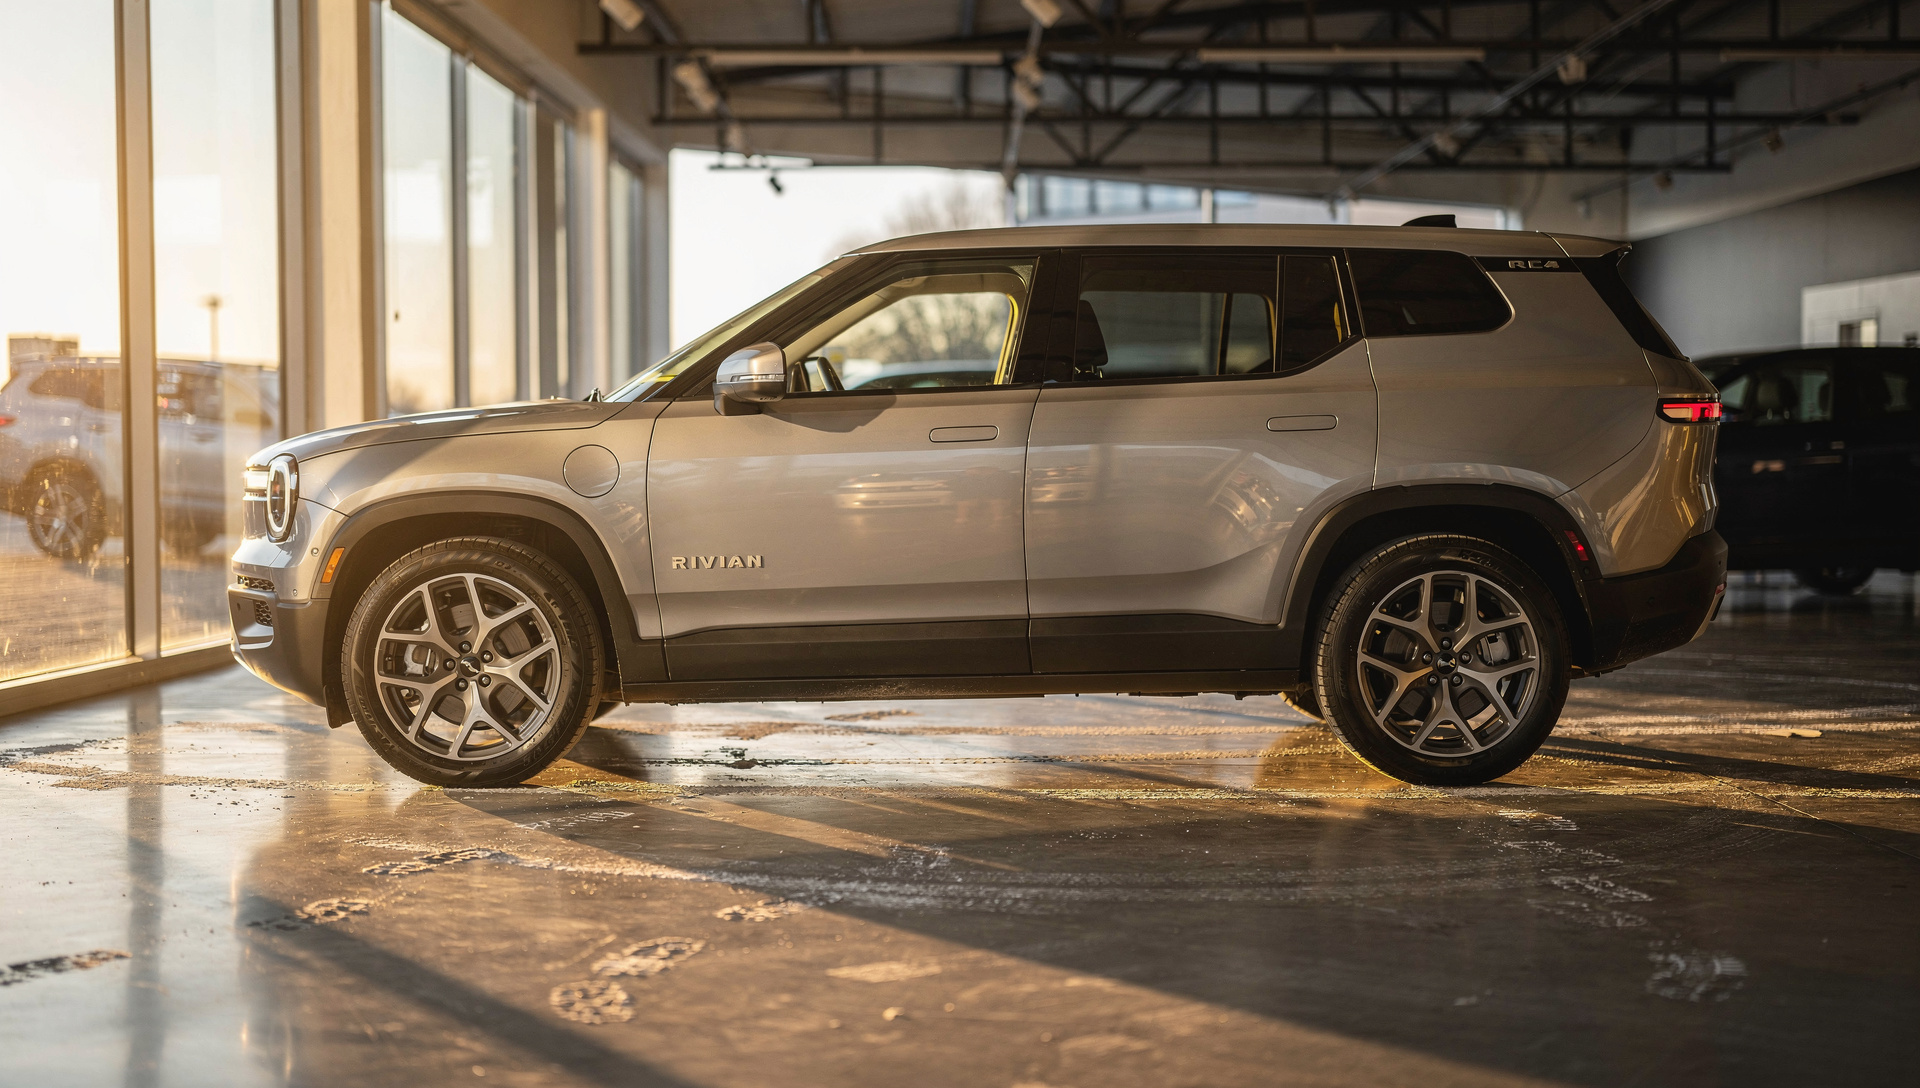
R2 vuela en volumen, pero automotive sigue en rojo
El <abbr title="modelo de menor precio y mayor volumen de Rivian, lanzado en abril de 2026">R2</abbr> comenzó entregas a clientes en abril de este año y completó su primer trimestre completo en Q3. Según estimaciones de Cox Automotive, el modelo debutó con aproximadamente 3,456 ventas en el período, volumen suficiente para superar a los R1T, R1S y las furgonetas comerciales EDV en la mezcla total de entregas.
Pero la escala del R2 no resolvió la ecuación de rentabilidad del negocio automotriz. El segmento de vehículos registró una pérdida bruta de $80 millones en el trimestre, pese al incremento de 45% en entregas. El <abbr title="porcentaje de ganancia bruta sobre ingresos totales">margen bruto consolidado</abbr> se ubicó en 8%, sostenido principalmente por software y servicios, que generaron $605 millones con un margen del 42%.
Pérdida por acción mejor que lo esperado
La compañía reportó una pérdida ajustada de $0.48 por acción, frente al consenso de -$0.64, un beat de $0.16. El <abbr title="ganancias antes de intereses, impuestos, depreciación y amortización ajustadas">EBITDA ajustado</abbr> fue de -$435 millones, una mejora significativa respecto a los -$602 millones del año anterior. El <abbr title="efectivo generado menos inversiones de capital">free cash flow</abbr> negativo alcanzó -$1.124 mil millones en el trimestre.
Rivian elevó el piso de su guidance anual de entregas de 65,000 a 67,000 vehículos, manteniendo el techo en 70,000. La proyección implica acelerar el ritmo en el cuarto trimestre, una dinámica que ya venía siendo necesaria desde el segundo semestre para cumplir con la meta original.
| Métrica | Q3 2026 | Consenso | Q3 2025 |
|---|---|---|---|
| Ingresos | $2.16B | $2.00B | $1.56B |
| EPS ajustado | -$0.48 | -$0.64 | -$0.92 |
| EBITDA ajustado | -$435M | n/d | -$602M |
| Entregas | 19,248 | n/d | 13,201 |
| Free cash flow | -$1.124B | n/d | -$1.305B |
Autonomía sobre rentabilidad a corto plazo
El CEO RJ Scaringe destacó en el comunicado que «tuvimos excelentes resultados con R2 convirtiéndose en nuestro vehículo más vendido por volumen en Q3». Sin embargo, la compañía mantiene su apuesta estratégica en desarrollo de autonomía de nivel 4 como diferenciador a largo plazo, en el marco de su asociación con Uber para despliegue de robotaxis previsto para 2028.
Esa apuesta se concretó hace una semana con la adquisición de Third Dimension, startup británica de 15 personas especializada en simulación 3D a partir de datos reales. La inversión en I+D para autonomía acelera el gasto operativo en un momento en que la automotriz ya había cancelado en marzo la guía de EBITDA positivo para 2027.
El dilema de caja y escala
Con una quema de caja de -$1.124 mil millones en el trimestre y liquidez de aproximadamente $5.5 mil millones, el runway de Rivian depende de que el R2 llegue a escala con margen bruto positivo antes de que el efectivo se agote. El modelo más barato incrementa el volumen, pero por ahora no resuelve la pérdida unitaria del negocio automotriz.
La firma reporta un margen bruto consolidado del 8% únicamente porque software y servicios, con sus 42% de margen, compensan el -5.2% implícito del automotive ($80 millones de pérdida sobre $1.550 millones de ingresos automotrices). Esa estructura de compensación funciona mientras los servicios escalen al ritmo del parque instalado, pero no cambia el hecho de que cada auto adicional sigue consumiendo margen en vez de generarlo.
- Ingresos totales: $2.16 mil millones (+38.3% YoY), beat de $160 millones vs. consenso
- Automotive: $1.550 millones (+36% YoY), con margen bruto negativo de $80 millones
- Software & servicios: $605 millones (+45% YoY), con margen bruto del 42% ($256 millones)
- Free cash flow: --$1.124 mil millones en Q3, mejora respecto a -$1.305 millones hace un año
- Guidance full year: 67,000-70,000 entregas (antes 65,000-70,000)
El mercado reaccionó con una ganancia de 6.20% en la sesión posterior a los resultados, elevando la acción desde los $11.45 del cierre del jueves 29 hasta $12.16 el viernes 30. El rebote desde el mínimo de 52 semanas ($11.375) coloca a Rivian en un piso técnico más sólido, pero la acción sigue acumulando una caída de aproximadamente 46% desde el máximo anual de $22.69 alcanzado a principios de año.
Para un trader que siga la historia, la pregunta clave no es si R2 vende (ya lo hace), sino si el volumen del R2 puede convertirse en margen positivo antes de que la caja disponible obligue a otra ronda de capital. Con -$1.124 mil millones de quema trimestral, la aritmética da cuatro a cinco trimestres de runway sin cambios estructurales. El guidance elevado confirma tracción comercial; la pérdida automotriz de $80 millones recuerda que esa tracción aún no paga las cuentas del negocio de fabricación.