UBS baja Roche a Neutral el día de la aprobación FDA
Andrés Valcárcel · Empresas y Resultados ·
El banco suizo retiró la recomendación de compra el lunes 2 de noviembre, justo cuando la farmacéutica anunció luz verde para su test respiratorio RP3. El precio objetivo sube, pero la tesis se agota.
UBS bajó el rating de Roche a Neutral desde Buy el lunes 2 de noviembre, el mismo día en que la farmacéutica suiza anunció la aprobación <abbr title="Proceso simplificado de la FDA para dispositivos de riesgo moderado">510(k)</abbr> de la FDA para su test de diagnóstico respiratorio cobas® eplex RP3. El banco elevó el precio objetivo a 420 CHF desde 376 CHF, pero retiró la recomendación de compra: la valuación actual ya refleja la narrativa corporativa, según el informe. Roche cerró el viernes 6 de noviembre en 121,96 CHF.
La señal es clara: una aprobación regulatoria no mueve la aguja si el mercado ya la descontó. El test RP3 amplía el portafolio de diagnóstico respiratorio de Roche, pero el verdadero catalizador para desbloquear upside está en otra parte del pipeline: giredestrant, terapia <abbr title="Degradador selectivo del receptor de estrógeno">SERD</abbr> para cáncer de mama temprano cuyo lanzamiento amplio está previsto para 2027.
Qué trae el RP3 y por qué no alcanza
El cobas® eplex RP3 detecta simultáneamente hasta 19 virus y bacterias a partir de una sola muestra de hisopo nasofaríngeo, incluyendo influenza A, <abbr title="Virus respiratorio sincitial">RSV</abbr>, SARS-CoV-2 y Bordetella pertussis, patógeno que se añadió recientemente al panel. El sistema automatizado requiere menos de un minuto de manipulación manual y entrega resultados en menos de dos horas, mejorando la eficiencia operativa de laboratorios frente al modelo RP2 que operaba bajo autorización de emergencia.
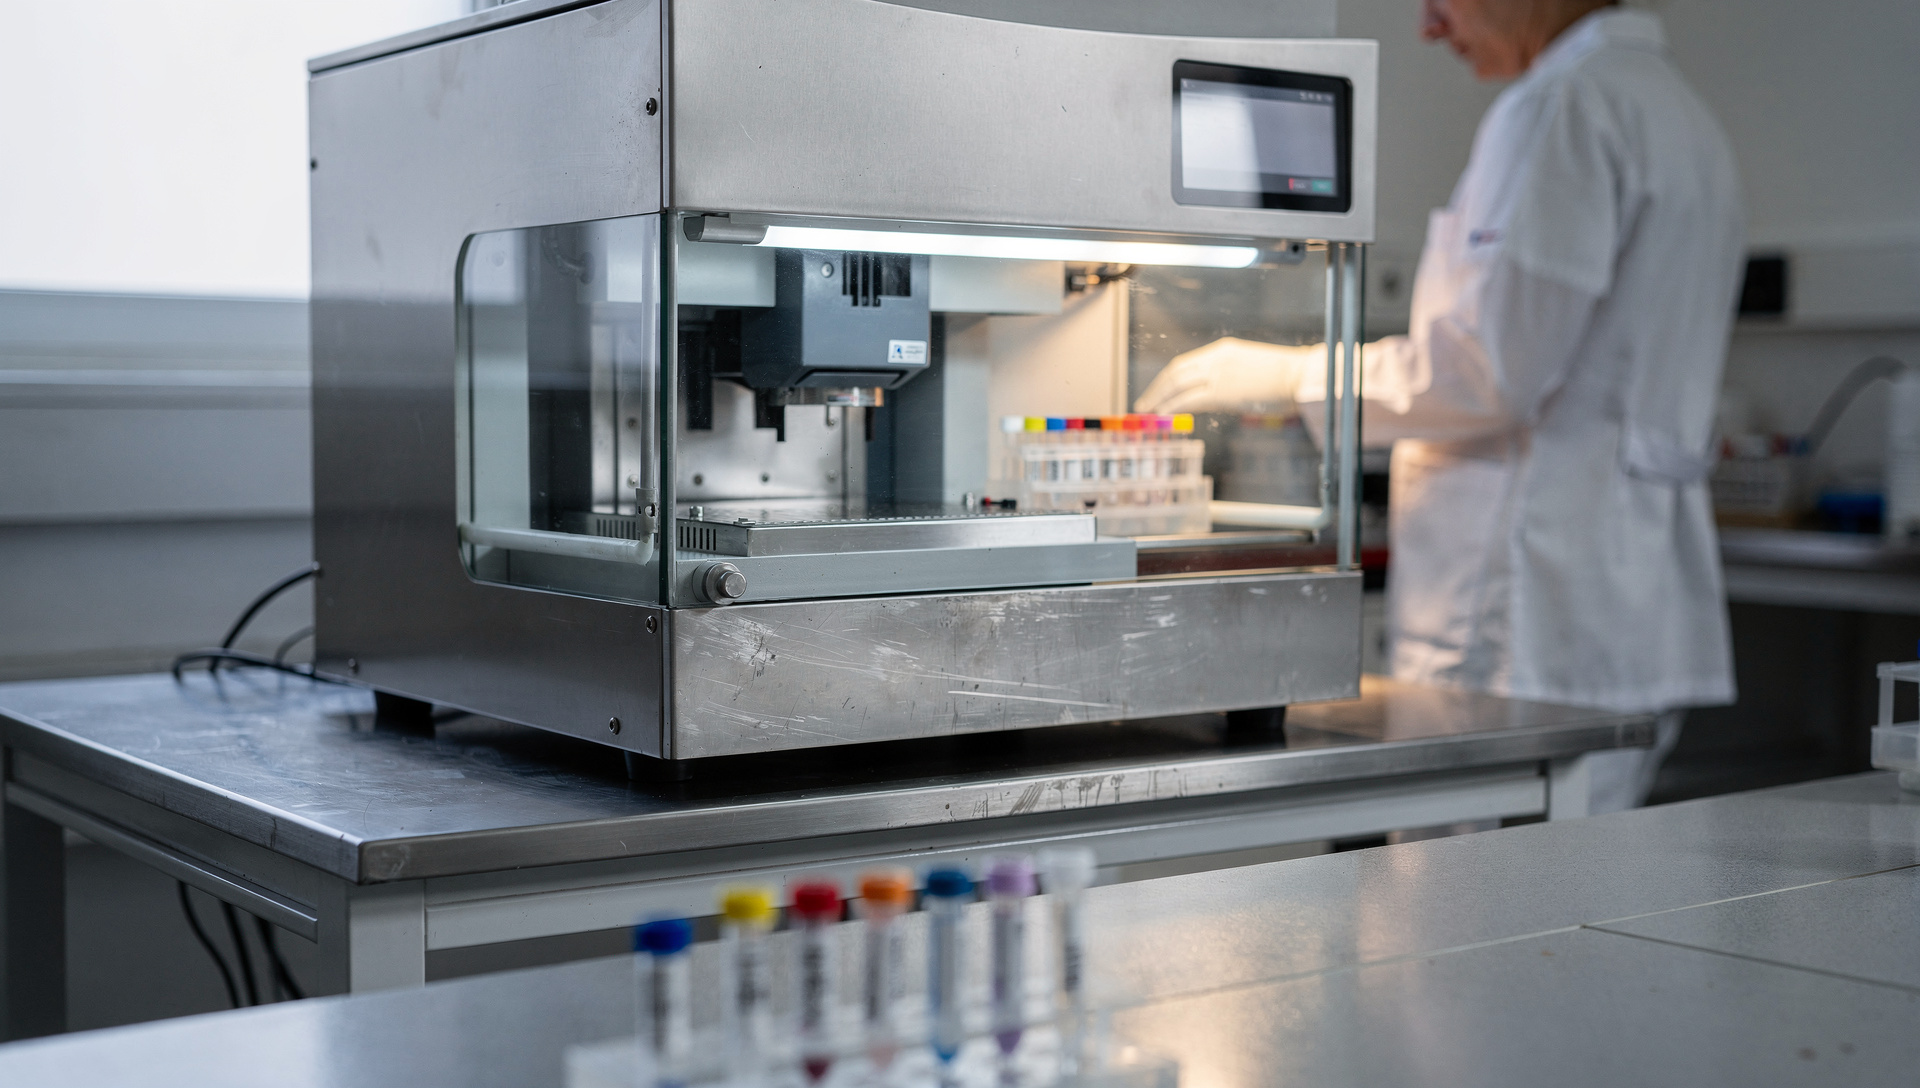
Los laboratorios pueden personalizar hasta cinco configuraciones de panel según prevalencia local, una flexibilidad que Roche destaca como ventaja competitiva. Pero el impacto en ingresos es modesto: el negocio de diagnósticos de Roche representa dos tercios de las ventas totales del segmento, y un test adicional en el catálogo respiratorio no redefine estimates. La aprobación es ejecutiva, no transformacional.
El downgrade que sube el target
UBS dejó el rating en Neutral pese a elevar el precio objetivo en 44 CHF. La lógica: Roche cotiza en línea con su narrativa corporativa actual, sin margen para sorpresa alcista a corto plazo. El consenso de analistas sitúa el target en 376,67 CHF, muy por debajo del nuevo objetivo de UBS, lo que refleja dispersión en las tesis. Morningstar estima valor justo en 381 CHF, señalando que la acción se negocia aproximadamente 15% por debajo de su modelo de abril de 2026.
El máximo de 52 semanas fue 405,9 CHF el 30 de octubre, apenas once días antes del downgrade. Desde ese pico, la acción retrocedió 2,8% hasta el cierre del viernes. El mercado ya reconoce el valor defensivo de Roche —flujo de caja robusto, balance sólido—, pero sin catalizador próximo que acelere el <abbr title="Beneficio por acción">EPS</abbr>, el múltiplo se estanca.
Giredestrant, el plot que importa
Roche cifra el potencial de mercado de giredestrant en al menos USD 20 mil millones, con ventas proyectadas superiores a 4 mil millones CHF en el año 10 del lanzamiento, según datos citados por Karen Andersen, CFA, analista de Morningstar. Giredestrant es un degradador selectivo del receptor de estrógeno diseñado para cáncer de mama temprano con receptores hormonales positivos, un segmento con alta prevalencia y necesidad médica no cubierta.
- Timing de lanzamiento: 2027, según guidance corporativo. Las dinámicas tempranas de adopción determinarán si el mercado valida la tesis de blockbuster.
- Competencia en SERD: AstraZeneca y Eli Lilly tienen programas activos en la misma categoría. El riesgo de execution incluye no solo desarrollo clínico, sino captura de cuota frente a alternativas ya establecidas.
- Impacto en múltiplo: El <abbr title="Relación precio/beneficio">P/E</abbr> de Roche está en 26,3x, por debajo del fair ratio de 42x estimado en modelos de flujo descontado. La brecha se cierra si giredestrant cumple; se amplía si decepciona.
El debate de valuación no es nuevo. Argus Research elevó Roche a Buy en junio de 2026 con target de 55 USD, citando entrada atractiva tras caída del 17% desde febrero. Goldman Sachs subió a Neutral en el mismo mes, con precio objetivo de 365 CHF desde 260 CHF. La dispersión de ratings refleja incertidumbre sobre ejecución de pipeline y exposición a <abbr title="Tipo de cambio">FX</abbr> headwinds, con posibles aranceles afectando el negocio de diagnósticos en mercados clave.
Por qué el mercado ignora 'undervalued'
Varios analistas llevan meses repitiendo que Roche cotiza por debajo de valor justo: Morningstar señala 15% de descuento, modelos de <abbr title="Flujo de caja descontado">DCF</abbr> amplían la brecha hasta 59% en escenarios optimistas. Pero la acción sigue plana. La explicación más simple: el mercado no compra una tesis de valor sin timing claro de realización.
| Firma | Rating | Target (CHF) | Fecha |
|---|---|---|---|
| UBS | Neutral | 420,00 | 2 nov 2026 |
| Consenso | — | 376,67 | nov 2026 |
| Morningstar | — | 381,00 | abr 2026 |
| Goldman Sachs | Neutral | 365,00 | jun 2026 |
| Argus Research | Buy | ~385* | jun 2026 |
* Argus dio target en USD (55); conversión aproximada a CHF al tipo vigente en junio.
El riesgo de execution en giredestrant es material. Si los datos de Fase III decepcionan o la adopción es más lenta de lo esperado, el descuento actual no será oportunidad sino reflejo ajustado de riesgo. Roche arrastra exposición a mercados regulados, presión de genéricos en franquicias maduras y sensibilidad al dólar en un entorno donde el franco suizo se ha fortalecido frente a divisas emergentes.
El test RP3 suma capacidades al portafolio de diagnósticos, pero no mueve la narrativa de inversión. Giredestrant sí. El lanzamiento amplio está proyectado para 2027; hasta entonces, Roche seguirá siendo una apuesta defensiva con upside condicionado a ejecución clínica. UBS acaba de reconocerlo: sube el target porque el pipeline tiene valor, pero baja el rating porque el timing no está a favor del comprador de hoy.