Seagate triplica beneficio y sube previsiones pero solo avanza 3.7%
Lucas Montero · Empresas y Resultados ·
La firma reportó el martes un EPS récord de $7.68 y guió diciembre en $9.20, pero el mercado apenas reaccionó esa sesión tras descontar ya el beat.
Seagate Technology reportó el martes 27 de octubre resultados del primer trimestre de su año fiscal 2027 que batieron expectativas en todas las líneas: ingresos de $4.2 mil millones (+61% interanual), EPS non-GAAP de $7.68 (casi el triple del año anterior) y un margen operativo récord del 50.7%. Elevó la guía para el trimestre de diciembre a $4.8 mil millones en ingresos y $9.20 en beneficio por acción. La acción cerró el martes 27 en $667.85, con una subida del 3.7% en la sesión.
Ese avance apenas compensa parte de la caída acumulada del 17.5% desde julio que publicamos días atrás. El mercado descuenta hace meses que Seagate está en una fase de expansión sostenida de márgenes y volumen; un beat técnico no cambia esa narrativa, solo la confirma.
Márgenes récord y flujo de caja que triplica
El trimestre cerrado el 2 de octubre generó $1.5 mil millones de <abbr title="Flujo de caja libre: efectivo que queda después de inversiones operativas">free cash flow</abbr>, el triple que el año anterior. El margen bruto non-GAAP llegó a 57.8% y el margen operativo non-GAAP tocó 50.7%, el más alto en la historia de la compañía según el CEO Dave Mosley. Ese nivel de rentabilidad operativa coloca a Seagate por encima de muchos fabricantes de componentes que luchan por defender márgenes ante costos de capital elevados y presión competitiva.
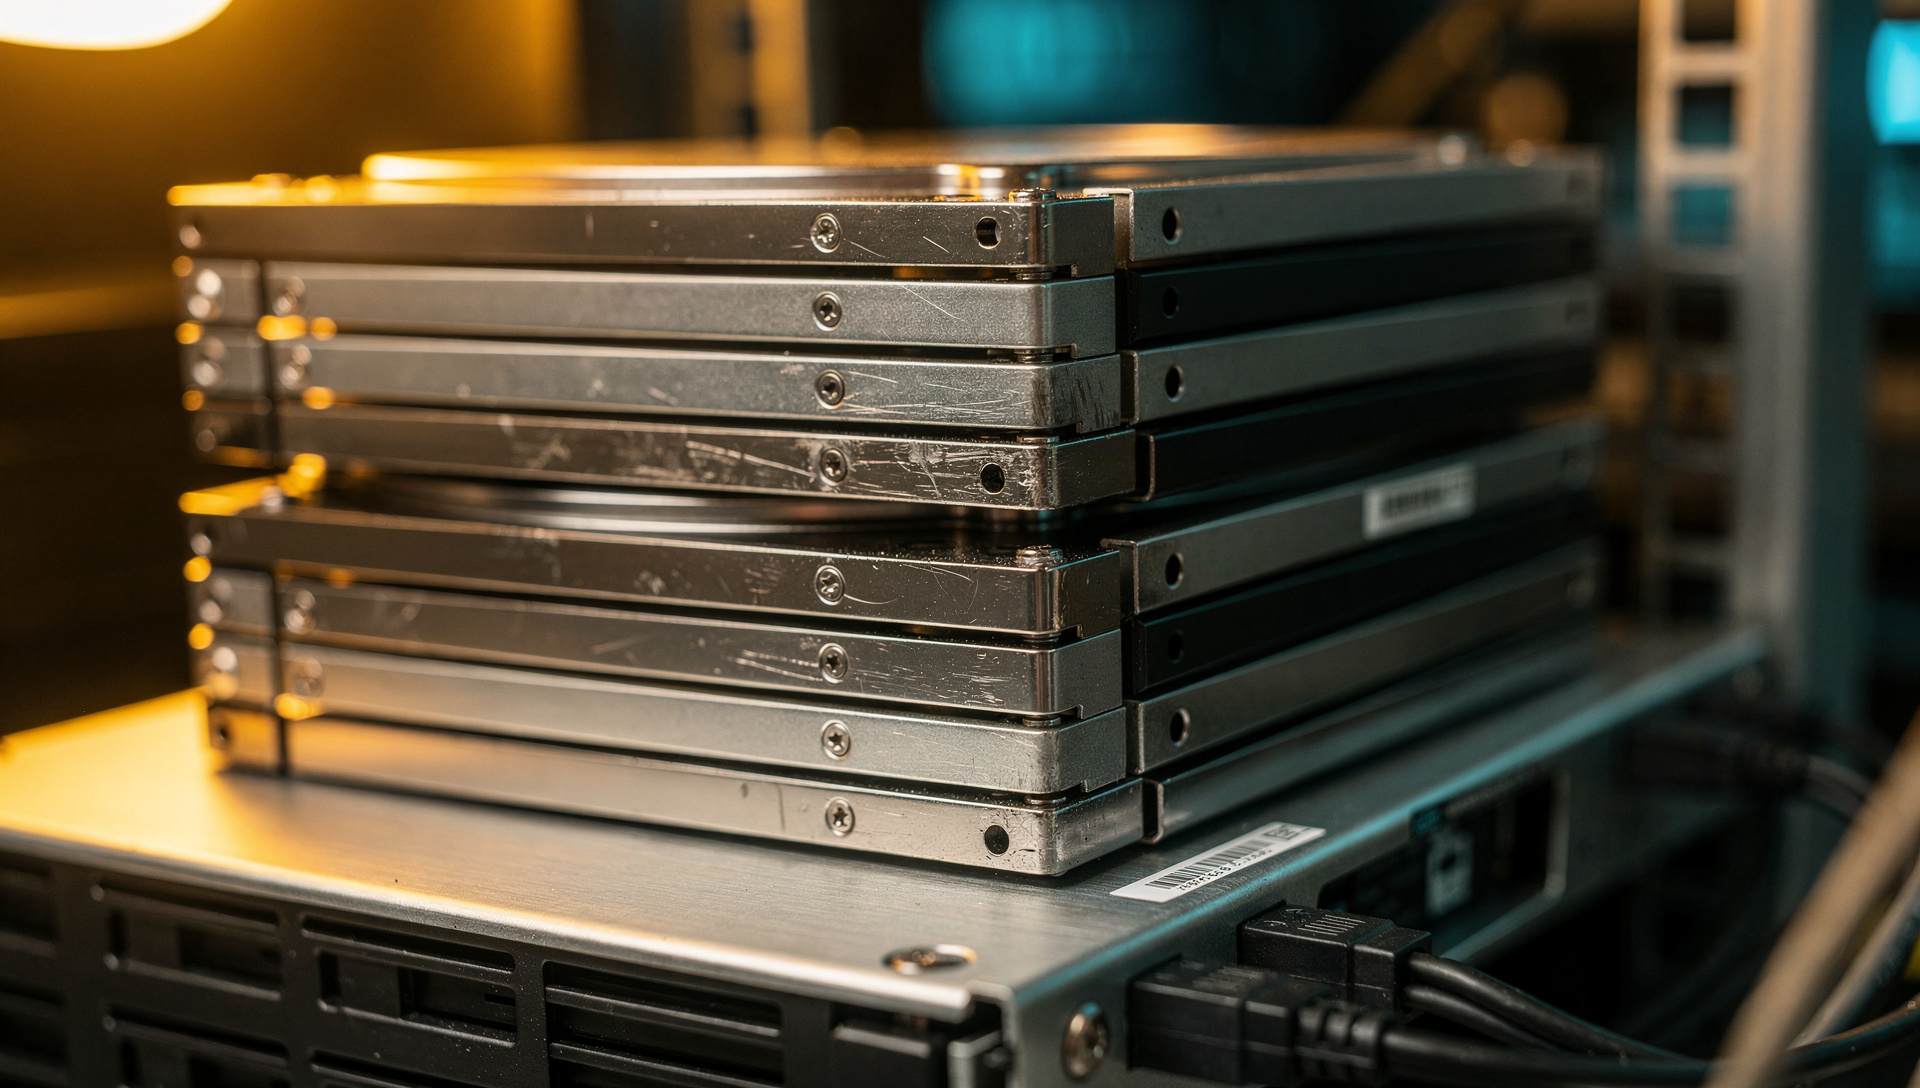
La compañía embarcó un récord de 198 exabytes de capacidad nearline a clientes de <abbr title="Centro de datos: instalación que aloja servidores y almacenamiento masivo">data center</abbr> durante el trimestre. Mosley señaló que esperan un salto adicional en volumen durante el trimestre de diciembre, impulsado por la rampa de la tecnología Mozaic 4 basada en HAMR (grabación magnética asistida por calor).
Guidance de diciembre supera el consenso en 5%
Para el segundo trimestre fiscal (trimestre de diciembre), Seagate guió ingresos de $4.8 mil millones con un rango de ±$100 millones y un EPS non-GAAP de $9.20 ±$0.20. El punto medio de esa guía supera en 5% el consenso de Wall Street en ingresos y en 6.1% en beneficio por acción, según datos de StreetSignal y Chartmill. El margen operativo non-GAAP se espera que se expanda hacia el rango medio de los 50%, lo que implicaría otro trimestre de mejora secuencial.
| Métrica | Q1 FY2027 (sept) | Guidance Q2 FY2027 (dic) | Var. secuencial |
|---|---|---|---|
| Ingresos | $4.2B | $4.8B | +14% |
| EPS non-GAAP | $7.68 | $9.20 | +20% |
| Margen operativo | 50.7% | ~mid-50% | +varios pb |
| Free cash flow | $1.5B | No guiado | — |
Esa expansión de 20% en EPS de un trimestre al siguiente, si se cumple, sería uno de los saltos más pronunciados en años recientes para Seagate en una fase no estacional. El cuarto trimestre del año natural suele ser fuerte por compras corporativas de fin de año, pero la magnitud de la guía sugiere que la demanda subyacente va más allá de efectos calendario.
Data center aporta 81% de las ventas
El segmento de data center generó $3.4 mil millones, el 81% del total de ventas del trimestre. El resto vino de mercados de Edge IoT (Internet de las cosas en el borde), que creció 13% secuencial. La concentración en data center es tanto una fortaleza como un riesgo de concentración: si la demanda de almacenamiento para infraestructura de inteligencia artificial se ralentiza o se redistribuye a competidores como Western Digital, Seagate siente el impacto de forma inmediata.
- Data center: $3.4B, +18% secuencial
- Edge IoT: resto del total, +13% secuencial
- Exabytes embarcados: 198, récord histórico para la compañía
Mosley insistió en la llamada de resultados que la visibilidad de demanda se extiende más allá de 2030, apoyada por clientes que planifican expansión de capacidad a largo plazo. Esa afirmación contrasta con el análisis de Gartner sobre una brecha de $4.9 billones entre inversión en infraestructura de IA y retornos proyectados, publicado la semana pasada.
De reducción de deuda a recompra de acciones
Seagate retiró $1.2 mil millones de deuda durante el trimestre de septiembre y, tras el cierre del trimestre, pagó otros $750 millones adicionales en notas senior, reduciendo la deuda principal a aproximadamente $1.6 mil millones. La compañía espera alcanzar una posición neta de efectivo positiva antes de que termine el año calendario 2026.
Con los objetivos de desapalancamiento prácticamente completados, Seagate pivota hacia retornos a accionistas. Durante el trimestre de septiembre devolvió $568 millones a través de dividendos y recompras, y elevó el dividendo trimestral un 3% a $0.76 por acción. Ese cambio de asignación de capital es significativo: hace un año, la prioridad era sanear el balance; ahora es aumentar la recompra.
Analistas como Morgan Stanley mantienen un precio objetivo de $1,200 (target buy), Rosenblatt en $1,100 y Wells Fargo en $865. La dispersión refleja incertidumbre sobre cuánto durará el ciclo de expansión en data center y si los márgenes actuales son sostenibles o un pico temporal.
El mercado ya descontaba el beat
La subida del 3.7% el martes 27 de octubre llevó la acción desde $644.21 (cierre del lunes 26) a $667.85. Ese avance no compensa la caída que venía arrastrando: en julio, tras un beat anterior con guidance récord, el título cotizaba cerca de los $810. La acción acumula un retroceso significativo desde entonces, pese a que los fundamentales no solo se mantuvieron, sino que mejoraron.
Esa desconexión sugiere que el mercado descuenta con anticipación los escenarios positivos y exige pruebas cada vez más contundentes para sostener valuaciones elevadas. Un EPS de $7.68 que triplica el del año anterior es, en circunstancias normales, motivo para una reacción más amplia. Aquí apenas movió el precio porque la expectativa ya estaba incorporada en el nivel previo.
La cotización de $667.85 deja a Seagate en un rango de 52 semanas entre $209 y $1,145, lo que ilustra la volatilidad extrema que ha vivido el nombre en los últimos doce meses. Quien compró en el mínimo multiplicó por tres su inversión; quien entró cerca del máximo sigue bajo agua.