Target sube 60% en 2026 pese a dudas sobre sus márgenes
María González · Empresas y Resultados ·
La cadena sumó casi 2,000 recortes de precio más a finales de septiembre. Las ventas comparables crecieron 5.6% en Q1 y 3.8% en Q2, pero el rally bursátil plantea dudas sobre cuánto queda por descontar.
Target anunció el 29 de septiembre nuevos recortes de precios en casi 2,000 artículos de ropa, hogar y accesorios, sumándose a más de 10,000 descuentos aplicados durante el último año. La estrategia parece funcionar: las <abbr title="Ventas en tiendas abiertas hace más de un año, métrica clave para medir crecimiento orgánico">ventas comparables</abbr> crecieron 5.6% en Q1 2026 y 3.8% en Q2 2026, marcando el primer retorno a territorio positivo tras cinco trimestres consecutivos de caídas. Pero la acción cotiza en $154.33 este miércoles, acumulando una ganancia de +59.42% en lo que va de 2026, lo que plantea una pregunta práctica: ¿cuánto de la recuperación ya está en el precio?
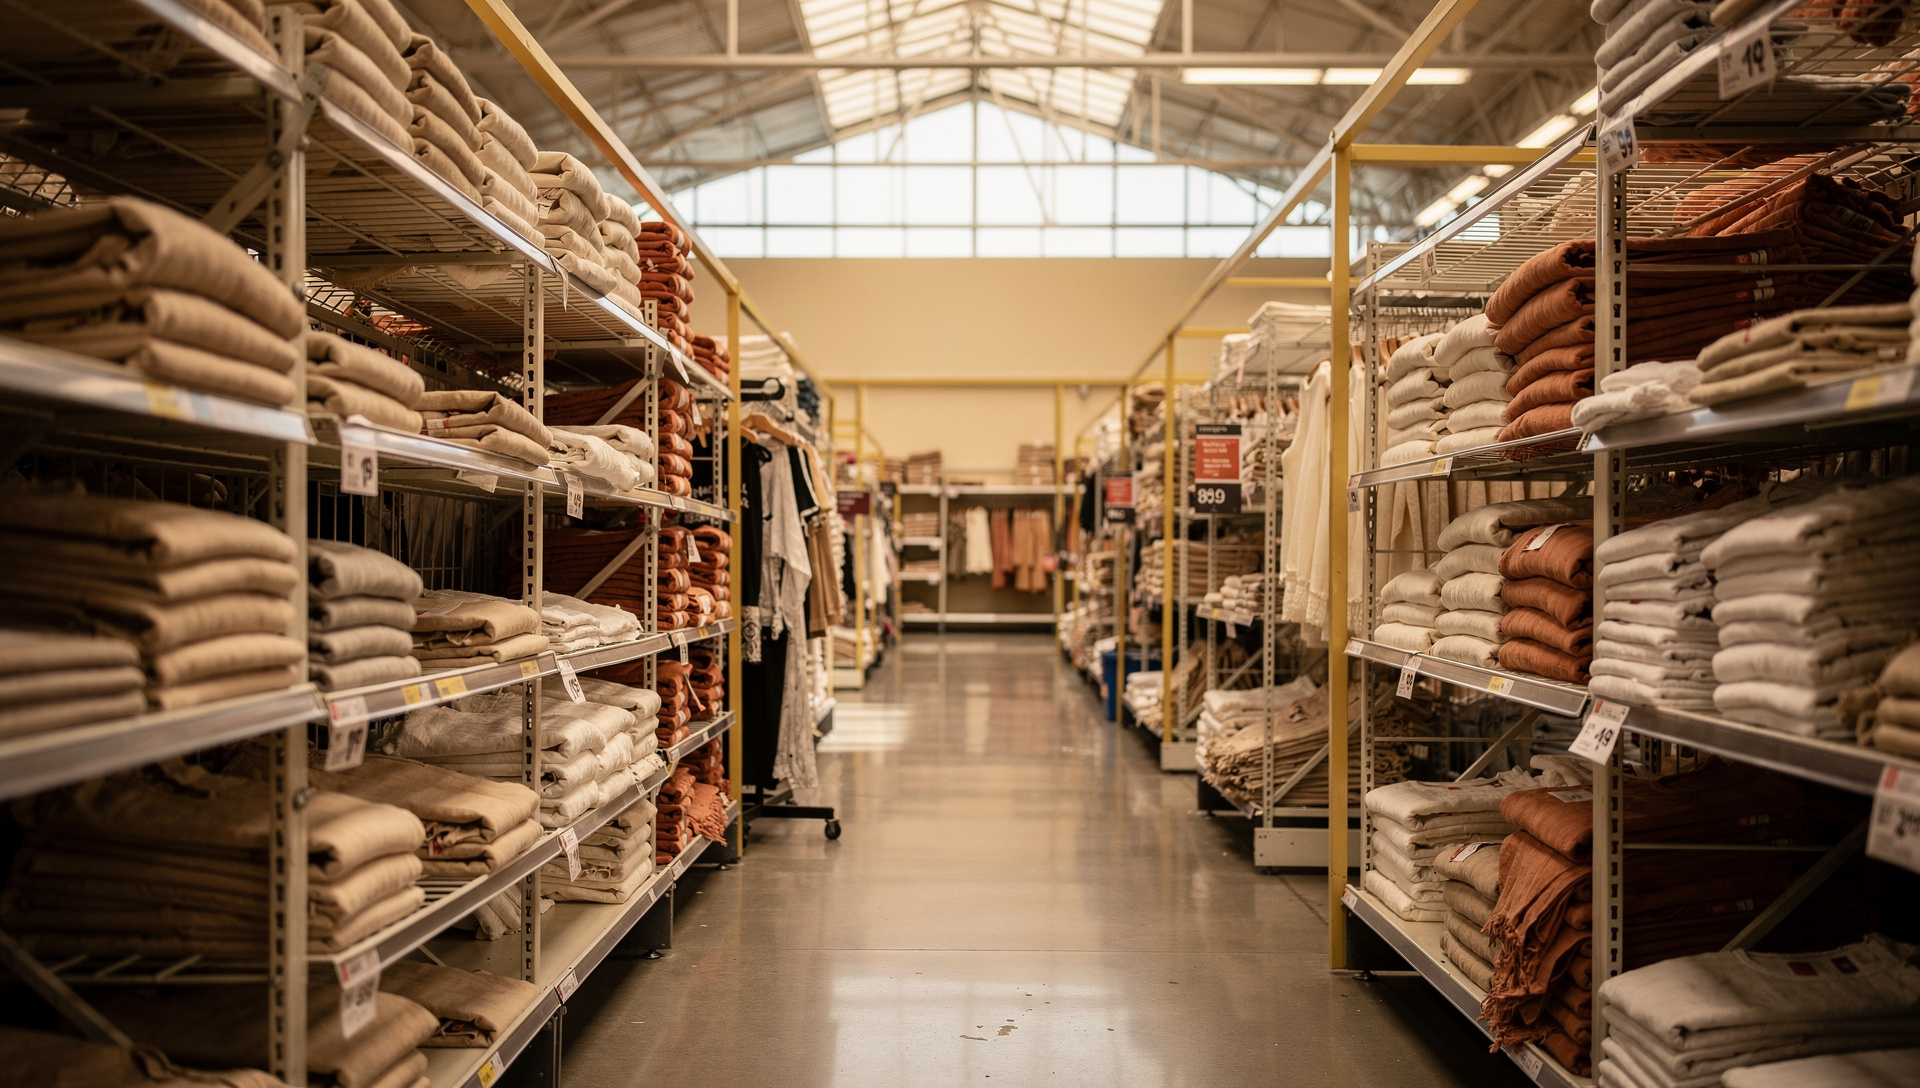
El último recorte incluye camisetas de manga larga de mujer a $12 (antes $15) y edredones queen de la línea Threshold a $69 (desde $89). Los productos de ropa de cama promedian ahora 15% menos que hace un año. La compañía venía de un 2025 difícil, con ventas netas de $104.8 mil millones (caída de 1.7% respecto a 2024) y ventas comparables de -2.6%.
Los datos que respaldan el turnaround
El trimestre finalizado el 1 de agosto (Q2 2026) mostró ventas netas de $26.5 mil millones, un crecimiento de 5.3% interanual. El tráfico comparable subió 3.6%, un dato que Michael Fiddelke, CEO de Target desde febrero de 2026, ha señalado como prioridad. Las ventas digitales comparables crecieron 8.7%, con entregas same-day registrando un aumento superior al 25%.
En términos de beneficio, el <abbr title="Earnings per share: ganancia neta dividida por el número de acciones en circulación">EPS</abbr> alcanzó $4.11 en Q2, frente a $2.05 del mismo periodo de 2025. Un salto del 100%. Pero hay trampa.
La parte oculta del EPS: $1.65 vino de aranceles
Como ya publicamos en octubre, Target recibió $994 millones pretax en devoluciones de aranceles durante Q2, que se tradujeron en $752 millones netos y $1.65 por acción. Excluyendo ese beneficio fiscal, el EPS creció 20% interanual, un dato sólido pero considerablemente más modesto.
| Concepto | EPS ($) | Variación YoY |
|---|---|---|
| EPS reportado (GAAP) | $4.11 | +100% |
| Beneficio por refunds de aranceles | $1.65 | — |
| EPS ajustado (sin refunds) | $2.46 | +20% |
La aritmética es clara: de los $2.06 de incremento en EPS interanual, $1.65 (el 80%) provino de un ajuste contable que no se repetirá. La compañía elevó su orientación de EPS para el año completo a un rango de $9.90–$10.90, pero excluyendo las devoluciones de aranceles ese rango sería $8.25–$9.25.
Precios bajos, márgenes bajo presión
La estrategia de recortar precios en más de 10,000 artículos durante 2026 busca recuperar cuota de mercado frente a competidores como Walmart, que también ha reinvertido agresivamente en precios. Target destinó $2.4 mil millones en <abbr title="Gastos de capital en activos físicos, sistemas y tecnología">capex</abbr> durante los primeros dos trimestres de 2026, un incremento del 30% respecto al año anterior, según la presentación ante la SEC.
- Apparel: reducciones de hasta 20% en categorías de mujeres, hombres, niños y calzado familiar.
- Hogar: la línea de ropa de cama promedia 15% menos que hace un año.
- Hardlines: la categoría Fun 101 creció doble dígito; Lego registró un aumento superior al 30%.
Fiddelke ha mantenido un tono cauteloso en sus declaraciones públicas, señalando que categorías como apparel y home requieren mejora adicional. El riesgo: si los descuentos comprimen márgenes sin generar retención de largo plazo, el turnaround puede agotarse antes de consolidarse.
Valuation y consenso de Wall Street
La acción cerró el viernes 2 de octubre en $156.00, según Investing.com, y cotiza este miércoles en $154.33, con una capitalización de mercado de $70.11 mil millones. El consenso de analistas sitúa el precio objetivo promedio en $164.68, con recomendación mayoritaria de «compra», según datos de StockAnalysis al 5 de octubre.
El múltiplo forward es de aproximadamente 15.6x ganancias estimadas, por debajo de pares como Amazon (que cotiza en $256.29 este miércoles) pero en línea con Walmart. La pregunta no es si Target está cara en términos relativos, sino si los próximos trimestres pueden sostener el crecimiento de ventas comparables sin el colchón de los refunds arancelarios.
Q3 dirá si el tráfico se sostiene
La compañía elevó su orientación de ventas netas anuales a alrededor del 5%, un punto porcentual por encima de la guía anterior. Pero esa mejora incluye el impulso ya registrado en Q1 y Q2. El trimestre en curso (Q3 2026) será la primera prueba real de si la estrategia de descuentos puede generar crecimiento orgánico de márgenes, no solo de volumen.
Target celebrará su evento Circle Deal Days en octubre, una ventana clave antes de la temporada navideña. Si el tráfico comparable sigue creciendo por encima del 3% y los márgenes operativos no se desploman, el rally bursátil tendrá fundamento. Si no, el mercado ya habrá descontado una recuperación que aún no está asegurada. Como señalamos hace unos días, el turnaround bajo Fiddelke es real, pero la ejecución quirúrgica todavía está en marcha.