TeraWulf divide analistas entre $15 y $31 por riesgo
Patricia López · Empresas y Resultados · 2026-09-24
Rothschild inicia cobertura en Neutral mientras UBS, Wells Fargo y William Blair apuntan hasta el doble. El contrato de Anthropic vale $19.000 millones, pero la entrega es en 2027.
Rothschild & Co Redburn inició cobertura de TeraWulf (NASDAQ: WULF) en Neutral el miércoles 23 de septiembre con precio objetivo de $15, marcando el extremo más conservador de un rango que William Blair sitúa en $31. La acción cerró ayer en $16,35 y cotiza hoy a $16,35 (+2,55%), justo en medio de un debate que enfrenta riesgo de ejecución contra el mayor contrato de arrendamiento de <abbr title="Infraestructura de computación de alto rendimiento para entrenar modelos de inteligencia artificial">data center de IA</abbr> jamás firmado.
El rango más amplio del sector en 2026
Cuatro casas han iniciado cobertura de TeraWulf en las últimas 48 horas. UBS publicó Buy con target de $24; Wells Fargo mantiene Overweight con $30; William Blair lanzó Outperform con valor justo base de $31. Rothschild, en cambio, fijó $15, lo que implica una caída potencial del 11,8% desde el precio de referencia de $17,01 que usó en su iniciación. El spread de $16 entre el extremo bajo y el alto refleja incertidumbre pura sobre si la compañía puede construir y entregar a tiempo 840 MW de capacidad <abbr title="Infraestructura tecnológica crítica para operaciones de computación intensiva">IT crítica</abbr> ya comprometida.
De $32 millones a $1.800 millones anuales
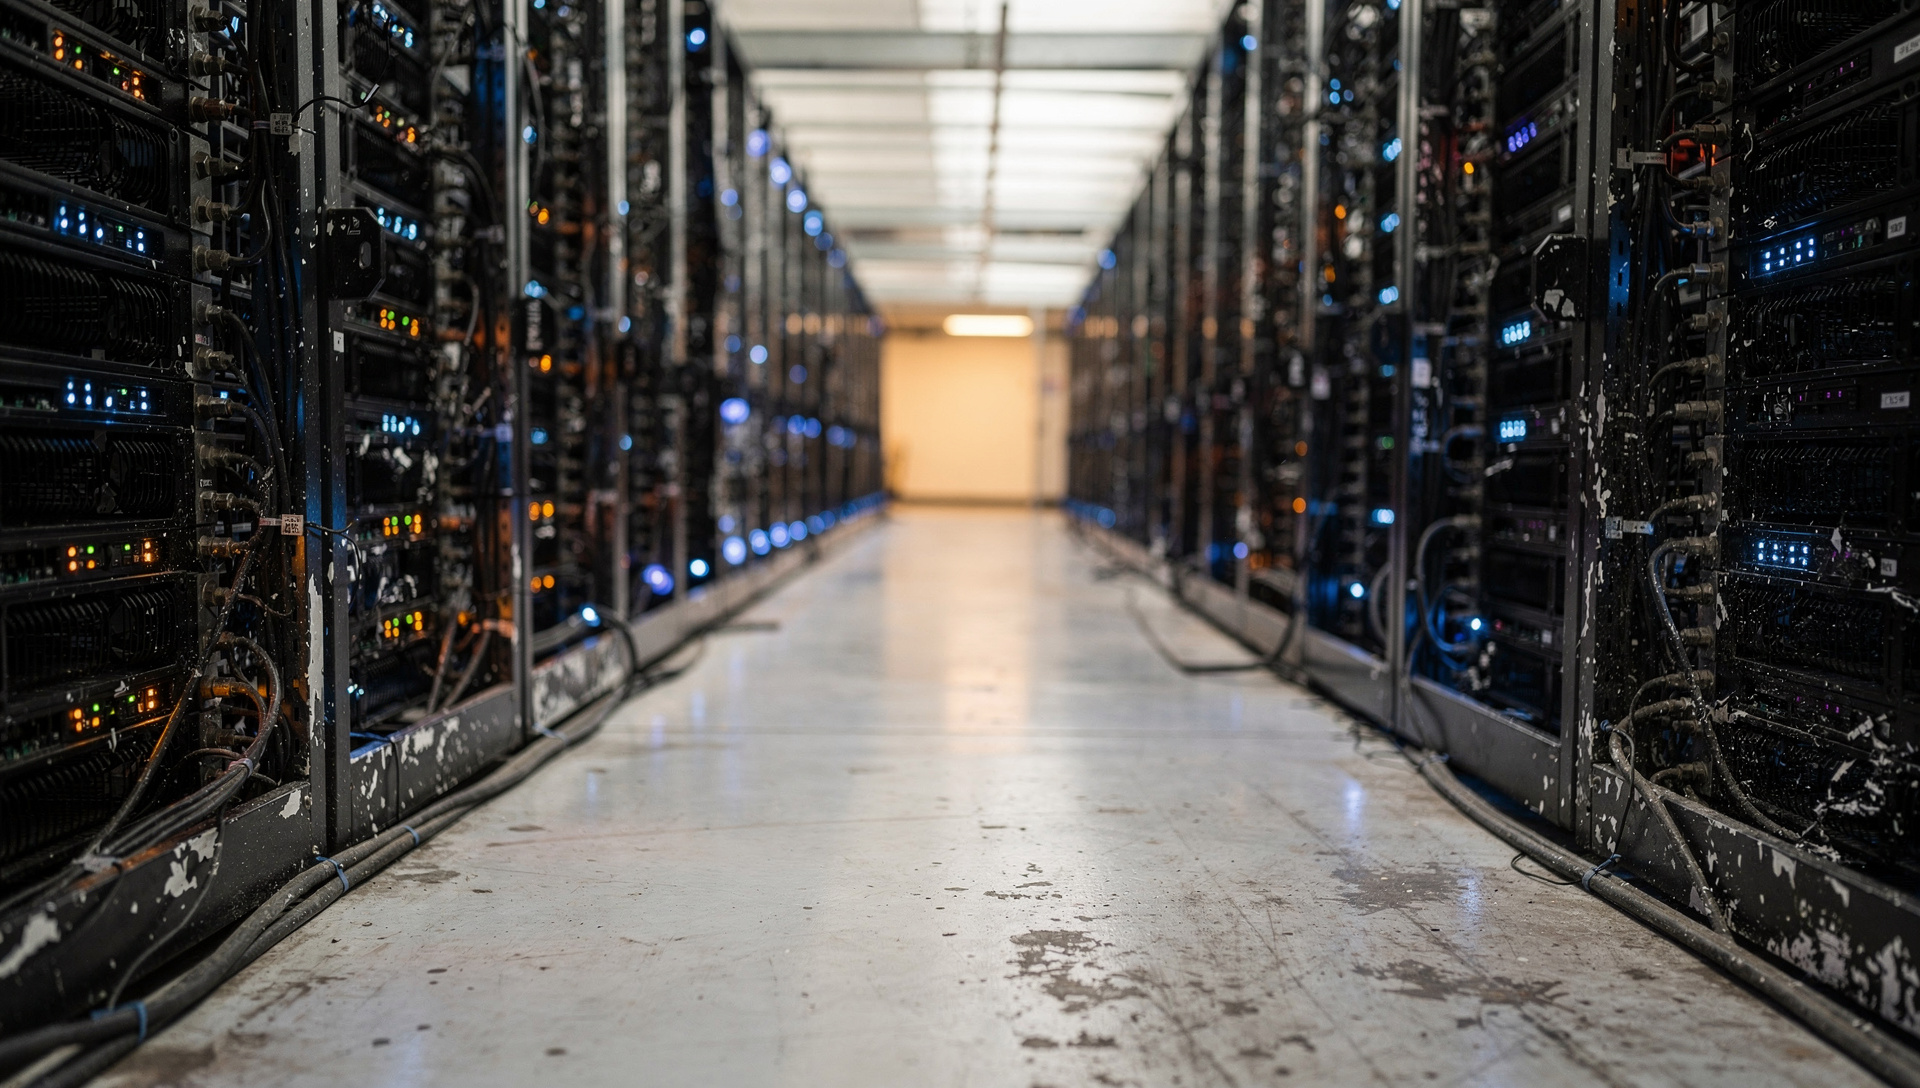
La divergencia tiene nombre y apellido: Anthropic. Como ya publicamos en agosto, TeraWulf cerró un contrato de 20 años que cubre 401 MW en el campus Justified de Hawesville, Kentucky, por aproximadamente $19.000 millones en ingresos durante su período inicial. Si Anthropic ejerce dos extensiones de cinco años cada una, el contrato escala a $33.000 millones. Ese acuerdo, más otros 378 MW con Fluidstack (respaldado por Google) y 60 MW con Core42, suman ingresos anuales promedio proyectados de $1.800 millones y un <abbr title="Ingreso operativo neto, métrica clave en real estate que resta gastos operativos de los ingresos brutos">NOI</abbr> de $1.500 millones a estabilización, según la compañía.
Pero en el segundo trimestre de 2026, TeraWulf reportó $31,9 millones en ingresos de arrendamiento <abbr title="Computación de alto rendimiento, infraestructura diseñada para cargas de trabajo de inteligencia artificial">HPC</abbr>, que representaron el 71% de los $44,8 millones de ingresos totales. La brecha entre $32 millones trimestrales y $450 millones trimestrales implícitos ($1.800M anuales / 4) es lo que separa a Rothschild de William Blair.
- 840 MW firmados: 401 MW Anthropic, 378 MW Fluidstack/Google, 60 MW Core42
- 336 MW en construcción: fases CB-4 y CB-5 en Lake Mariner
- Entrega inicial Anthropic: segundo semestre 2027, capacidad completa principios 2028
- Costo estimado: $8–$10 millones por MW de capacidad IT crítica
Timing y capital son el frente de batalla
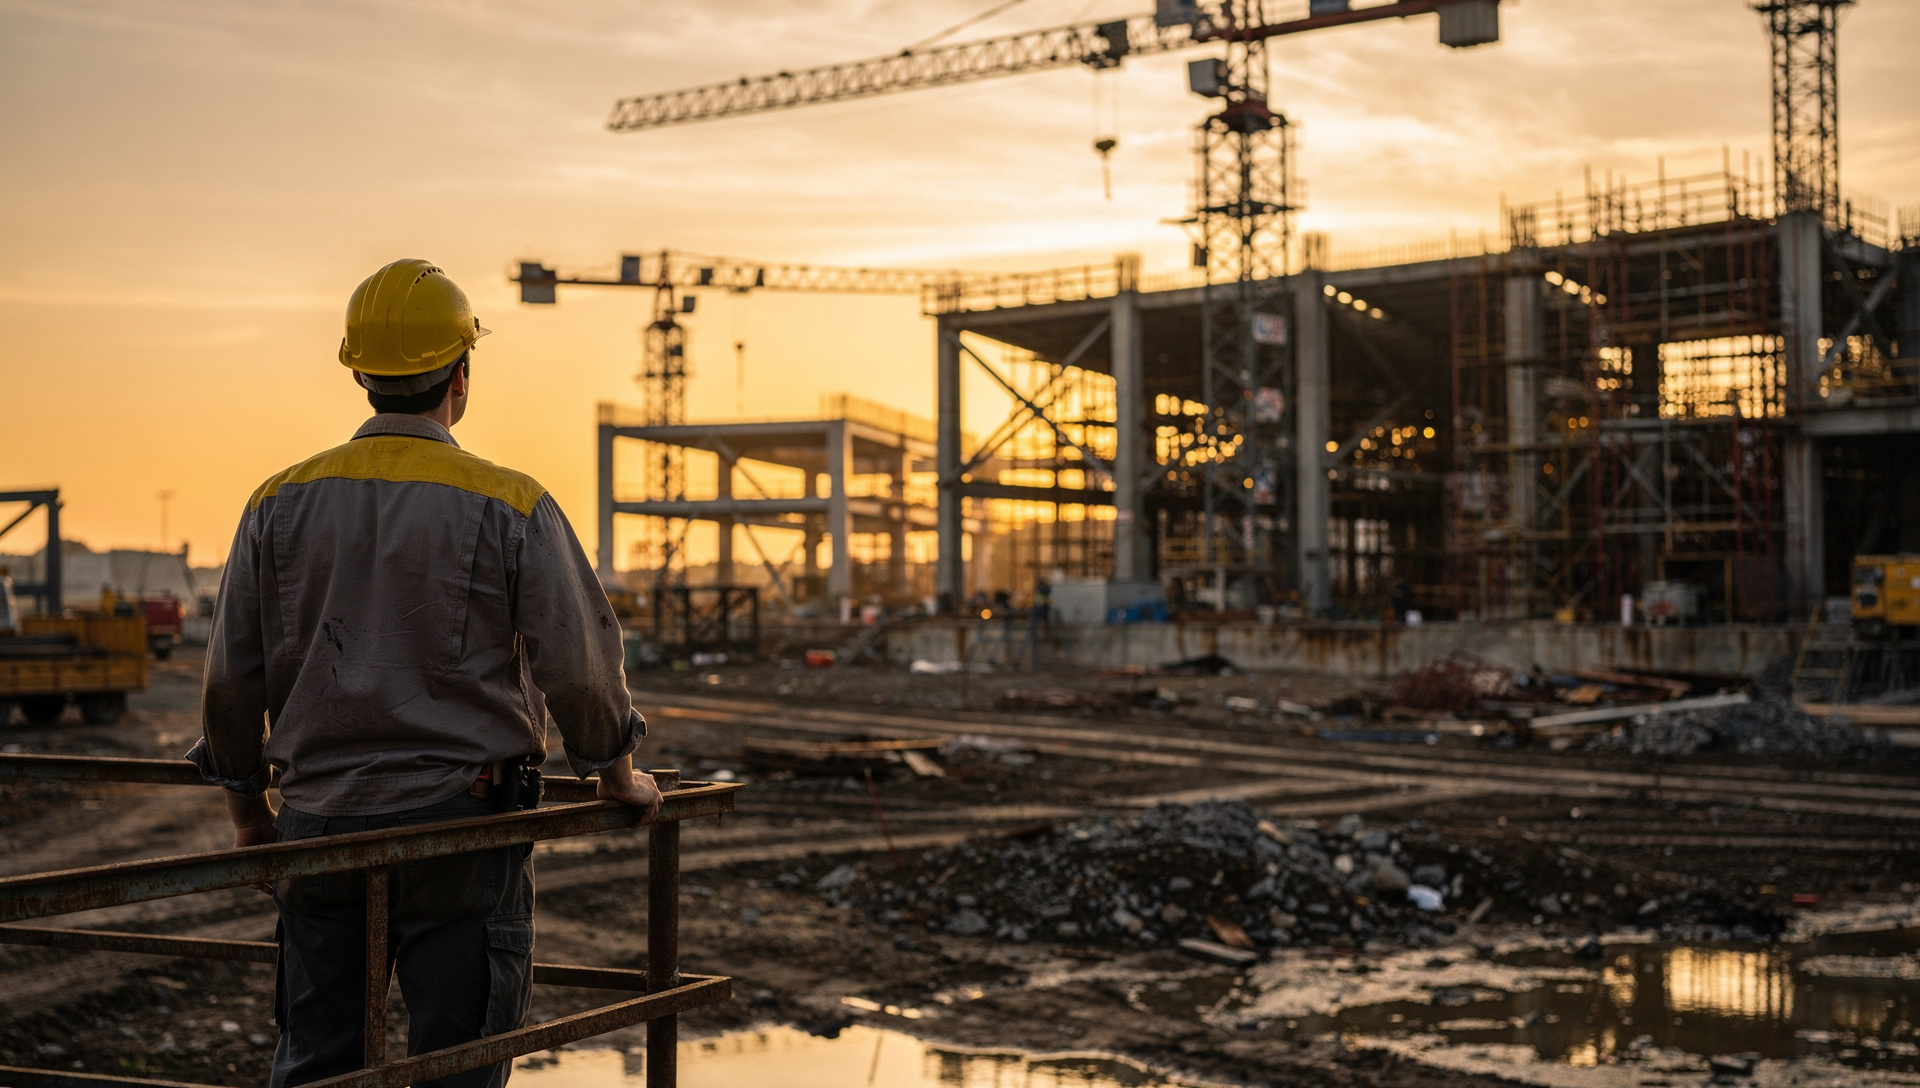
TeraWulf cerró el segundo trimestre con $3.000 millones en efectivo y efectivo restringido, muy por encima de los $142,9 millones de finales de 2025. Ese salto vino de la venta de su participación del 50,1% en el joint venture Abernathy por aproximadamente $530 millones en efectivo. Con costos de construcción entre $8 millones y $10 millones por MW, completar los 336 MW de Lake Mariner requiere entre $2.688 millones y $3.360 millones solo en capex directo, sin contar permisos, interconexión ni sobrecostos.
Rothschild señala ese calendario como punto central de riesgo: la entrega inicial del arrendamiento Anthropic está prevista para el segundo semestre de 2027, con entrega completa a principios de 2028. Cualquier retraso en permisos, equipos o construcción empuja los ingresos contratados más allá del horizonte de valoración de corto plazo. Wells Fargo ya destacó en su cobertura de Hut 8 y Core Scientific que el mercado valora megavatios entregados, no comprometidos en papel.
Qué pesa más: el contrato o el reloj
La capitalización de TeraWulf ronda los $8.650 millones según datos de mercado actuales. El contrato de Anthropic vale $19.000 millones en 20 años, más del doble de la capitalización actual. William Blair argumenta que ese diferencial justifica un valor justo de $31 por acción; Rothschild responde que el valor actual depende de cuánto se descuenta por riesgo de no entregar a tiempo, en presupuesto y con los clientes correctos.
La compañía reportó una pérdida neta GAAP de $939,9 millones en el segundo trimestre, frente a $18,4 millones en el mismo período de 2025, principalmente por cargos no efectivo. El EBITDA ajustado fue negativo en $18,3 millones, comparado con $14,5 millones positivos en Q2 2025. Mientras los ingresos de arrendamiento HPC crecieron, los gastos asociados a construcción, financiamiento y transformación operativa dominan el estado de resultados.
El mercado cotiza hoy a TeraWulf en $16,35, por encima del target de Rothschild pero muy por debajo del consenso optimista. La divergencia de $16 entre el precio objetivo más bajo y el más alto es inusual incluso en un sector donde el riesgo de ejecución es norma. La próxima prueba no es financiera: es logística. Si TeraWulf entrega en H2 2027 los primeros megavatios a Anthropic según calendario, Rothschild queda atrás. Si se retrasa tres o seis meses, William Blair recorta y el target de $15 deja de parecer conservador.