Cadena de suministro de EE.UU. en EVs, expuesta frente a China
María González · Empresas y Resultados ·
BYD vende eléctricos a $8.000 mientras Tesla pide $250.000 de depósito para un Roadster que no llega hasta 2028. Los proveedores de infraestructura EV cotizan en tierra de nadie antes de que expiren las restricciones chinas de tierras raras el 10 de noviembre.
La brecha de precios en vehículos eléctricos ya no es una amenaza futura: BYD vende el Seagull a $8.000 en China mientras Tesla acaba de revelar un Roadster que pide $250.000 de depósito para la versión Thrust y no entrará en producción hasta 2028. Ese contraste deja expuesta la cadena de suministro estadounidense en un momento crítico: las restricciones chinas de exportación de tierras raras expiran el 10 de noviembre y la Casa Blanca aún no define si abre o cierra la puerta a fabricantes chinos en suelo americano.
Los proveedores de infraestructura eléctrica cotizan en tierra de nadie. SOLV Energy (Nasdaq: MWH) cerró el viernes en $21,375 (-0,72%), Power Integrations (Nasdaq: POWI) en $46,98 (-0,30%) y Dana (NYSE: DAN) cayó 4,96% hasta $26,83. Tesla, por su parte, retrocedió 0,63% a $372,22 en una sesión donde la acción acumula una caída del 21% en lo que va de 2026 pese a los subsidios chinos que en teoría deberían favorecerla.
Tesla pide $250K sin confirmar el precio final
El 15 de octubre, casi nueve años después del primer prototipo, Tesla reveló el próximo Roadster en el sitio de pruebas de SpaceX en McGregor, Texas. La compañía confirmó depósitos de $50.000 para la versión Performance y $250.000 para la Thrust, pero no dio precio minorista ni objetivo de producción firme. El rango prometido se redujo más de la mitad respecto a la promesa de 2017 y no hay claridad sobre quién regularía sus características voladoras con propulsores SpaceX.
Elon Musk agradeció en la llamada de ganancias de octubre de 2024 «a los sufridos tenedores de depósitos del Tesla Roadster», caracterizando el auto como «no solo la guinda del pastel, sino la cereza en la guinda». Dos años después, esos depositantes siguen esperando y el mercado masivo de EVs se mueve en otra dirección: hacia abajo en precio.
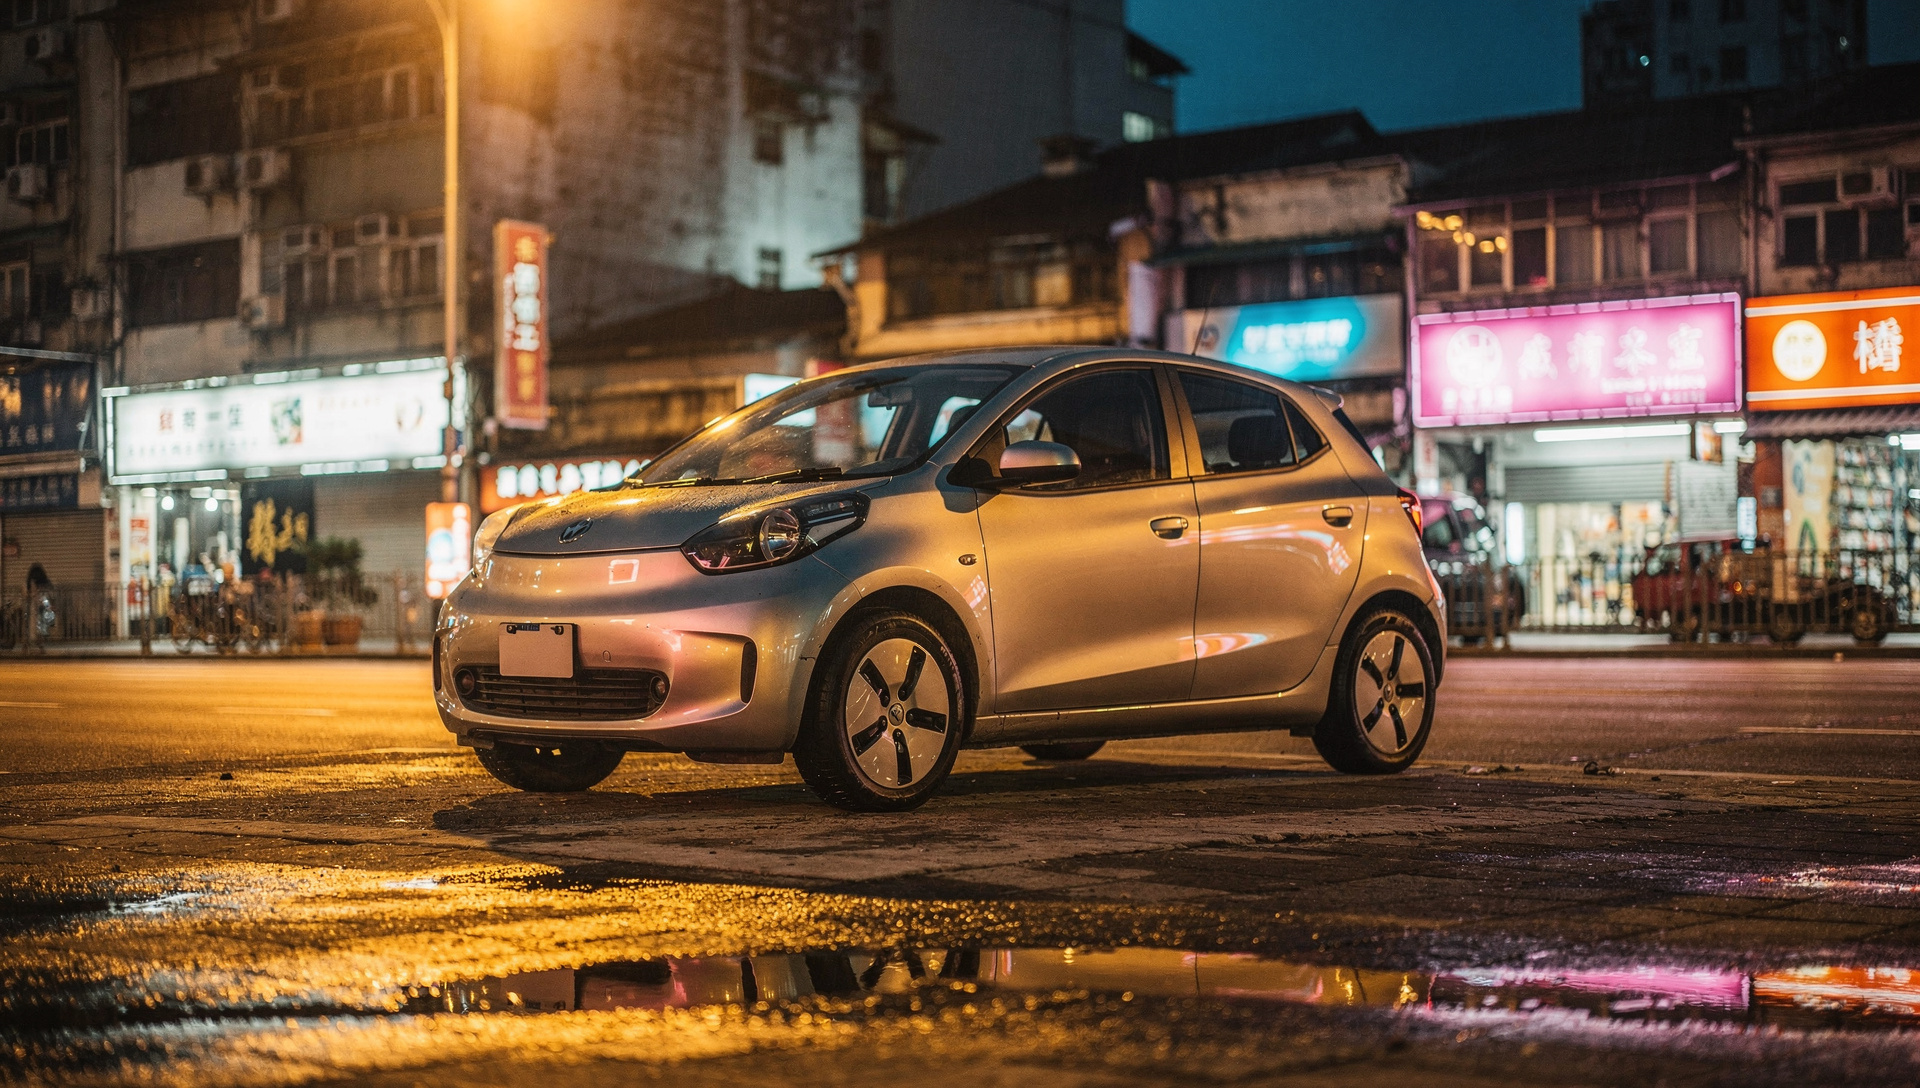
China controla el 85% de la cadena solar y el 80% de las baterías
Los números de la Agencia Internacional de Energía (IEA) no dejan margen para optimismo regulatorio: China domina alrededor del 85% de la cadena de suministro solar global y el 80% de la de <abbr title="Baterías recargables que almacenan energía mediante el movimiento de iones de litio entre electrodos">baterías de iones de litio</abbr>. En segmentos específicos, la participación es aún mayor: 95% en obleas de panel fotovoltaico y 97% en materiales de ánodo.
Esa hegemonía se traduce en una ventaja de costos que ningún arancel occidental ha logrado anular. Los vehículos chinos cuestan entre 30% y 40% menos que marcas comparables en mercados europeos como Italia, España y Francia, incluso con aranceles y barreras comerciales en vigor. Estados Unidos impone un arancel del 100% a las importaciones de vehículos eléctricos chinos, bloqueando el acceso directo, pero la presión competitiva se filtra por otras vías.
| Concepto | China | EE.UU. / Occidente |
|---|---|---|
| Precio modelo básico | $8.000 (BYD Seagull) | $250K depósito (Tesla Roadster, sin precio) |
| Control cadena baterías | 80% | ~20% |
| Control cadena solar | 85% | ~15% |
| Materiales de ánodo | 97% | ~3% |
| Arancel EV en EE.UU. | 100% (bloqueado) | — |
Los stocks expuestos: SOLV, Power Integrations y Dana
SOLV Energy diseña, construye y mantiene proyectos de energía solar y <abbr title="Sistemas que almacenan energía eléctrica en baterías para liberarla cuando la demanda lo requiere">almacenamiento en baterías</abbr> a escala comercial, infraestructura crítica para que el despliegue de vehículos eléctricos no colapse la red. La compañía salió a bolsa en febrero de 2026 a un rango de $22–$25 por acción y reportó resultados del primer trimestre el 12 de mayo. Opera en un mercado estructuralmente favorable, pero enfrenta riesgos directos de ruptura e inflación de cadena de suministro: un incremento del 30% en disrupciones fue documentado en 2024, con eventos climáticos extremos arriba 130% año a año.
Power Integrations fabrica semiconductores de alta tensión para cargadores y convertidores de potencia, componentes que van dentro de cada estación de carga EV. Dana provee sistemas de propulsión electrificados, ejes y transmisiones para fabricantes de vehículos comerciales y de pasajeros. Ambas cotizan con máximos de 52 semanas en $39,56 (Dana, ahora en $26,83) y niveles técnicos que reflejan incertidumbre sobre márgenes futuros si los costos de componentes chinos suben o si la competencia de precio en producto final sigue comprimiendo.
Ventana crítica: 17 días hasta que expiren las restricciones chinas
Las restricciones de exportación de tierras raras chinas, actualmente pausadas, están programadas para expirar el 10 de noviembre de 2026. Ese deadline amenaza directamente los sectores de vehículos eléctricos, energía eólica y defensa, todos dependientes de elementos como neodimio, disprosio y terbio para motores, turbinas y sistemas avanzados. Según la firma Skillings & Company, $6,5 billones en producción anual occidental están expuestos a los controles de exportación de uso dual en expansión de China.
El 22 de julio de 2026, el Comité del Senado sobre Comercio, Ciencia y Transporte aprobó por unanimidad la Ley de Seguridad de Vehículos Conectados de 2026, que prohibiría vehículos conectados a internet y tecnología vinculada a adversarios extranjeros. Esa medida apunta directamente a fabricantes chinos, pero no resuelve el problema de abastecimiento para los proveedores estadounidenses que necesitan componentes para competir en precio.
Política contradictoria: Trump abre, el Congreso cierra
El presidente Donald Trump expresó en septiembre de 2026 entusiasmo por permitir que fabricantes chinos construyan vehículos en Estados Unidos, citando creación de empleos y regreso de manufactura. Un análisis del Peterson Institute for International Economics (PIIE) publicado el 3 de octubre sugiere que inversión china regulada en EE.UU. podría bajar precios de vehículos eléctricos y acelerar objetivos climáticos.
La posición opuesta viene del Information Technology and Innovation Foundation (ITIF), que advierte que permitir acceso a vehículos eléctricos chinos subsidiados podría provocar un «evento de extinción» para la industria automotriz estadounidense. General Motors ya rescindió en julio un contrato de tierras raras que representaba el 90% de la producción de una planta de $500 millones, señal de que las automotrices no esperan claridad regulatoria a corto plazo.
El dilema para quien invierte en la cadena
Los proveedores de infraestructura EV enfrentan un dilema sin salida clara. Si los aranceles chinos se intensifican después del 10 de noviembre o China reactiva restricciones de tierras raras, el costo de equipamiento y componentes sube, comprimiendo márgenes. Si la política de Trump cristaliza y se permite acceso regulado a fabricantes chinos en suelo estadounidense, la competencia de precio en producto final se recrudece, también comprimiendo márgenes.
SOLV Energy, Power Integrations y Dana cotizan en una ventana de máxima incertidumbre regulatoria. Como ocurrió con Nvidia y las entregas a China, la cadena de suministro tecnológica estadounidense está atrapada entre la dependencia de insumos chinos y la presión política para desacoplarse. Los siguientes 17 días hasta el 10 de noviembre dirán si esa tensión se resuelve con certeza o con más restricciones cruzadas.
Mientras tanto, Tesla pide $250.000 de depósito para un auto que no tiene precio confirmado ni fecha de entrega más allá de un genérico 2028. BYD vende el Seagull hoy, en efectivo, a $8.000.