¿Cuánto dura 'días' cuando Corea del Sur tiene crudo para una semana?
Andrés Valcárcel · Materias Primas · 2026-09-21
El secretario de Energía de EE.UU. prometió hace cinco días una reapertura rápida del oleoducto Este-Oeste. Once días después del cierre, el crudo sigue sin fluir hacia Asia y Yanbu se vacía.
El oleoducto Este-Oeste de Arabia Saudita lleva 11 días cerrado tras los ataques del 10 de septiembre, y el miércoles 16 de septiembre el secretario de Energía estadounidense Chris Wright aseguró que sería «una interrupción breve y temporal, medida en días». Han pasado cinco jornadas desde entonces. El crudo sigue sin moverse hacia Yanbu, y Corea del Sur —que depende del petróleo saudita para el 34,1% de sus importaciones— mira el calendario con creciente inquietud.
El Brent cotiza este lunes a $101,50 por barril, cayendo 2,3% desde el cierre del viernes en $103,87. La caída refleja cierto alivio especulativo —reportes señalan que Aramco espera restaurar la mitad de los flujos diarios de la tubería— pero las imágenes satelitales cuentan otra historia: tres estaciones de bombeo dañadas, una más de lo evaluado inicialmente, y un cronograma de reparación que nadie en Aramco ha confirmado públicamente.
Yanbu se queda sin margen: entre 5 y 7 días de existencias
Si el oleoducto no reabre esta semana, el puerto de Yanbu en el Mar Rojo dispone de reservas para 5 a 7 días adicionales de exportaciones al ritmo actual, según analistas de la industria citados por CNBC. Las instalaciones egipcias en Ain Sukhna y Sidi Kerir podrían aportar suministro marginal por algunos días más, pero no compensan el flujo de 4 a 5 millones de barriles diarios que movía la tubería.
Matt Smith, director de investigación de commodities en Kpler, calcula que el mercado perderá 120 millones de barriles si el cierre se extiende un mes completo, asumiendo 4,5 millones de barriles/día de capacidad y 15 millones almacenados en Yanbu. Ya publicamos que sin el oleoducto Este-Oeste operativo, la ruta alternativa por el Estrecho de Hormuz sigue bajo amenaza iraní desde febrero.
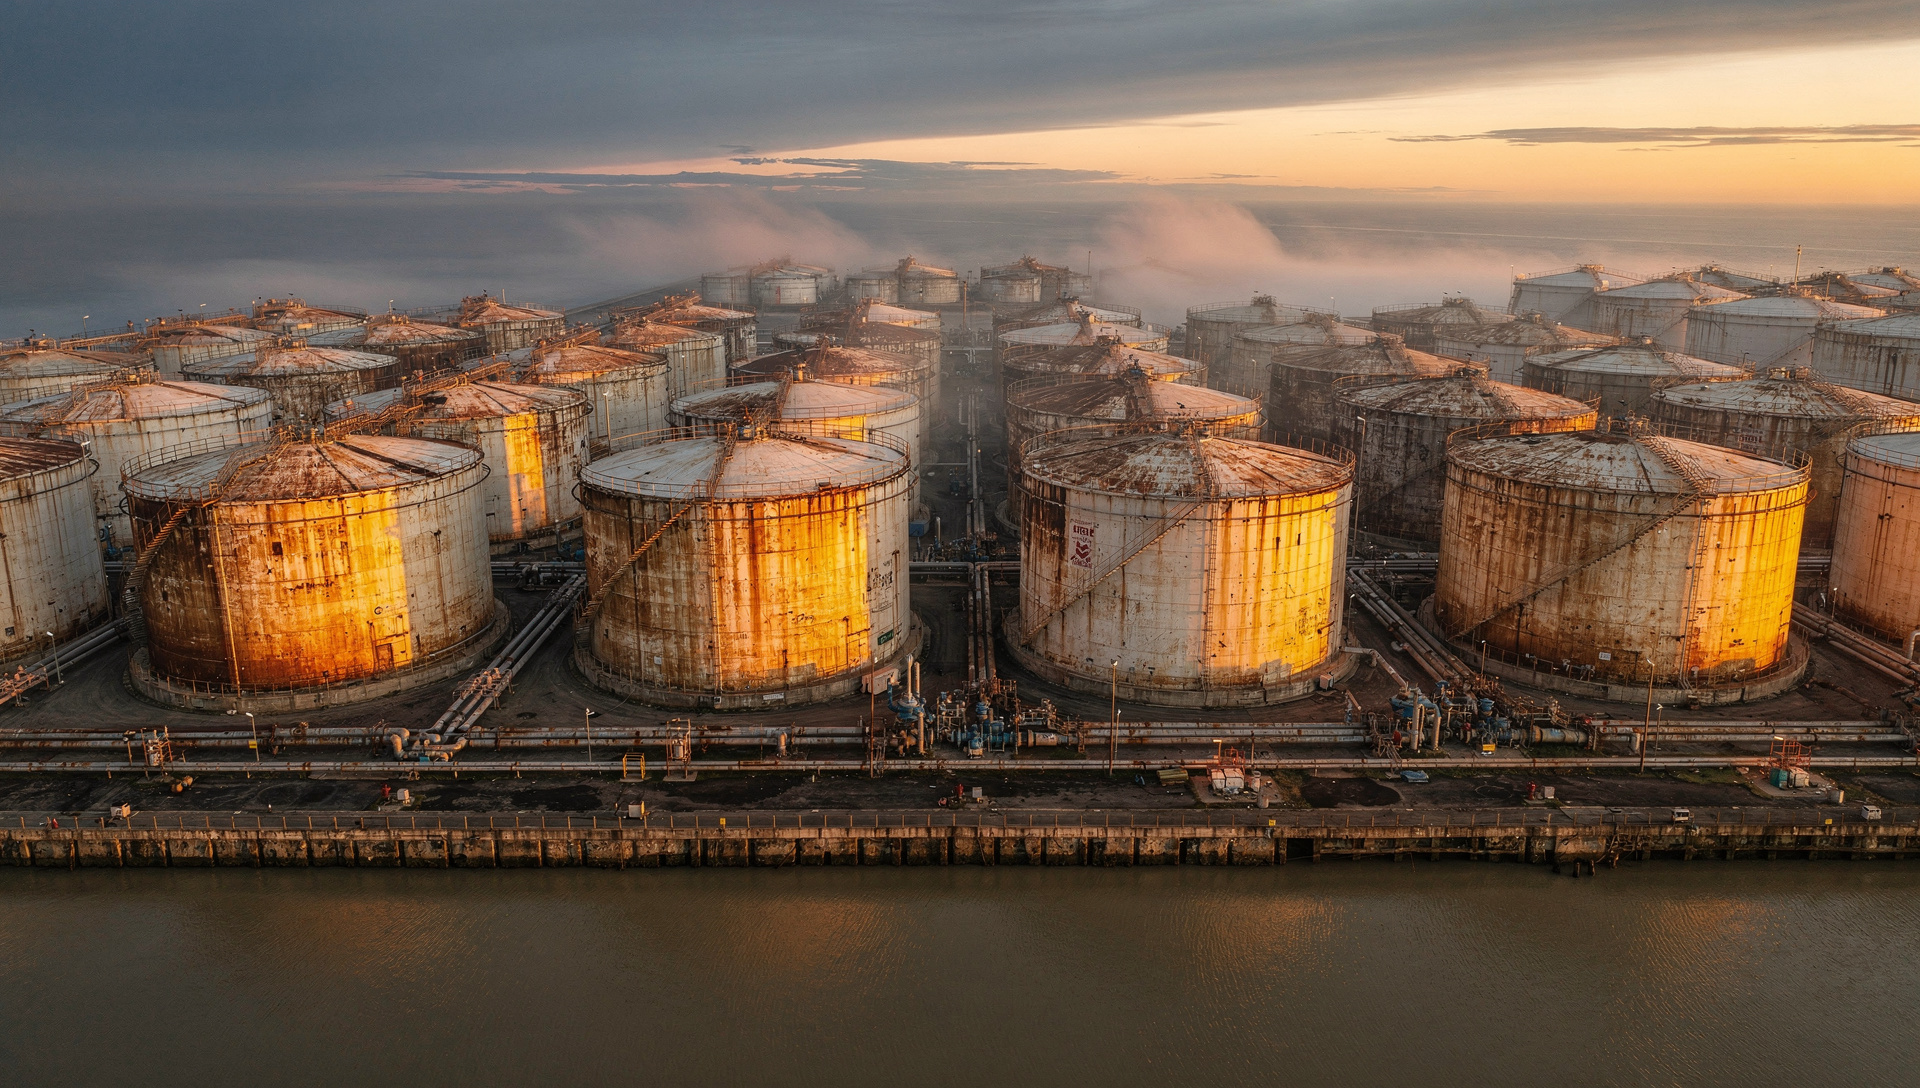
Corea del Sur en primera línea: la dependencia en cifras
Asia absorbe la mayor parte del crudo saudita exportado por Yanbu, y la distribución de la exposición no es uniforme. Corea del Sur encabeza la lista de dependencia relativa.
- Corea del Sur: 34,1% de sus importaciones totales de crudo provienen de Arabia Saudita (dato de julio).
- Japón: 27,3% de sus compras externas.
- China: 14,9% de importaciones, aunque en volumen absoluto es el mayor comprador asiático.
- India: 10,2% de su cesta de crudo importado.
Thomas Luedi, jefe de energía de Asia-Pacífico en Bain & Company, estima que el volumen total en riesgo para Asia ronda los 4 millones de barriles diarios una vez que Yanbu y las reservas egipcias se agoten. Oriano Lizza, trader de CMC Markets, sitúa el rango entre 3,5 y 4,5 millones de barriles diarios, dependiendo del ritmo de vaciado de los tanques.
Lo que dijo Wright y lo que muestran los satélites
El miércoles 16 de septiembre, Chris Wright declaró en CNBC que la interrupción sería «medida en días». Cinco días después, el oleoducto permanece fuera de servicio. Las autoridades sauditas confirmaron que los drones fueron lanzados desde la provincia de Maysan en el sureste de Irak, cerca de la frontera iraní, y que los ataques provocaron incendios en las regiones de Riad y Medina.
Imágenes satelitales revisadas por firmas de la industria esta semana revelaron que tres estaciones de bombeo sufrieron daños, una más de lo reportado inicialmente. Aramco no ha publicado un cronograma oficial de reparación ni ha confirmado qué segmentos del oleoducto de 1.200 km requieren trabajos estructurales. La divergencia entre el mensaje público de Washington y la evidencia infraestructural marca el riesgo real de que «días» se convierta en «semanas».
Precios antes que escasez, pero el reloj corre
Los analistas consultados por medios especializados coinciden en que el impacto inmediato se verá en precios spot más altos y costos de flete elevados más que en falta de disponibilidad física de crudo. Asia tiene alternativas de suministro —Irak, Emiratos, incluso Rusia vía el Pacífico—, pero todas implican ajustes logísticos y diferenciales de precio desfavorables.
Aramco ya notificó al menos a dos refinadores europeos que no recibirán cargas programadas para octubre. Esa señal confirma que la compañía saudita está racionando embarques mientras evalúa cuánto tiempo puede sostener exportaciones solo con inventarios. Si las reservas de Yanbu se agotan antes de que el oleoducto vuelva a operar, el mercado asiático pasará de pagar más a competir por volumen escaso.
El contexto agrava la ecuación: los flujos de crudo por el Estrecho de Hormuz cayeron de 20,7 millones de barriles diarios en el cuarto trimestre de 2025 a 14,6 millones en el primer trimestre de 2026, según la EIA. Esa caída del 29% había elevado la presión sobre Yanbu como válvula de escape. Arabia Saudita perdió sus dos rutas de salida principales: Hormuz bajo amenaza iraní y ahora el oleoducto Este-Oeste fuera de línea.
La promesa de Wright de una reapertura en «días» expira esta semana. Si el oleoducto sigue cerrado el viernes, Corea del Sur y el resto de Asia tendrán que responder una pregunta concreta: ¿a qué precio están dispuestos a pagar el crudo que no viene de Yanbu?