SpaceX invierte $15.000M en Starship sin entregas comerciales
Lucas Montero · Mercados Financieros · 2026-06-04
SpaceX presentó la enmienda de su prospecto con valuación de $1,765 billones. El documento revela que el cohete en el que descansa toda la estrategia de crecimiento aún no ha completado una entrega exitosa a órbita.
SpaceX presentó este miércoles la enmienda a su <abbr title="Documento oficial que las empresas entregan a la SEC antes de salir a bolsa, con información financiera, riesgos y planes de negocio">prospecto</abbr> S-1/A con los detalles finales de su <abbr title="Oferta pública inicial; primera vez que una empresa vende acciones al público en bolsa">IPO</abbr>: 555,6 millones de acciones a $135 cada una, una recaudación de $75.000 millones que valúa la compañía en $1,765 billones. Pero el mismo documento, disponible en el portal EDGAR de la SEC, coloca en primera línea el riesgo que Wall Street lleva semanas ignorando: Starship, el cohete totalmente reutilizable sobre el que descansa toda la estrategia de crecimiento, aún no ha completado una entrega comercial exitosa.
SpaceX ha invertido más de $15.000 millones en el desarrollo de Starship: $3.000 millones en 2025 y $900 millones solo en el primer trimestre de 2026. El prospecto dice textualmente que «esperamos que Starship comience a entregar carga útil a órbita en la segunda mitad de 2026». Traducción: el mayor IPO de la historia se apoya en un cohete que, al momento de la oferta, sigue sin demostrar capacidad comercial.
El riesgo está en letras mayúsculas
El documento de la SEC señala la dependencia de Starship como el factor de riesgo más importante para la compañía. «Nuestra estrategia de crecimiento es altamente dependiente del Starship», dice el prospecto. Cualquier retraso en el cronograma, cualquier falla técnica adicional, se convierte en un riesgo directo para los ingresos proyectados que justifican esa valuación de $1,765 billones.
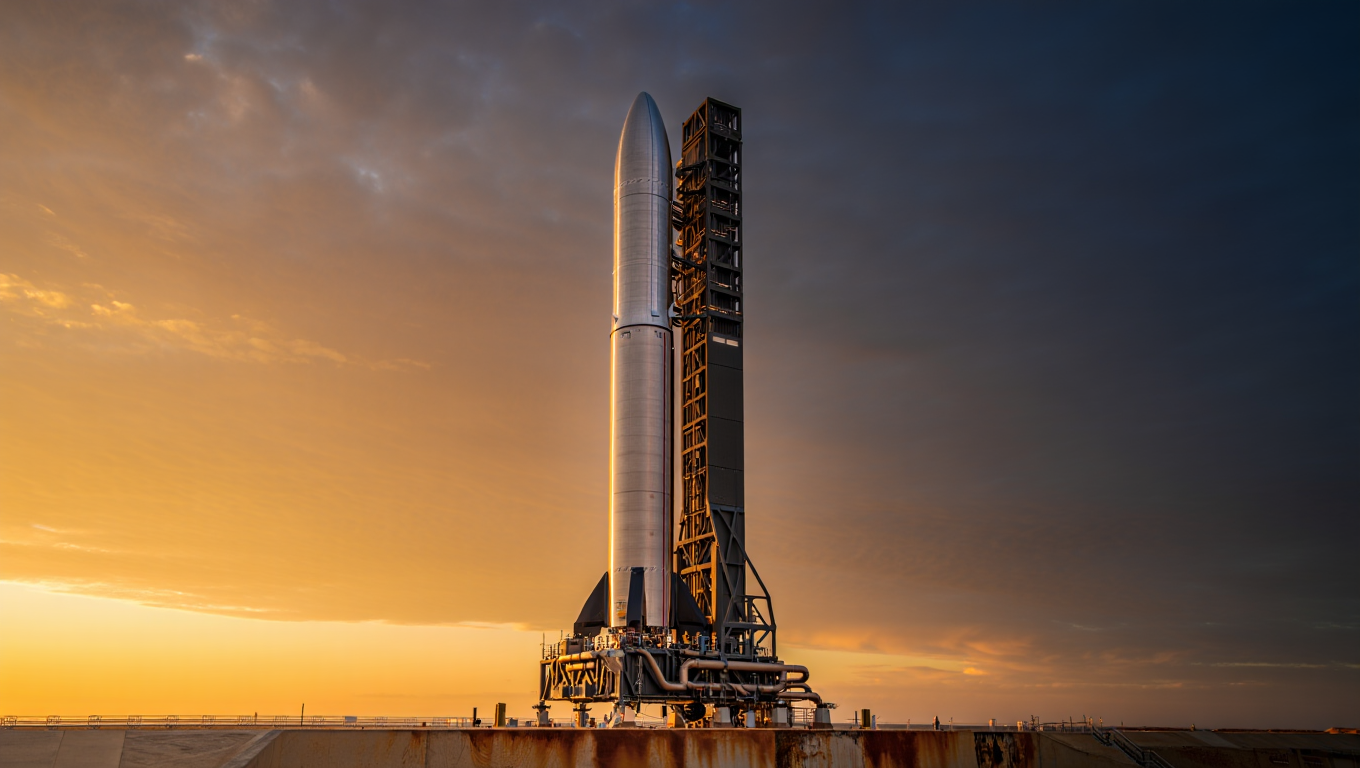
El 21 de mayo, SpaceX realizó el vuelo de prueba V3 de Starship. Los 33 motores Raptor encendieron correctamente, el vehículo alcanzó el espacio y desplegó 20 satélites simuladores Starlink, a pesar de perder un motor durante el ascenso. Fue un avance técnico, pero no una entrega comercial. La diferencia importa: un vuelo de prueba con carga simulada no genera ingresos. Una entrega pagada por un cliente, sí.
Los números detrás de la valuación
El prospecto publicado el 20 de mayo y enmendado el 1 de junio reveló las cifras completas de SpaceX por primera vez. En 2025, la compañía reportó ingresos de $18,67 mil millones, un crecimiento anual del 33%. Pero también registró una <abbr title="Pérdida después de restar todos los gastos, impuestos e intereses; el resultado final del estado de resultados">pérdida neta</abbr> de $4,94 mil millones.
En el primer trimestre de 2026, los ingresos alcanzaron $4,69 mil millones, pero la pérdida neta creció a $4,28 mil millones. La fusión con xAI en febrero de 2026 —que valuó la entidad combinada en $1,25 billones— explica parte del desfase: xAI reportó ingresos de IA cercanos a $500 millones contra una quema de efectivo estimada superior a $12.000 millones.
- Starlink (segmento Connectivity): ingresos de $11,387 mil millones en 2025, crecimiento anual del 49,8%. En Q1 2026: $3,257 mil millones en ingresos, <abbr title="Beneficio que queda tras restar los costos operativos directos de los ingresos; mide la rentabilidad del negocio antes de impuestos e intereses">utilidad operativa</abbr> de $1,188 mil millones. 10,3 millones de suscriptores al cierre de marzo de 2026.
- Space (segmento de lanzamientos): ingresos de $619 millones en Q1 2026, pérdida operativa de $662 millones. El negocio tradicional de cohetes pierde dinero.
- Deuda de largo plazo: $29,1 mil millones al 31 de marzo de 2026. SpaceX debe repagar parte de un <abbr title="Préstamo temporal a corto plazo que una empresa toma para financiar una operación hasta conseguir financiamiento definitivo">préstamo puente</abbr> de $20.000 millones dentro de seis meses, usando ingresos del IPO y deuda adicional.
El múltiplo que nadie cuestiona
A una valuación de $1,75 billones sobre ingresos 2025 de $18,67 mil millones, SpaceX cotizará a un <abbr title="Relación entre el valor de mercado de una empresa y sus ingresos anuales; cuánto paga el mercado por cada dólar de ventas">múltiplo price-to-revenue</abbr> de aproximadamente 93,7 veces. Para contexto: Rocket Lab cotiza a 118 veces ingresos, Palantir a 81 veces, Tesla a 17 veces.
La diferencia clave: Rocket Lab y Palantir cotizan a múltiplos altos porque el mercado apuesta por crecimiento futuro en sectores con márgenes amplios. SpaceX cotiza a un múltiplo de 93,7x con pérdidas netas de casi $5.000 millones en 2025 y un segmento (Space) que pierde dinero activamente. La narrativa de crecimiento descansa casi por completo en dos apuestas: que Starlink siga creciendo a tasas del 50% anual y que Starship eventualmente funcione a escala comercial.
El documento de la SEC también revela que Anthropic —la firma de IA rival de OpenAI— paga a SpaceX $1,25 mil millones mensuales hasta mayo de 2029 por capacidad de computación en COLOSSUS y COLOSSUS II, totalizando aproximadamente $45.000 millones en el período. SpaceX planea desplegar millones de satélites de computación de IA en órbita polar solar a partir de 2028. Esa infraestructura orbital de IA es parte de la narrativa de valuación, pero aún no genera flujos significativos.
Control, lockup y fecha de debut
Elon Musk controlará el 82% del poder de voto post-IPO mediante una estructura dual de acciones Clase A y Clase B. Musk posee 849,5 millones de acciones Clase A y 5,57 mil millones de acciones Clase B pre-IPO, lo que le otorga control absoluto sobre decisiones estratégicas. Ha acordado mantener sus acciones por al menos 366 días tras el listado.
El IPO es 100% primario: Musk no vende ni una acción. Solo el 4,3% de la empresa flotará en el mercado, como ya reportamos. Los $75.000 millones recaudados irán a la compañía, no a los accionistas existentes. Goldman Sachs lidera el sindicato bancario, seguido por Morgan Stanley, Bank of America, Citigroup y JPMorgan Chase.
El roadshow arranca el 8 de junio. El pricing definitivo se fija el 11 de junio. El debut en Nasdaq bajo el ticker SPCX está programado para el 12 de junio. Como publicamos hace días, SpaceX fijó el precio de $135 por acción antes del roadshow, rompiendo el protocolo tradicional de ofrecer un rango y ajustar según demanda.
Los $75.000 millones del IPO no van solo a desarrollo. SpaceX debe repagar dentro de seis meses parte de un préstamo puente de $20.000 millones, según el prospecto. El resto se destinará a infraestructura de IA orbital, expansión de Starlink y —crucialmente— seguir financiando el desarrollo de Starship hasta que complete su primera entrega comercial. Si eso ocurre en la segunda mitad de 2026, como espera la compañía, el múltiplo de 93,7x podría justificarse. Si no, los inversores habrán pagado $1,75 billones por una apuesta en desarrollo.