TSMC y ASML confirman la inversión en IA, pero solo TSMC sube
Lucas Montero · Mercados Financieros · 2026-04-16
TSMC sube guidance y gana $18.100M en Q1; ASML supera estimaciones pero cae 6%. Ambas confirman que el gasto en infraestructura IA sigue intacto. El problema: China y la divergencia geopolítica.
TSMC reportó este miércoles una ganancia neta récord de $18.100 millones en el primer trimestre de 2026, un salto del 58,3% interanual. Un día antes, ASML superó estimaciones con ventas de €8.800 millones y elevó su guidance para el año completo. Dos chipmakers, dos resultados sólidos, una misma tesis: el gasto en infraestructura de <abbr title="Inteligencia artificial, tecnología que permite a las máquinas realizar tareas que normalmente requieren inteligencia humana">IA</abbr> de los gigantes cloud sigue intacto. El mercado, sin embargo, castigó a ASML con una caída del 6% el martes mientras digerirá hoy los números de TSMC. La diferencia no está en la demanda; está en la geopolítica.
TSMC eleva guidance y admite nerviosismo
El fabricante taiwanés registró ingresos de $35.900 millones en Q1, un 8,4% más que el trimestre anterior. La proyección para Q2 anticipa entre $39.000 y $40.200 millones, y la empresa elevó su forecast de crecimiento anual de ingresos a más del 30% para todo 2026. El <abbr title="Inversión en bienes de capital, como fábricas y maquinaria">capex</abbr> previsto para este año apunta «al extremo superior» del rango de $52.000-56.000 millones, señal de que TSMC no ve freno en los pedidos de Nvidia, AMD y Broadcom.
Pero el CEO C.C. Wei no escondió la tensión. En la conferencia de resultados del jueves admitió: «I'm also very nervous». La demanda relacionada con IA es «extremadamente robusta», dijo, pero el dilema es real: un sobredesarrollo agresivo dejaría fábricas subutilizadas si el ciclo se detiene antes de lo esperado. Wei elevó la proyección de crecimiento de ingresos relacionados con IA a una tasa anual de más del 50% para el período 2024-2029, frente a un forecast anterior del 40%. TSMC controla más del 95% del mercado global de manufactura de chips de IA; no tiene plan B si se equivoca en el timing.
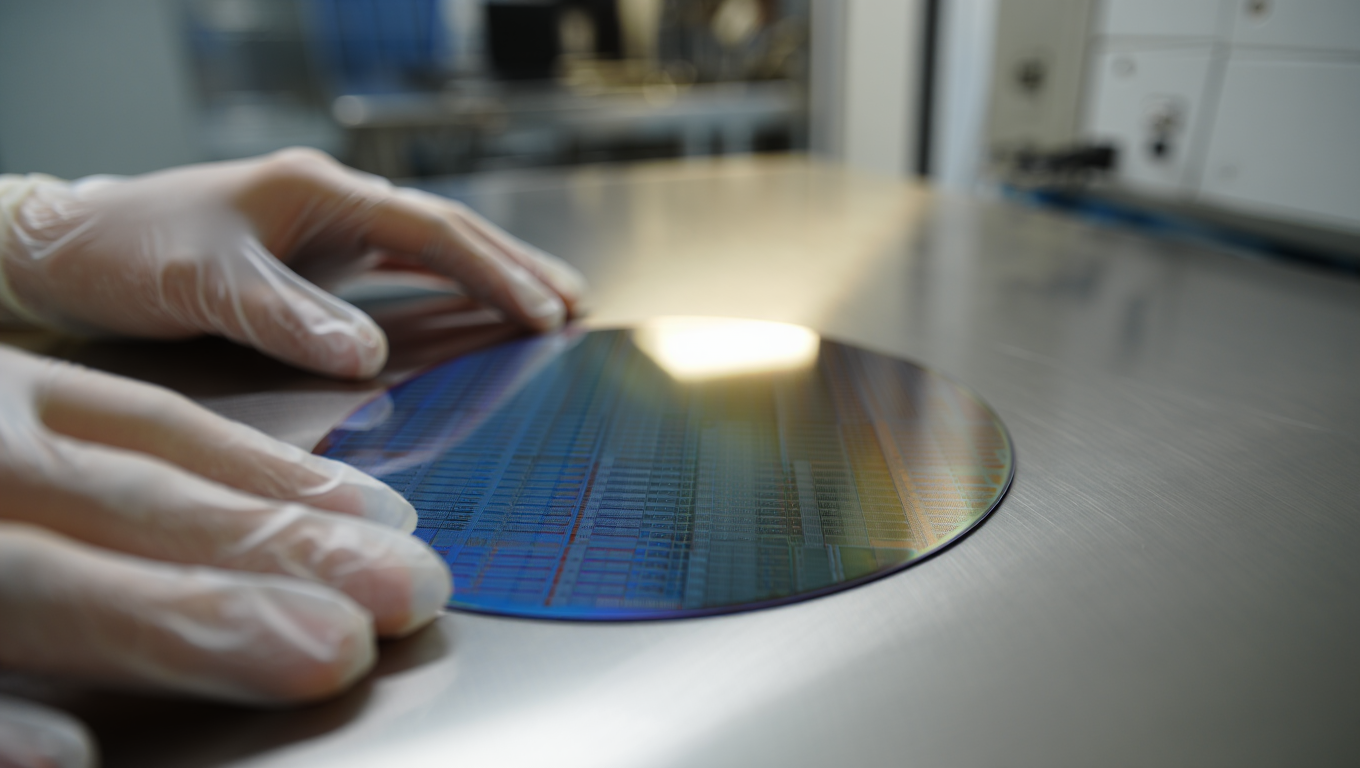
ASML supera estimaciones y el mercado castiga
Un día antes del reporte de TSMC, ASML publicó ventas netas de €8.800 millones, por encima de los €8.500 millones esperados. La ganancia neta trimestral alcanzó €2.800 millones, también superando el consenso de €2.500 millones. El margen bruto se situó en el 53%, en el extremo superior de las proyecciones. La empresa elevó su guidance de ventas anuales a un rango de €36.000-40.000 millones, desde los €34.000-39.000 millones anteriores.
La acción, sin embargo, cayó 6% el martes. El mercado no perdonó dos factores: la guidance para Q2 quedó ligeramente por debajo de expectativas, y ASML cambió su política de divulgación, optando por no publicar el número de pedidos recibidos en el trimestre. La falta de transparencia en el <abbr title="Cartera de pedidos pendientes de entrega">backlog</abbr> generó inquietud entre inversores que querían confirmar la durabilidad del ciclo.
La cifra que sostiene todo: $600.000 millones
Ambos reportes validan la misma tesis de fondo: el gasto de capital de los Big Five (Amazon, Alphabet, Microsoft, Meta, Oracle) se proyecta en más de $600.000 millones para 2026, un aumento del 36% sobre 2025. Aproximadamente $450.000 millones —el 75% del total— están directamente vinculados a infraestructura de IA: centros de datos, chips de última generación, sistemas de refrigeración y redes de alta velocidad.
Ese capex no es promesa; es inversión estructural que ya está fluyendo por la cadena. TSMC, que fabrica los chips. ASML, que vende las máquinas <abbr title="Litografía ultravioleta extrema, tecnología que permite fabricar chips de 7 nanómetros o menos">EUV</abbr> que equipan las fábricas de TSMC. Nvidia, AMD y Broadcom, que diseñan los procesadores. Todos dependen de que esos $600.000 millones se conviertan en retorno. Si la monetización tarda o no llega, el ciclo colapsa.
- TSMC Q1 2026: ingresos de $35.900M (+8,4% secuencial), ganancia neta de $18.100M (+58,3% interanual)
- ASML Q1 2026: ventas netas de €8.800M vs. €8.500M estimado, margen bruto del 53%
- Guidance TSMC: Q2 entre $39.000-40.200M; crecimiento anual 2026 superior al 30%
- Guidance ASML: ventas anuales 2026 entre €36.000-40.000M, arriba de forecast previo
- Capex cloud 2026: más de $600.000M proyectados por los Big Five, con 75% destinado a IA
China divide a los ganadores
La bifurcación entre TSMC y ASML tiene nombre: restricciones de exportación. Las ventas de ASML a China cayeron del 36% del total en Q4 2025 al 19% en Q1 2026. La empresa incorporó en su nueva guidance posibles restricciones adicionales, lo que explica por qué elevó el rango anual pese a perder un tercio del mercado chino en un trimestre. El crecimiento en mercados no-China —principalmente Estados Unidos, Taiwán y Corea del Sur— está compensando la caída.
TSMC, por su parte, no enfrenta el mismo viento en contra. Su exposición a fabricantes chinos es menor, y la demanda de clientes estadounidenses (Nvidia, AMD, Apple) sigue intacta. En 2025, el segmento high-performance computing —que incluye chips de IA— representó el 58% de los ingresos totales de TSMC, frente al 51% en 2024. La empresa espera que ese porcentaje siga creciendo.
Wendell Huang, CFO de TSMC, advirtió sobre posibles impactos de la guerra en Irán en costos de cadena de suministro y suministro de helio, pero señaló que la compañía mantiene «inventario de seguridad» y no espera impacto a corto plazo. El riesgo geopolítico está en el radar, pero no frena la inversión.
El monopolio que nadie quiere nombrar
TSMC controla más del 95% del mercado global de manufactura de chips de inteligencia artificial. No hay plan de contingencia si la empresa tropieza, y no hay competidor que pueda absorber su capacidad si decide frenar. Intel lleva años intentando cerrar la brecha tecnológica; Samsung fabrica chips avanzados, pero ninguno alcanza el volumen ni la precisión de TSMC en nodos de 3 y 5 nanómetros.
El mercado digiere hoy los números de TSMC mientras procesa la caída de ASML del martes. Los datos confirman la tesis: el gasto en IA sigue intacto. Pero la divergencia en las reacciones del mercado subraya que la geopolítica está repartiendo ganadores y perdedores dentro del mismo ciclo. Quien dependa de China, pierde; quien concentre en Estados Unidos y Taiwán, gana. Por ahora.