Nasdaq sube 2% en la semana; el petróleo frena la rentabilidad de los bonos
Andrés Valcárcel · Mercados Financieros · 2026-09-25
Wall Street cerró cinco días volátiles con ganancias, rescatado por la caída del crudo tras la oferta iraní sobre Ormuz. Pero el bono a 10 años sigue en 5,16%, cerca de máximos de 19 años.
Wall Street cerró la semana del 22 al 25 de septiembre con ganancias moderadas tras cinco sesiones volátiles marcadas por la escalada de <abbr title="Rentabilidad de los bonos del Tesoro estadounidense">yields</abbr> de bonos y una caída del petróleo que llegó justo a tiempo. El S&P 500 sumó 1,2% en la semana, el Nasdaq Composite avanzó 2% y el Dow Jones apenas ganó 0,3%, según datos de CNBC. El viernes, último día de la semana, el índice amplio cerró en 7.743,41 puntos (+0,51%), el Nasdaq en 27.068,72 (+0,5%) y el Dow en 51.828,62 (+0,93%).
El catalizador que salvó la semana fue la caída del crudo: el WTI retrocedió 2,33% hasta $92,41 por barril y el Brent cedió 2,14% a $104,32 el viernes, impulsados por la oferta de Irán de regresar al memorándum de entendimiento de junio para reabrir el Estrecho de Ormuz, según CNBC. Ese alivio en energía frenó una venta global en bonos que había llevado el Treasury a 10 años a 5,163% el jueves, su nivel más alto desde junio de 2007.
Yields pegados a máximos históricos pese al respiro
El bono a 10 años cerró el viernes en 5,17%, apenas 4 puntos básicos por debajo del pico del jueves y aún en niveles no vistos en 19 años, según Trading Economics. El Treasury a 30 años subió más de 2 puntos base en la sesión y alcanzó 5,488%, su máximo desde 2004. La escalada de tasas largas esta semana fue alimentada por comentarios duros del gobernador de la Fed Michael Barr, precios elevados de energía por la guerra iraní y un reporte caliente de gerentes de compras que mostró actividad empresarial robusta: el PMI manufacturero de septiembre se situó en 57,0 y el PMI de servicios en 58,7, según Yahoo Finance.
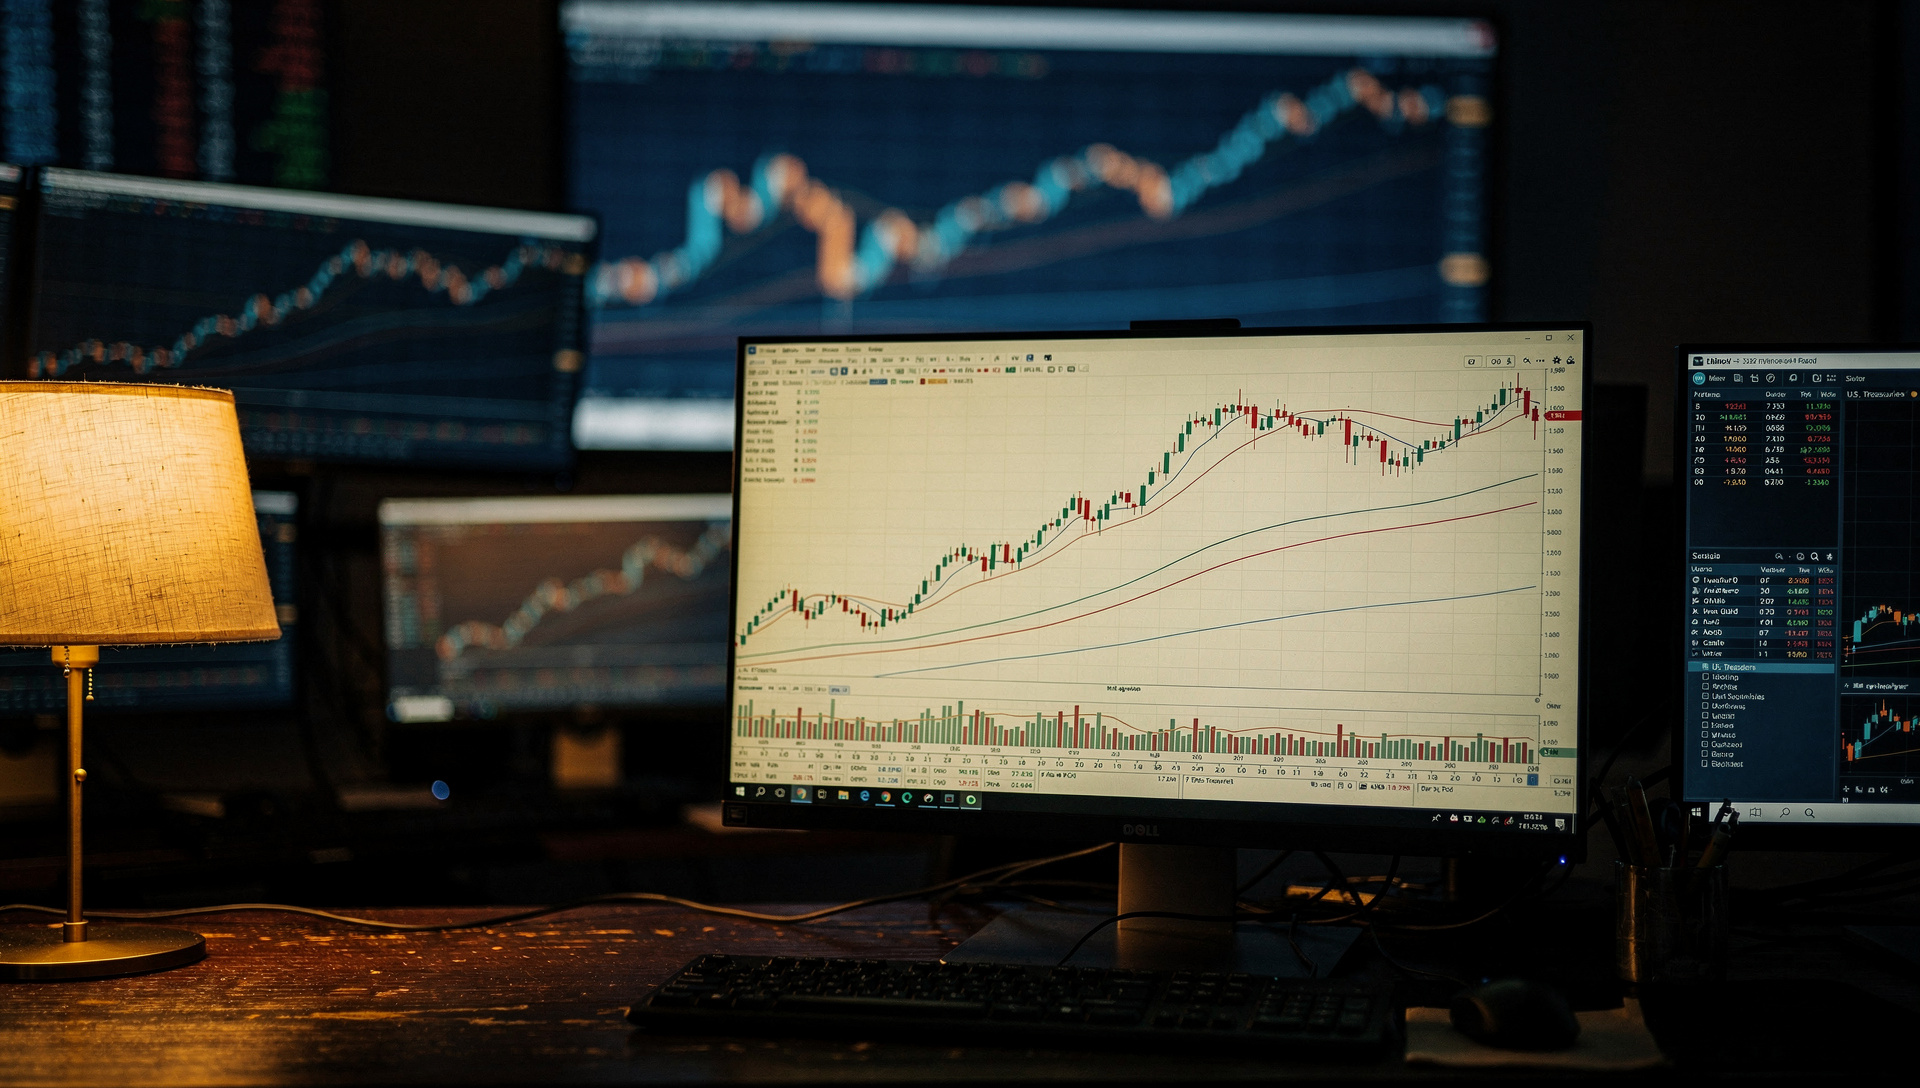
La volatilidad de bonos tocó máximos anuales esta semana. Como ya publicamos, el índice MOVE —que mide volatilidad esperada de Tesoros— saltó 30% en dos sesiones mientras el <abbr title="Índice de volatilidad del mercado de acciones">VIX</abbr> permanecía en mínimos, una divergencia que rompe patrones históricos. El VIX cerró el viernes en 14,87 (-5,1%), reflejando calma en renta variable mientras el mercado de deuda registraba turbulencias.
Tech se descuelga, value se arrastra
La divergencia entre índices marca la semana. El Nasdaq Composite ganó 2% semanal, impulsado por grandes tecnológicas: Microsoft subió 3,71% solo el viernes y Meta Platforms acumuló cerca de 13% en la semana tras el anuncio de su agente de IA Muse, aunque cerró el viernes con una caída del 3,3% en volatilidad intradía. En contraste, el Dow Jones apenas sumó 0,3% en cinco días, lastrado por sectores sensibles a tasas y energía. Akamai Technologies fue el ganador destacado del viernes con un alza del 3% tras anunciar un acuerdo multianual con Anthropic.
- S&P 500: +1,2% semanal; cierra viernes en 7.743,41 puntos (+0,51% en sesión)
- Nasdaq Composite: +2% semanal; cierra en 27.068,72 (+0,5%)
- Dow Jones: +0,3% semanal; cierra en 51.828,62 (+0,93%)
- Treasury 10 años: 5,17% (máximo desde junio 2007)
- WTI: $92,41 (-2,33%); Brent: $104,32 (-2,14%)
Ormuz como salvavidas temporal
La oferta iraní de reabrir el Estrecho de Ormuz —por donde transita cerca de un tercio del petróleo mundial— fue el factor concreto que hundió el crudo el viernes y, con él, la presión sobre yields. Irán pidió formalmente a Estados Unidos regresar al memorándum de junio, según CNBC. Si las negociaciones avanzan, el crudo podría ceder más terreno; si fracasan, el mercado volvería rápidamente a los $107+ por barril que marcó el Brent días atrás, reavivando la presión sobre bonos y el diferencial de tasas.
Los intentos del secretario del Tesoro Scott Bessent de limitar yields largos mediante recompra de Tesoros tuvieron impacto limitado esta semana, con el mercado fijando precios por flujos de oferta, déficit fiscal y demanda de capital para infraestructura de IA. El cierre del viernes mostró que el alivio en energía puede dar oxígeno a acciones, pero no borra el contexto: tasas reales altas, actividad económica aún robusta y una Fed con margen para seguir subiendo.
La próxima reunión de la Reserva Federal será el 27 y 28 de octubre. Con probabilidad del 64% de alza de 25 puntos básicos ya descontada, el mercado operará en las próximas semanas según dos variables: la evolución de Ormuz y los datos de empleo e inflación de octubre. Una semana ganadora, sí. Pero construida sobre un alivio geopolítico que aún no tiene garantías de sostenerse.