Acciona vende activos por €500M, pero persiste la incertidumbre sobre su meta de deuda
Lucas Montero · Energía y Clima ·
Las desinversiones de julio compensan un semestre débil en operaciones y reafirman la meta de deuda neta bajo €3.000 millones. La acción cerró el viernes con su mejor racha semanal en meses.
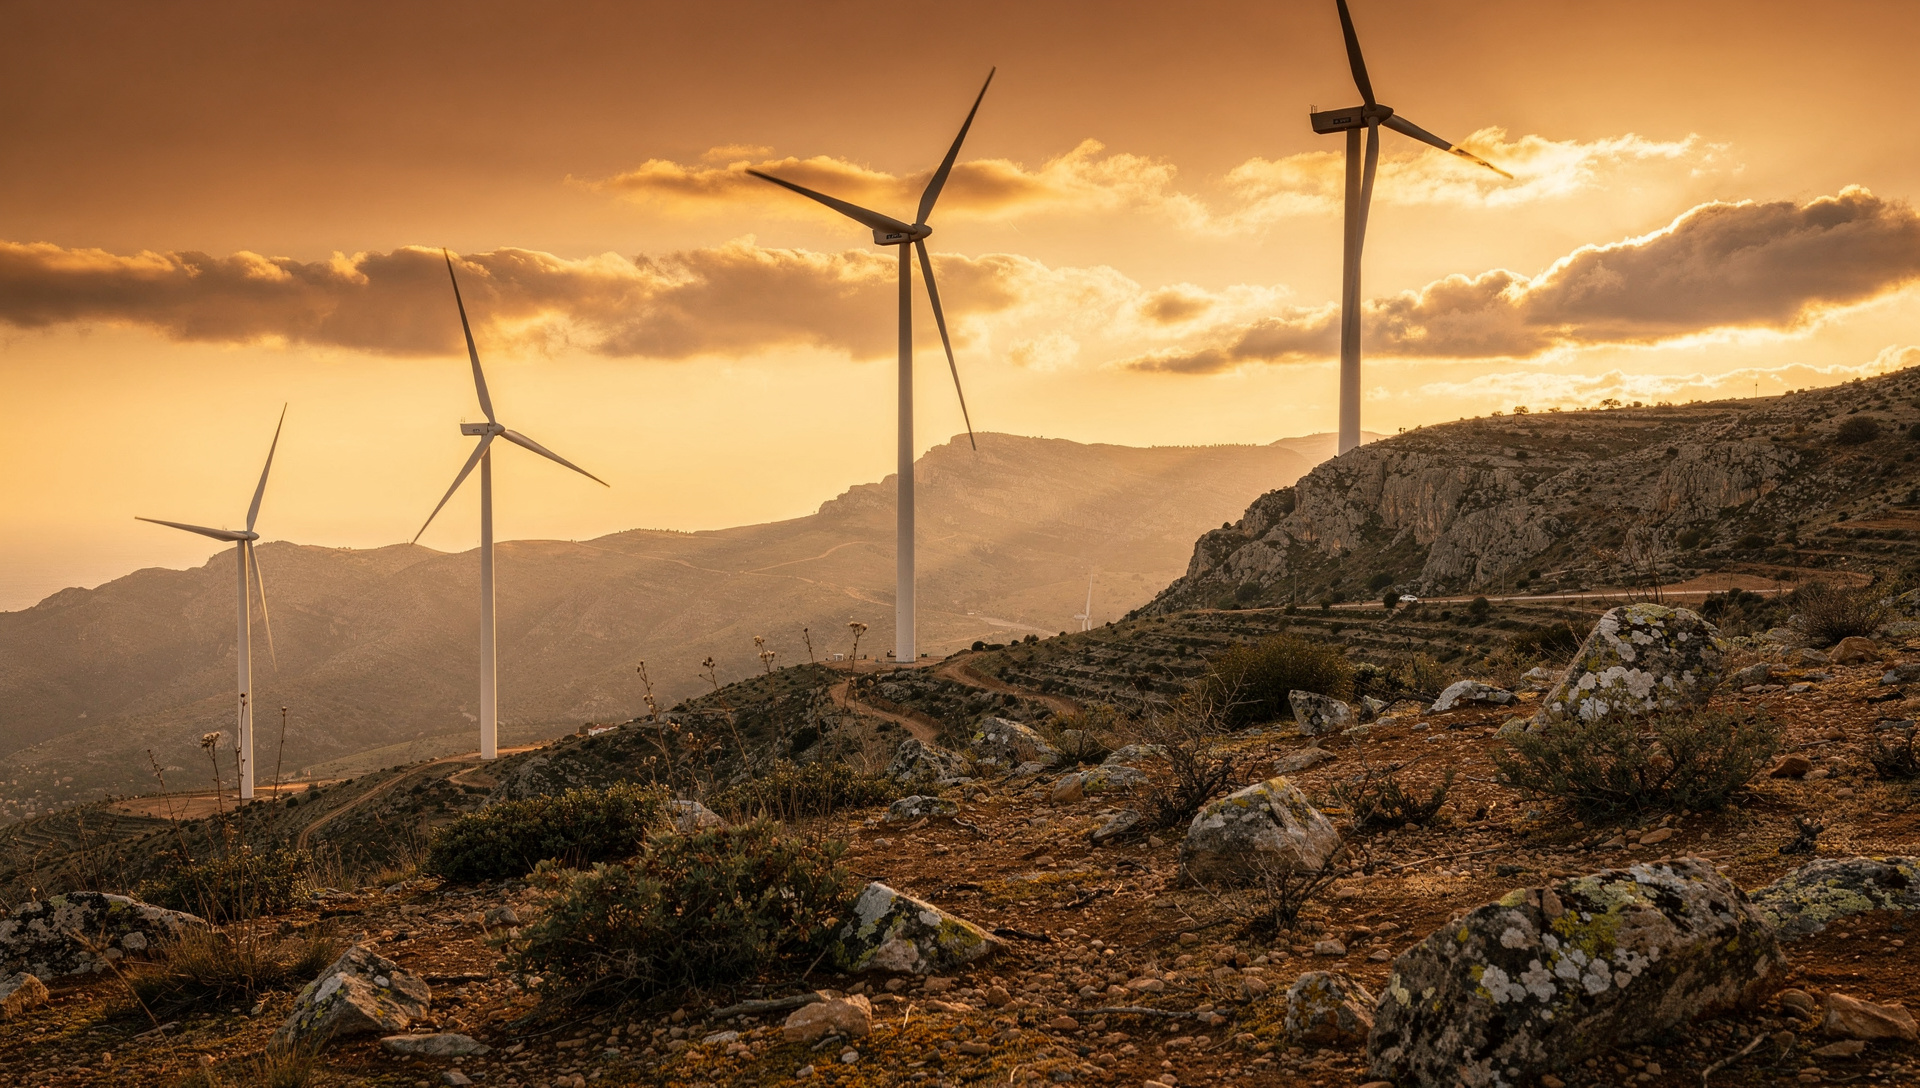
Acciona Energías Renovables cerró en julio dos operaciones de venta de activos españoles por un total de €500 millones que aportarán cerca de €310 millones en EBITDA procedente de rotación de activos. Las disposiciones —64 MW hidroeléctricos y 361 MW eólicos— se completaron mientras la compañía reportaba una caída del 57% en EBITDA operativo durante el primer semestre de 2026, resultado que obligó a acelerar el programa de desinversiones para mantener el objetivo de deuda neta bajo €3.000 millones a cierre de año.
La acción cerró el viernes 16 de octubre en €22.06, con una ganancia del 3.18% en sesión y un avance del 3.96% en los siete días previos. Aun así, el retorno total para los accionistas en el último año sigue siendo negativo: -9.64%. La capitalización bursátil cotiza en €7.16 mil millones.
Dos operaciones en tres semanas
La primera transacción se cerró el 3 de julio: White Summit Capital adquirió 18 plantas hidroeléctricas en Navarra y La Rioja que suman 64 MW por €66 millones de valor patrimonial. Esa venta generó unos €55 millones en EBITDA de rotación, según datos del earnings call de H1.
El 27 de julio, Galp New Energies compró un portafolio eólico de 361 MW por €432 millones de valor patrimonial. La valoración implícita —€1.2 millones por megavatio— está en línea con operaciones previas de la compañía en España y refleja el apetito de compradores estratégicos por activos renovables con flujos contratados.
La rotación como palanca financiera
Desde 2024, Acciona ha acordado la venta de más de 3 GW de capacidad renovable en España, Perú, Costa Rica, Sudáfrica, Estados Unidos y México, por un total de €3.700 millones. El programa está diseñado para compensar el ciclo de inversión 2023-24, en el que la compañía añadió 4 GW a su portafolio, y para reducir el <abbr title="Relación entre deuda neta y EBITDA operativo anual, métrica clave de endeudamiento">apalancamiento</abbr> neto hacia aproximadamente 3.5 veces deuda neta sobre EBITDA operativo.
El contraste con el desempeño operativo del semestre es notable. Los ingresos consolidados cayeron 12% interanual a €1.288 millones, principalmente por precios más bajos de electricidad en España y por el efecto de las propias disposiciones de activos. El EBITDA operativo del semestre se situó en €388 millones, un 57% por debajo del año anterior, principalmente por la ausencia de ganancias de rotación comparables a las registradas en H1 2025.
Demoras en otros cierres
No todas las transacciones anunciadas avanzan al mismo ritmo. Acciona enfrenta retrasos en el cierre de operaciones de rotación en Sudáfrica, México y Estados Unidos, con contrapartes en México y EE. UU. experimentando dificultades para cumplir los compromisos firmados. Estas demoras restringen el flujo de caja esperado y añaden incertidumbre sobre la capacidad de alcanzar la meta de deuda neta bajo €3.000 millones a fin de año.
La CEO Arantza Ezpeleta señaló en el call de resultados de H1 que las ventas completadas en julio demostraron «la capacidad de ejecutar con éxito un ambicioso programa de rotación de activos». Sin embargo, la compañía tiene una deuda significativa de €4.4 mil millones a H1 2026, de los cuales aproximadamente €2.1 mil millones están asociados a activos aún en construcción o no totalmente operacionales.
Precios objetivo por encima del mercado
Los analistas que cubren el valor ven potencial al alza. Bankinter elevó su recomendación a Neutral y su precio objetivo de €23.50 a €25.00 por acción, citando mejora en estimaciones a medio plazo y el resultado positivo de las ventas de activos. Mediobanca mantiene un precio objetivo de €27.00 a 12 meses, lo que implica una prima del 22% respecto al cierre del viernes. Deutsche Bank, más conservador, sitúa el objetivo en €22.00 con recomendación Mantener.
- Bankinter: Neutral, objetivo €25.00/acción
- Mediobanca: objetivo €27.00 a 12 meses (+22% vs. cierre viernes)
- Deutsche Bank: Mantener, objetivo €22.00
El contexto se complica con el proceso de venta iniciado por Acciona, la matriz que controla el 91.1% de Acciona Energía. Como ya publicamos en septiembre, la demanda estructural de electricidad en Europa crece por primera vez desde 2010, impulsada por digitalización y electrificación industrial, lo que refuerza el atractivo de los activos renovables. EQT y el fondo soberano de Noruega figuran entre los interesados. Acciona valora la filial entre €9.000 y €10.000 millones sin deuda, un rango que requeriría una oferta pública de adquisición al 100% si se concreta.
Guidance reafirmado, tensión en flujo de caja
La compañía mantiene su guidance para 2026: producción cercana a 26 TWh, EBITDA en torno a €1.200 millones, inversión de aproximadamente €900 millones y deuda financiera neta por debajo de €3.000 millones. Los ahorros de costes anualizados derivados de medidas de eficiencia se estiman en unos €40 millones.
La desinversión selectiva permite a Acciona extraer liquidez a valoraciones que superan la capitalización bursátil implícita. Sin embargo, la dependencia del programa de rotación para cumplir objetivos financieros deja poco margen: los retrasos en Sudáfrica, México y Estados Unidos no solo afectan el calendario, sino que pueden forzar ajustes en el plan de capital o limitar la flexibilidad para nuevas inversiones en un entorno donde la demanda de electricidad en Europa acelera por primera vez en más de una década.