Eni y Repsol estudian vender en Perla: falta capital para expandir a 2028
Andrés Valcárcel · Energía y Clima · 2026-10-03
Bloomberg reporta que las europeas buscan socios para financiar la duplicación de producción en el campo venezolano. Ninguna ha confirmado la operación.
Eni y Repsol estudian la venta parcial de sus participaciones en el campo de gas natural Perla, frente a la costa venezolana, para financiar la expansión del proyecto. Según Bloomberg, que citó el sábado fuentes no autorizadas a comentar, ambas compañías buscan capital externo para llevar la producción desde los 585 millones de pies cúbicos diarios actuales hasta 1.200 millones en 2028. Ni Eni ni Repsol han confirmado la operación a la fecha de este artículo.
La búsqueda de socios resulta llamativa: Eni y Repsol descubrieron Perla en 2009, arrancaron producción en julio de 2015 y cerraron en abril de este año un acuerdo con el gobierno venezolano para exportar <abbr title="Gas natural licuado, gas enfriado a -162°C para transporte marítimo">GNL</abbr> desde 2031. Con reservas estimadas en 17 billones de pies cúbicos —uno de los mayores hallazgos de gas en América Latina—, el proyecto tiene escala. Pero ahora necesitan liquidez para duplicar capacidad en menos de dos años.
Los números del campo
Perla opera bajo la licencia Cardón IV. Eni y Repsol poseen formalmente el 50% cada una, pero PDVSA ejerció en 2014 un derecho de «back-in» del 35% en la fase de desarrollo, lo que deja a las europeas con 32,5% efectivo cada una. La producción actual —585 millones de pies cúbicos diarios según datos del 30 de septiembre— se destina íntegramente al mercado doméstico venezolano: generación eléctrica, petroquímica y consumo residencial en el occidente del país.
- Producción actual: 585 MMcf/d (30 de septiembre de 2026)
- Meta intermedia: 645 MMcf/d para liberar volumen exportable
- Capacidad objetivo 2028: 1.200 MMcf/d (más del doble)
- Inicio de exportaciones: finales de 2031 según acuerdo de abril
- Reservas totales: 17 Tcf estimados
El salto de 585 a 1.200 MMcf/d implica perforación adicional, infraestructura de procesamiento y la terminal flotante de licuefacción. Cuánto capital se necesita y qué porcentaje venderían las europeas son incógnitas: Bloomberg no aportó cifras y las compañías no han emitido comunicado.
El contexto venezolano: quién entra, quién busca socios
La noticia llega en un momento peculiar para Venezuela. ExxonMobil negocia su posible regreso tras 18 años fuera, en conversaciones sobre campos del Cinturón del Orinoco. El CEO de Exxon llamó al país «uninvertible» en enero; ocho meses después sus ejecutivos visitaron Caracas. Chevron ya comprometió 7.000 millones de dólares. La administración Trump relajó sanciones y el Brent a $102,25 justifica el riesgo en papel.
Pero Eni y Repsol ya están dentro desde hace más de una década. Repsol opera en Venezuela desde 1993 sin interrupción. Eni reportó en 2025 una producción con participación de 64.000 barriles de petróleo equivalente por día en el país, el 35% proveniente de Perla, que representa aproximadamente ese mismo porcentaje del consumo total de gas venezolano. Que ahora busquen vender participación para expandir sugiere cuellos de botella en la asignación interna de <abbr title="Inversión en activos fijos como pozos, plantas y equipos">capex</abbr> o una valoración del riesgo político que hace preferible compartir exposición.
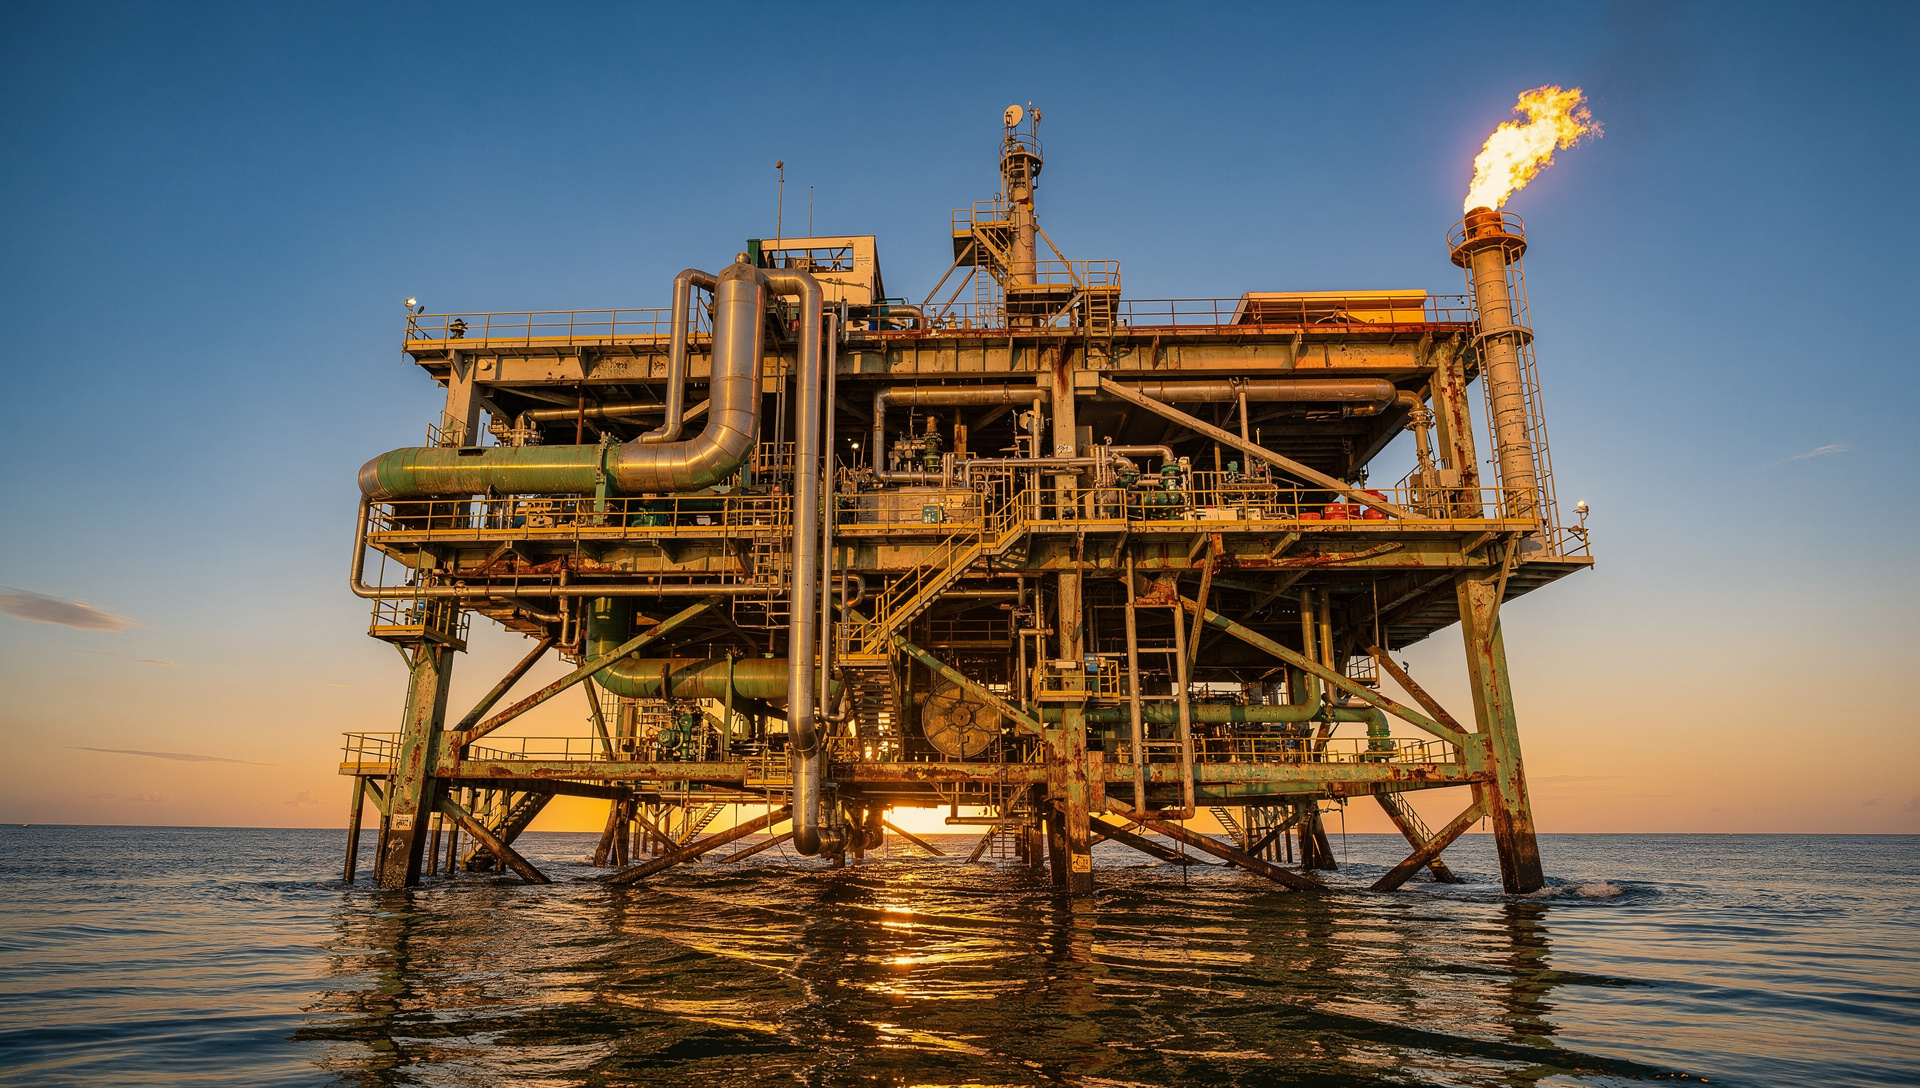
El mercado de GNL global sigue tenso. La guerra con Irán cortó cerca del 20% de la oferta mundial; ConocoPhillips cerró hace dos días un contrato de 1 millón de toneladas anuales con Venture Global por 20 años, arrancando en 2030. Perla podría exportar un año después, con Brent todavía por encima de $100 y demanda europea de gas no ruso alta. El timing económico existe; la pregunta es si el riesgo regulatorio venezolano frena a posibles compradores de participación.
Reacción del mercado y próximos pasos
Las acciones de Eni cotizan este sábado en $54,74 en el mercado estadounidense, subiendo un 0,64% en la sesión. Repsol opera en $32,95, con una caída del 2,28%. El Brent se mantiene en $102,25, prácticamente plano (-0,06%). Ningún movimiento extraordinario, porque la noticia aún carece de confirmación oficial y de detalles concretos.
Qué falta: un comunicado de Eni o Repsol que confirme la decisión, precise qué porcentaje ofrecen, identifique compradores potenciales y cuantifique la inversión necesaria para la expansión. Mientras tanto, el reporte de Bloomberg sitúa sobre la mesa una dinámica reveladora: incluso las compañías que llevan años operando en Venezuela y que cerraron acuerdos de exportación hace seis meses prefieren diluir su participación antes que cargar solas con el capex de duplicar capacidad. El campo tiene reservas; lo que necesita es certeza regulatoria suficiente para atraer capital fresco sin descuento de riesgo prohibitivo.