Philip Morris cotiza a 27x ganancias pero Zyn frena al 1,8% en EE.UU.
Patricia López · Análisis y Opinión · 2026-10-04
PM defiende un múltiplo de empresa de crecimiento mientras su apuesta principal en Estados Unidos muestra signos de agotamiento. El segundo semestre definirá si la transformación hacia productos sin humo justifica pagar el triple que una tabacalera tradicional.
Philip Morris (NYSE: PM) cerró el viernes en $187,46, apenas un 0,38% por debajo de la sesión anterior, pero con una valoración que exige crecimiento sostenido: 27,26 veces ganancias. Ese múltiplo es el triple de lo que pagan los inversores por una tabacalera tradicional y se acerca al de empresas tecnológicas de crecimiento. La apuesta es clara: los productos sin humo (IQOS, Zyn) crecen lo suficiente para redefinir a PM como algo distinto de una firma en declive estructural. El problema: en el segundo trimestre de 2026, Zyn, su producto estrella de nicotina en bolsitas en Estados Unidos, avanzó apenas 1,8% en volumen de envíos.
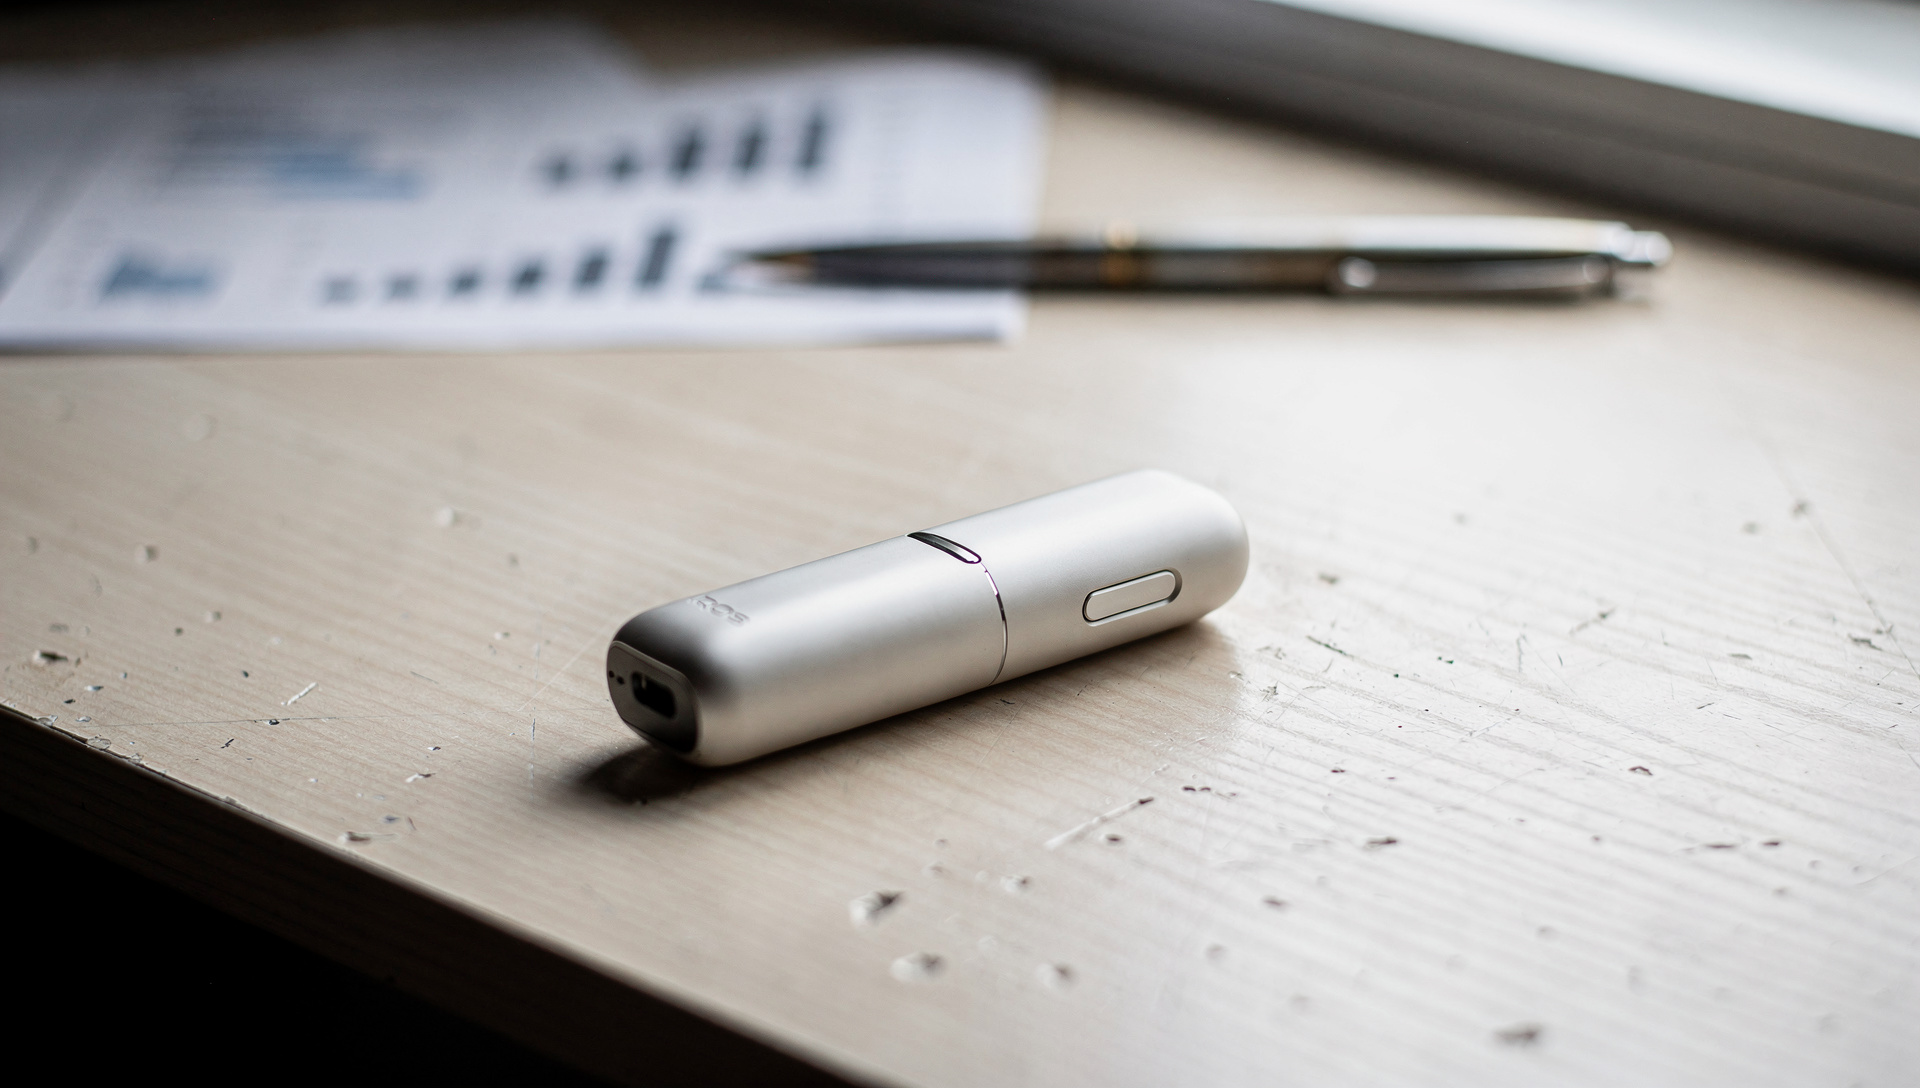
La transformación no es promesa futura. En el primer semestre de 2026, los productos <abbr title="Categoría de productos de nicotina que no requieren combustión, como IQOS y Zyn">sin humo</abbr> generaron el 42% de los ingresos de Philip Morris, un salto desde prácticamente cero hace tres años. IQOS, el sistema de tabaco calentado, mantiene tracción: sus envíos crecieron 7,6% en el segundo trimestre, incluso con vientos en contra por el aumento de impuestos especiales en Japón (abril) y la prohibición de sabores en Polonia. VEEV, su línea de vapeo, creció 55,1% en el mismo período. Pero Estados Unidos, el mercado más grande y visible para inversores institucionales, muestra otra historia.
La desaceleración que inquieta al mercado
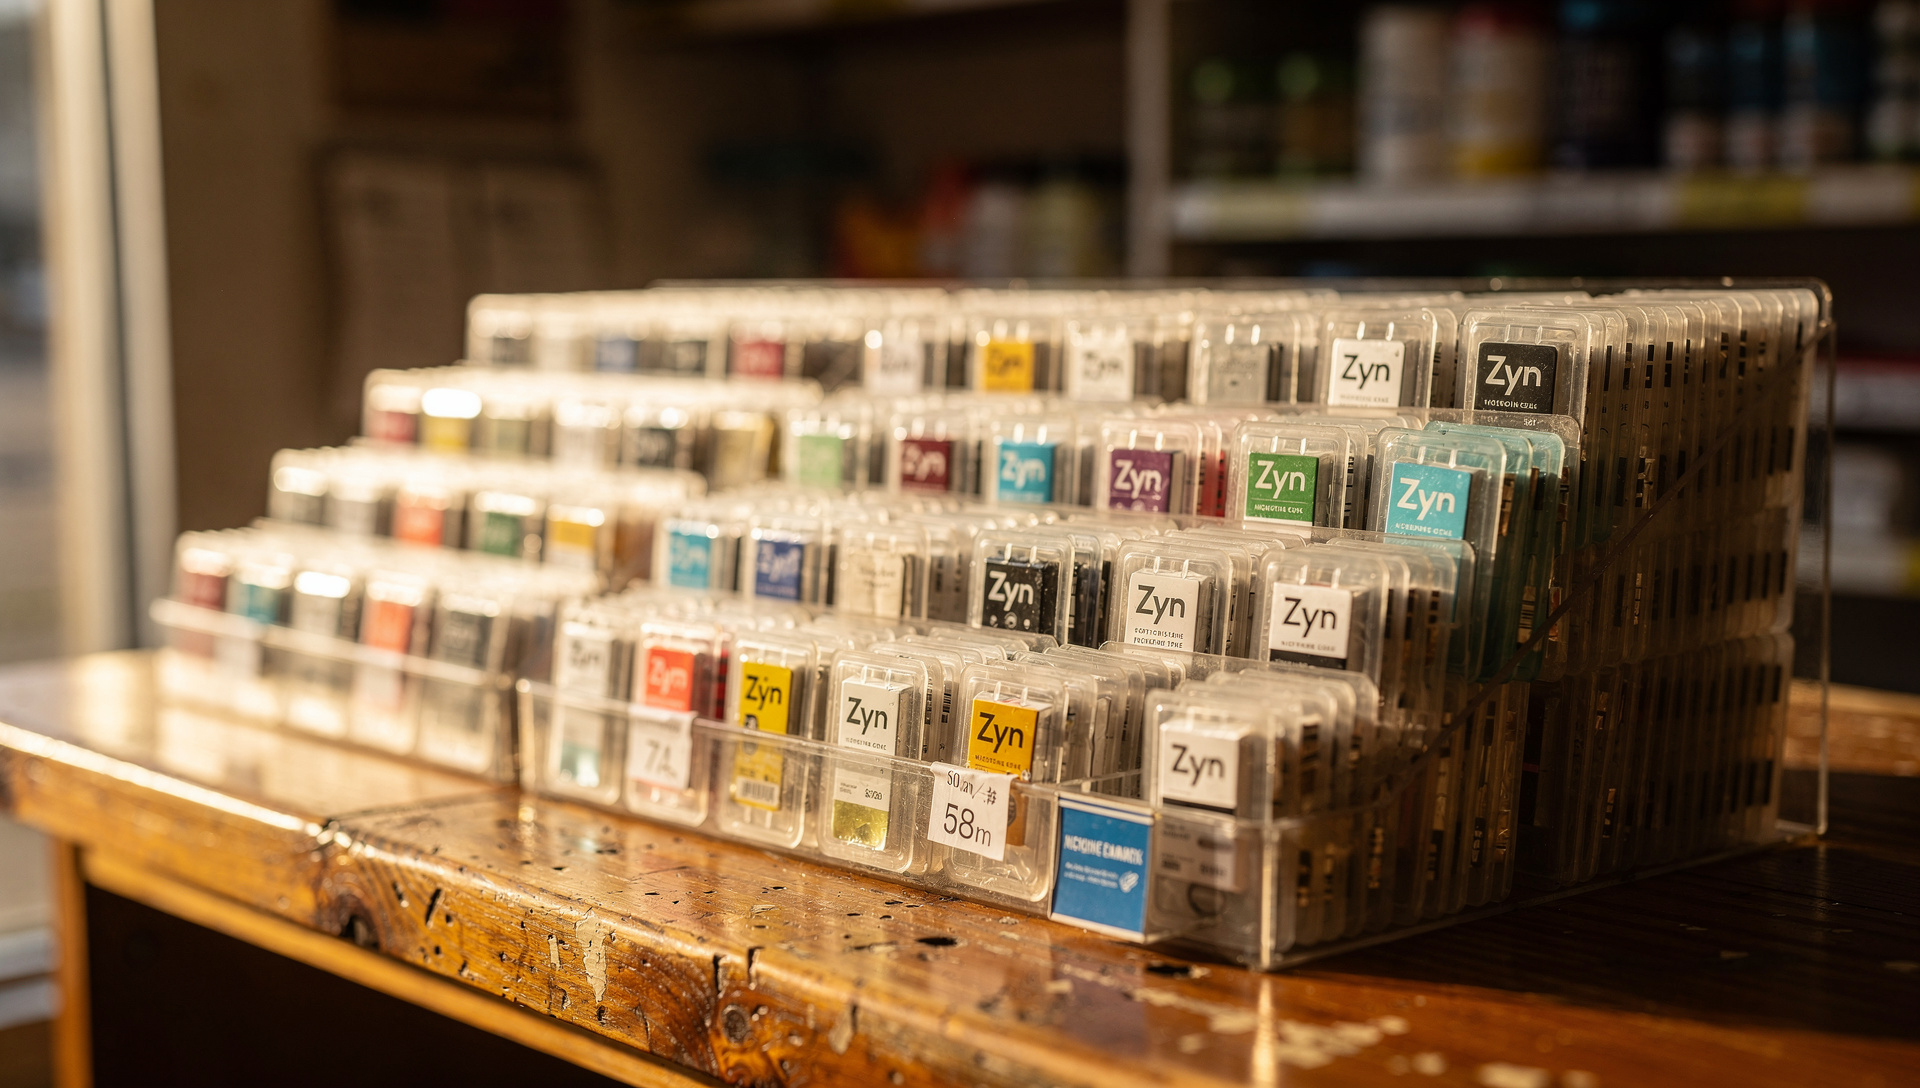
Zyn es la franquicia que debía consolidar la narrativa de crecimiento en el mercado doméstico. En el segundo trimestre, los envíos aumentaron solo 1,8%, y el consumo final (offtake) quedó plano o levemente positivo. Fuera de Escandinavia, Zyn internacional creció 33%, pero ese contraste refuerza la preocupación: ¿se está saturando la categoría en EE.UU. o la competencia está frenando la expansión?
Philip Morris lanzará Zyn ULTRA en el segundo semestre, una variante con mayor contenido de nicotina dirigida a usuarios que buscan una experiencia más intensa. La compañía espera que el nuevo formato recupere parte del impulso perdido, pero hasta ahora no hay datos de mercado que lo confirmen. El riesgo es que la desaceleración no sea un problema de portafolio sino de saturación temprana en un segmento que aún no alcanza penetración masiva.
Guidance al alza, pero por moneda
El 8 de septiembre, Philip Morris elevó su <abbr title="Previsión oficial de resultados proporcionada por la compañía">guidance</abbr> de ganancias por acción ajustadas para 2026 a un rango de $8,35–$8,50. A primera vista, una buena noticia. El detalle: la mejora proviene principalmente de efectos cambiarios favorables, no de un cambio en el desempeño operacional subyacente. Los ingresos orgánicos (sin impacto de moneda ni adquisiciones) siguen proyectados en 5%-7%, y el crecimiento de <abbr title="Ganancias por acción, beneficio neto dividido entre el número de acciones">EPS</abbr> ajustado en términos neutrales de moneda se mantiene en 7,5%-9,5%.
Esa brecha entre crecimiento de ingresos orgánicos y expansión de EPS se explica por mejora de márgenes y recompra de acciones, no por aceleración del negocio. Y si el dólar se fortalece en los próximos trimestres, el tailwind cambiario desaparece o se revierte. Para un inversor que paga 27x, la distinción importa: la valoración descuenta crecimiento real, no contabilidad favorable de tipo de cambio.
- Margen bruto smoke-free internacional: 70% en H1 2026, con expansión de 190 puntos base versus el comparativo del año anterior
- Ingresos netos Q2 2026: $11,2 mil millones (+10,4% interanual)
- EPS ajustado Q2: $2,20 (+15,2% interanual)
- Capitalización de mercado: $293,9 mil millones (2 de octubre de 2026)
Tres tests en el segundo semestre
Philip Morris enfrenta tres pruebas clave antes de que cierre el año. La primera: verificar si Zyn ULTRA logra revertir la desaceleración en Estados Unidos o si el 1,8% del segundo trimestre marca un techo estructural. La segunda: resistir el próximo ajuste fiscal en Japón, programado para octubre, en un mercado donde IQOS ya absorbió un aumento de impuestos en abril. La tercera: confirmar que los mercados europeos donde se prohibieron sabores en IQOS (como Polonia) muestran recuperación tras el shock regulatorio inicial.
Fallar en cualquiera de esas tres variables podría forzar una revisión del múltiplo. A 27x, el margen de error es estrecho. Como ya publicamos sobre la concentración del S&P 500, cuando el mercado paga premium por crecimiento futuro y ese crecimiento no se materializa, la corrección no es gradual.
Entre catorce analistas que cubren la acción, el consenso es «Moderate Buy»: ocho recomendaciones de compra fuerte, dos moderadas y cuatro de mantener. Ninguno recomienda vender. Esa unanimidad relativa refleja confianza en la transformación de largo plazo, pero también deja poco espacio para sorpresas negativas. Edward Mundy, de Jefferies, bajó su recomendación de «Buy» a «Hold» en enero y redujo el precio objetivo a $180 desde $220, una señal temprana de escepticismo que el mercado ignoró hasta ahora.
Al cierre del 2 de octubre, Philip Morris operaba en $187,46, un 6,35% por debajo de su máximo de 52 semanas ($200,17) y con una ganancia acumulada de 22% en el último año. En el último mes, la acción apenas se movió (-0,26%). El múltiplo premium solo se sostiene si los productos sin humo mantienen trayectoria de doble dígito. Si Zyn ULTRA no funciona, si Japón cede más terreno o si Europa no rebota, ese 27x vuelve a parecer caro. La aritmética es simple: 42% de ingresos en productos sin humo no alcanza para justificar tres veces la valoración de una tabacalera si ese 42% deja de crecer.