Burry compra BYD mientras el mercado castiga las acciones chinas
María González · Empresas y Resultados ·
El inversor que anticipó la crisis de 2008 añadió acciones del fabricante eléctrico chino justo al precio que había marcado como nivel de entrada. BYD cae 23% en el año pese a exportaciones récord.
Michael Burry, el inversor conocido por predecir la crisis hipotecaria de 2008, añadió acciones de BYD Company a su cartera el 6 de octubre, según reveló en la actualización de su Substack «Cassandra Unchained». El fabricante chino de vehículos eléctricos cotizaba ese día en HKD 75.00, exactamente el precio que Burry había señalado meses atrás como nivel para «comprar de forma agresiva». La acción acumula una caída del 23,44% en lo que va de 2026, pero el inversor ve descuento donde el mercado ve riesgo.
Burry cerró Scion Asset Management en noviembre de 2025 y lanzó su newsletter de análisis de pago el 23 de ese mes. Desde entonces, ha mantenido una postura cautelosa sobre la valoración de empresas tecnológicas vinculadas a inteligencia artificial, llegando a calcular que el valor privado de Anthropic «podría comprar 78 compañías rentables del S&P 500». En ese contexto, su entrada en BYD marca un giro hacia activos depreciados con fundamentos operativos intactos.
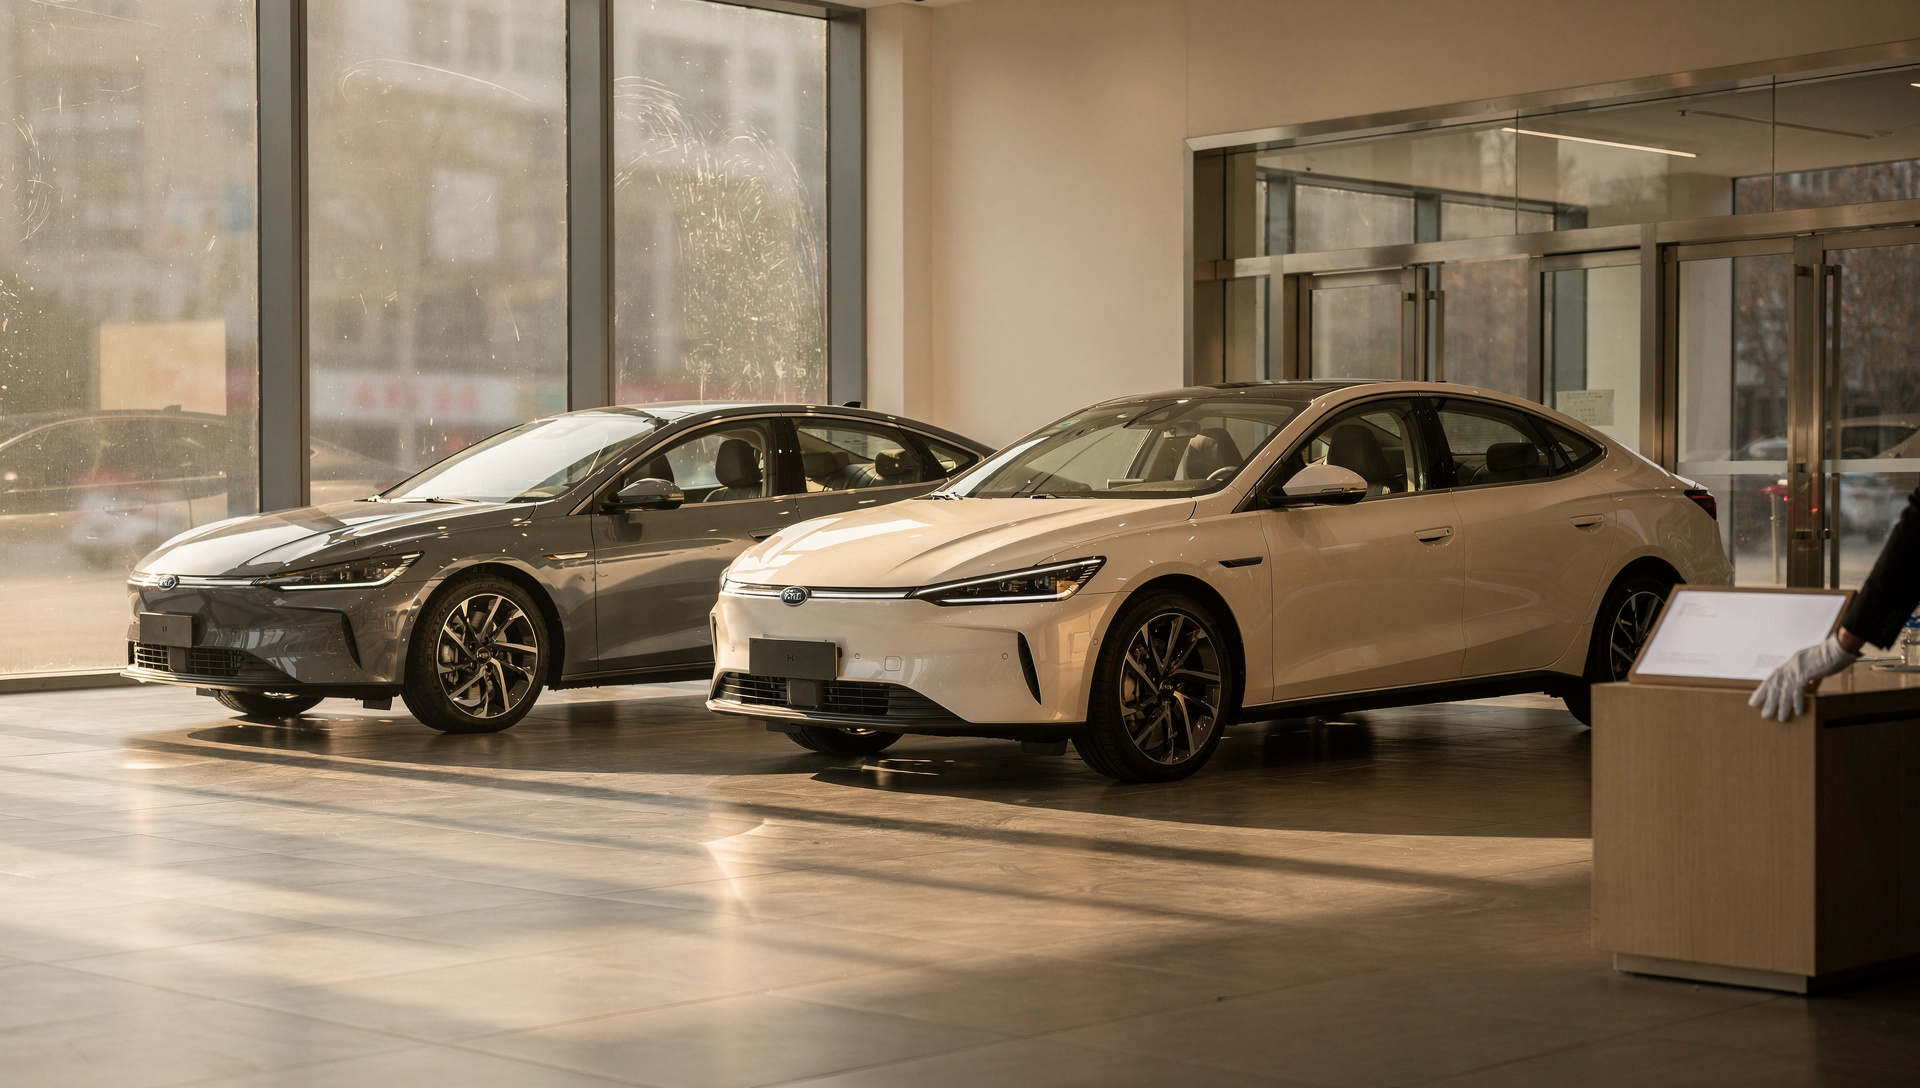
El momento de la compra
La entrada de Burry coincide con un momento difícil para las acciones cotizadas en Hong Kong. El inversor caracteriza a estos valores como «en un mercado bajista prolongado históricamente», donde los precios están deprimidos pese a que los fundamentos empresariales se mantienen. BYD cerró el martes 6 de octubre con una subida, situándose en HKD 75.00. En Estados Unidos, el ADR BYDDF opera este lunes en USD 9.68 (+4,54%), cerca de su mínimo de 52 semanas de USD 9.25.
La compra no es casual. En su análisis previo, Burry destacó la valuación, escala de manufactura y tecnología de BYD como pilares de su caso de inversión, describiéndola como un potencial «líder de bajo costo» en el mercado de <abbr title="Vehículos eléctricos">EVs</abbr>. El precio de HKD 75 fue el umbral que estableció públicamente como punto de entrada agresiva «si la tesis aún se sostiene». Los datos operativos recientes sugieren que sí.
- Exportaciones ultramarinas: BYD reportó 179.877 unidades en septiembre de 2026, un alza del 153,9% interanual, consolidando su presencia internacional.
- Liderazgo en ventas BEV: En el segundo trimestre de 2026, BYD registró aproximadamente 600.000 ventas de vehículos eléctricos de batería, aunque un 8% por debajo del año anterior.
- Primera mitad de 2026: 867.479 ventas de vehículos eléctricos de batería, apenas por encima de las 838.149 de Tesla, manteniendo el liderazgo global.
- Retorno a 30 días: -7,58%, reflejando presión vendedora continua en el mercado de Hong Kong pese a operaciones sólidas.
La apuesta contrarian
Burry prevé un fin temprano del boom de inteligencia artificial y se posiciona para un resurgimiento del estilo valor, análogo al ciclo 2000–2003 tras el estallido de la burbuja puntocom. En ese playbook, capital significativo se dirige hacia empresas rentables con <abbr title="Relación precio-beneficio">múltiplos PER</abbr> comprimidos y flujo de caja positivo, características que fabricantes chinos como XPeng no cumplen. BYD, en cambio, ya genera beneficios y mantiene escala de producción global.
| Métrica | BYD | Tesla |
|---|---|---|
| Ventas BEV H1 2026 | 867.479 unidades | 838.149 unidades |
| Exportaciones sept. 2026 (variación YoY) | +153,9% | No disponible |
| Cotización año a la fecha | -23,44% | +67% aprox. |
| Rentabilidad operativa | Positiva | Positiva |
| Precio actual (12 oct) | USD 9.68 (BYDDF) | USD 382.70 |
El rebalanceo del 6 de octubre también incluyó la venta de posiciones en Lululemon y Fannie Mae, reemplazadas por Deckers y Freddie Mac, además de convertir tenencias en Sprouts Farmers Market en opciones de compra 2028 y añadir opciones de venta 2029 sobre MetLife. La estructura sugiere cobertura defensiva, no especulación: Burry protege caídas mientras acumula activos depreciados con tesis operativa intacta.
Un mercado que premia volumen, no fundamentos
El mercado chino de EVs atraviesa una guerra de precios intensa. Las ventas minoristas cayeron un 24% en septiembre, alcanzando 1,702 millones de unidades, mientras la brecha acumulada entre producción y demanda doméstica supera los 3,15 millones de vehículos. En ese entorno, BYD ha optado por acelerar exportaciones en lugar de pelear márgenes en su mercado local, estrategia que Burry parece valorar como sostenible a largo plazo.
La diferencia con competidores locales es clara: mientras XPeng reportó 15% más entregas en el tercer trimestre pero su acción se hundió 60% por falta de rentabilidad, BYD ya genera flujo de caja positivo y mantiene escala que le permite competir en precio sin destruir márgenes. El fair value de HKD 85.40 implica un potencial alza del 13% desde el precio actual, asumiendo que la presión vendedora sobre Hong Kong ceda. Burry compró con ese descuento incorporado, disciplina de precio característica de su estilo.
El número exacto de acciones adquiridas y el tamaño de la posición no fueron revelados en el Substack del 6 de octubre, que es de acceso pagado. Lo que sí queda claro es el timing: entrada exacta al nivel marcado, en medio de un mercado que huye de China, y con exportaciones creciendo a triple dígito mientras el precio cae. Una apuesta contrarian de libro.