$4.500M en pérdidas EV pero Ford sube apenas 2% tras batir Q3
Carlos Ramírez · Empresas y Resultados ·
La automotriz superó estimaciones de EPS y ajustó su guía anual al alza, pero la acción cerró el miércoles con una ganancia modesta. Su división eléctrica sigue quemando caja mientras los camiones comerciales marcan récords.
Ford cerró el miércoles 28 de octubre en $11.95, subiendo 2,05% tras publicar resultados del tercer trimestre que batieron estimaciones de ganancias. La compañía reportó un <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS ajustado</abbr> de $0.49 frente a los $0.41 que esperaba el consenso de analistas, según datos de Bloomberg. Pero la reacción del mercado fue tibia: el avance apenas alcanzó el 2%, muy por debajo de lo que suelen mover otros fabricantes cuando superan previsiones. La razón está en las cuentas de su división eléctrica.
Ford Model e, el segmento de vehículos eléctricos, proyecta pérdidas de entre $4.000 y $4.500 millones para el cierre de 2026, según la guía actualizada que la firma presentó junto al reporte trimestral. La compañía no espera alcanzar el punto de equilibrio en esa unidad hasta 2029, lo que implica tres años más quemando caja a un ritmo de más de $1.000 millones por trimestre. En 2025, Model e perdió $4.800 millones, un año en que la matriz cerró con pérdidas netas de $8.200 millones pero mantuvo el dividendo.
Los números del trimestre
Los ingresos totales de Ford en el tercer trimestre alcanzaron $49.500 millones, un descenso interanual del 2% pero por encima de los $46.200 millones que esperaba el mercado. El <abbr title="Beneficio antes de intereses e impuestos">EBIT</abbr> ajustado fue de $2.660 millones, superando la estimación de $2.380 millones. Eso representa un margen EBIT del 5,4%, ligeramente por debajo del 5,8% del mismo periodo de 2025.
El beneficio neto cayó a $2.000 millones desde $2.400 millones hace un año, con un margen neto que se contrajo de 4,8% a 4,1%. Ford atribuyó la presión a aumentos en costos de materias primas —que ahora proyecta en $2.500 millones de viento en contra interanual, frente a los $2.000 millones estimados en el trimestre anterior— y a caídas en el precio promedio de venta. Las ventas totales de vehículos fueron 509.764 unidades, un descenso del 6,6% año contra año.
Guía ajustada y la pregunta sobre el efectivo
La compañía estrechó el extremo inferior de su guía de EBIT ajustado para el año completo, llevándola a un rango de $10.500 a $11.000 millones desde los anteriores $10.000 a $11.000 millones. El consenso de analistas esperaba $10.520 millones, por lo que el ajuste no sorprendió. Ford mantuvo sin cambios su proyección de flujo de caja libre ajustado en $6.000 a $7.000 millones para 2026.
Pero ese rango de flujo de caja contrasta con lo generado en la primera mitad del año: apenas $220 millones, según datos del research. Para cumplir la guía, Ford necesita producir entre $5.800 y $6.800 millones de <abbr title="Flujo de caja libre ajustado, efectivo generado tras inversiones de capital">flujo de caja libre ajustado</abbr> en el segundo semestre. Eso equivale a generar en seis meses el 96% de la meta anual, una concentración inusual que pone presión sobre la ejecución operativa de aquí a diciembre.
| División | EBIT proyectado | Margen estimado |
|---|---|---|
| Ford Pro (comercial) | $5.500M+ | >10% |
| Ford Blue (combustión) | $5.500M | ~5% |
| Ford Model e (eléctricos) | -$4.000 a -$4.500M | negativo |
Por qué el mercado no responde
Ford ha batido estimaciones de <abbr title="Beneficio por acción">EPS</abbr> en cinco de los últimos seis trimestres, pero el promedio de movimiento bursátil en la semana posterior a cada beat fue de -1,27%, según datos compilados en el research. El miércoles, la acción subió 2,05% en la sesión del anuncio, pero cotiza en $11.95, muy por debajo del máximo de 52 semanas de $17.78 y apenas por encima del mínimo de $11.71.
La desconexión entre resultados operativos y precio tiene varias lecturas. Una es que el mercado ya descontaba la mejoría de guía desde julio, cuando Ford comenzó a señalizar mayor disciplina de costos. Otra es que los inversores dudan de la sostenibilidad del flujo de caja: en 2025, los dividendos consumieron el 85% del <abbr title="Flujo de caja libre">FCF</abbr> generado, muy por encima del objetivo interno de Ford de 40-50%. Y una tercera es que la narrativa de vehículos eléctricos sigue siendo un lastre. Stellantis perdió €22.300 millones en 2025 al cancelar su apuesta eléctrica agresiva, y el mercado teme que Ford esté en una trampa similar.
Camiones en récord, pero sin tracción en el precio
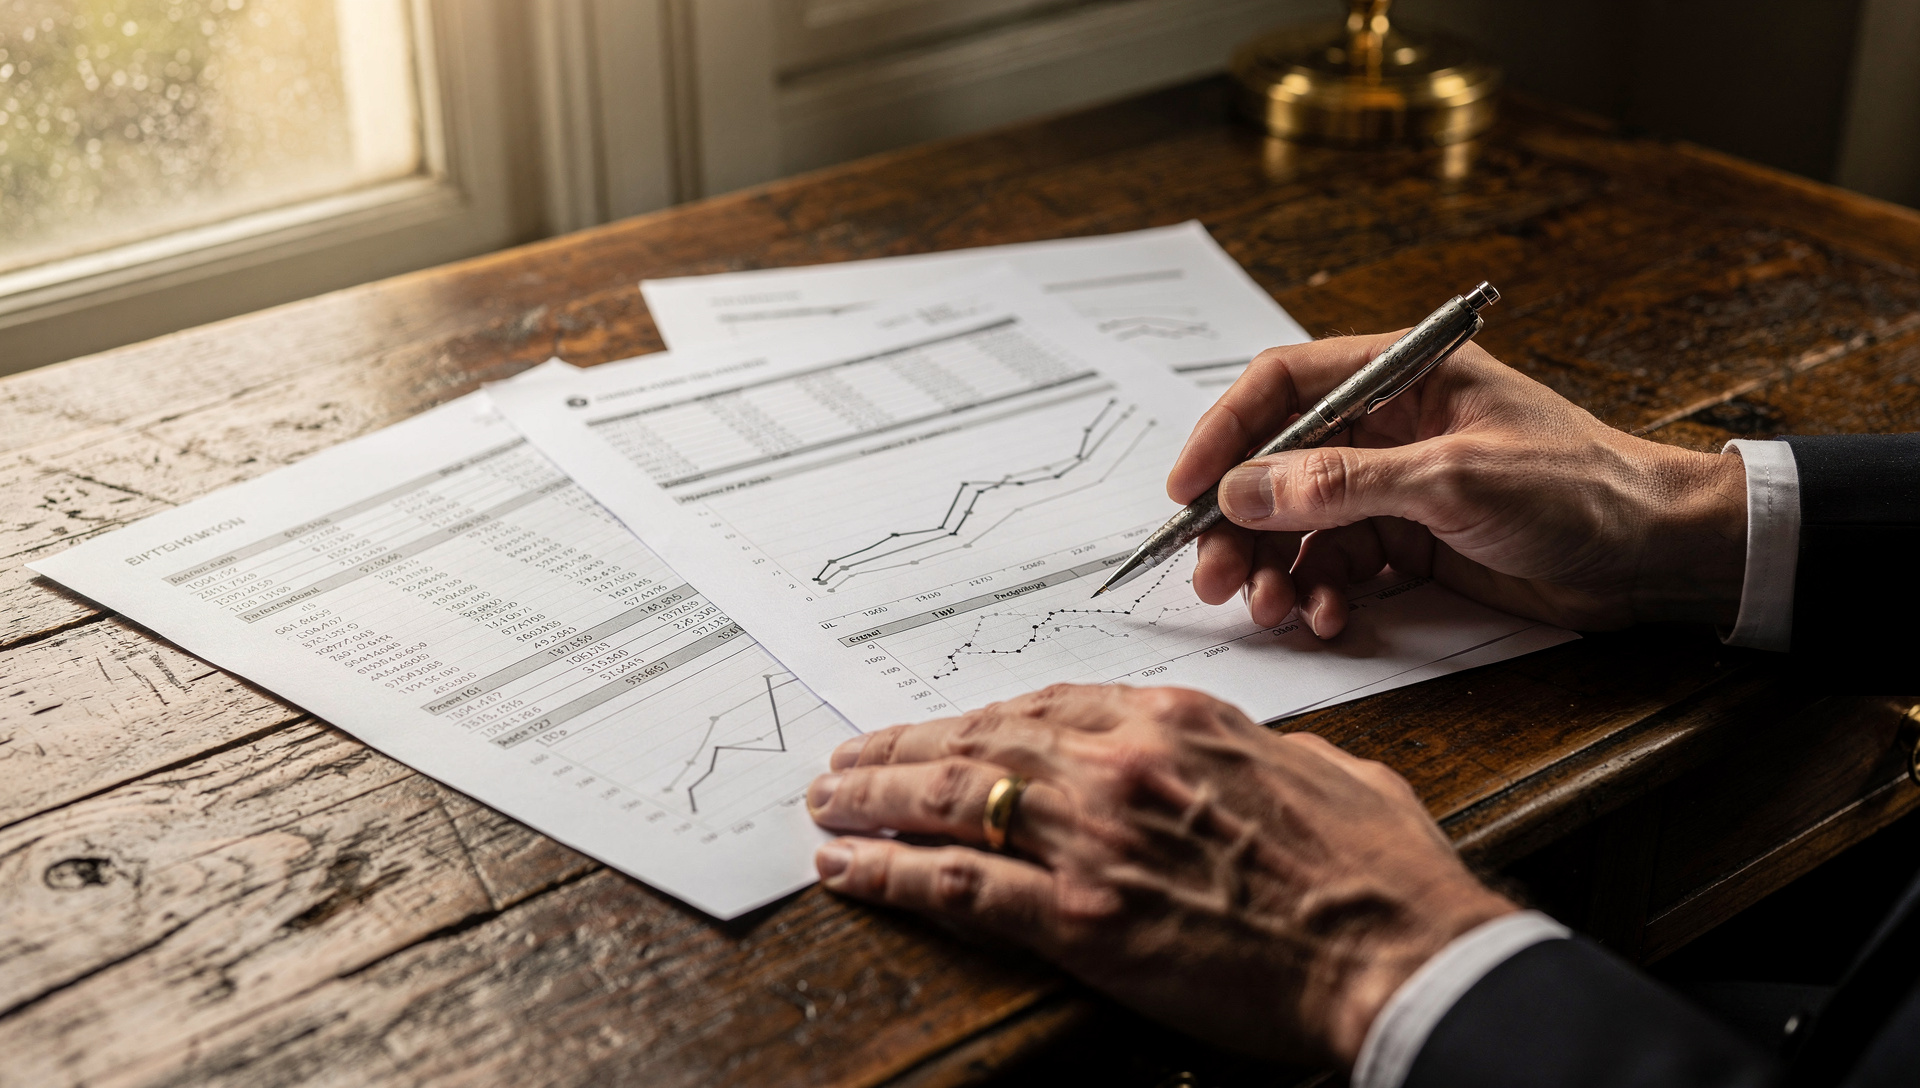
No todo son malas noticias operativas. Ford produjo 110.275 unidades de su serie Super Duty en el tercer trimestre, un aumento del 4,4% y el mejor resultado trimestral en 19 años. Las ventas de la camioneta Maverick Hybrid alcanzaron 27.793 unidades, un salto del 59,6% respecto al trimestre anterior. La participación de mercado retail ajustada —excluyendo la salida de los modelos Escape y Corsair— subió a 12,1%, ganando 0,4 puntos porcentuales interanuales.
Sherry House, directora financiera de Ford, declaró en el comunicado que «los resultados de este trimestre reflejan acciones deliberadas para mejorar rentabilidad». Pero esas acciones no están cambiando la percepción del mercado. A finales de septiembre, una interrupción de producción en la línea de la F-150 por problemas de suministro —no relacionados con aluminio— obligó a la compañía a gestionar inventarios con mayor ajuste. Ford calificó el impacto como «contenible dentro de la guía anual», pero sumó incertidumbre en un trimestre ya difícil para Detroit: las ventas de General Motors cayeron cerca del 6% y Tesla ganó cuota pero vendió un 16% menos en unidades.
El horizonte 2027 sin definir
Ford indicó que espera resultados en 2027 «in line with 2026», según declaraciones de House en la llamada con analistas, pero no dio cifras concretas. El mercado especula sobre un posible reset de costos, presiones arancelarias y aumentos en garantías. La CFO mencionó cautela, sin precisar qué eventos podrían catalizar esa prudencia en la segunda mitad de 2027.
Mientras tanto, Ford Model e reportó $1.600 millones de mejoras en vehículos de primera generación durante el trimestre, pero esos ahorros quedaron absorbidos por $600 millones en costos de desarrollo de segunda generación y $400 millones en el arranque de Ford Energy, la nueva unidad de almacenamiento y carga. El flujo de caja libre ajustado del trimestre alcanzó $4.700 millones, pero la pregunta sigue siendo si el segundo semestre podrá validar la guía anual con los $6.300 millones adicionales que harían falta para alcanzar el punto medio del rango.