Generac cae 6% pese a superar previsiones y tener cartera récord
María González · Empresas y Resultados ·
La compañía superó previsiones de ganancias por 11 centavos, pero un miss de $30 millones en ingresos bastó para que el mercado liquidara. El backlog de data centers alcanzó $4.500 millones, pero la ejecución a corto plazo pesa más.
Generac Holdings opera este miércoles en $181,47, con una caída del 6,32%, pese a haber reportado un <abbr title="Ganancias por acción, una métrica clave que divide el beneficio neto entre el número de acciones en circulación">EPS</abbr> ajustado de $2,54 en el tercer trimestre, 11 centavos por encima del consenso de $2,43. El mercado no celebró el beat: los ingresos de $1.290 millones se quedaron $30 millones cortos respecto a las estimaciones de $1.320 millones, y esa desviación del 2,3% bastó para desatar una venta técnica que borra el entusiasmo inicial de la preapertura.
El backlog de $4.500 millones que no evitó la caída
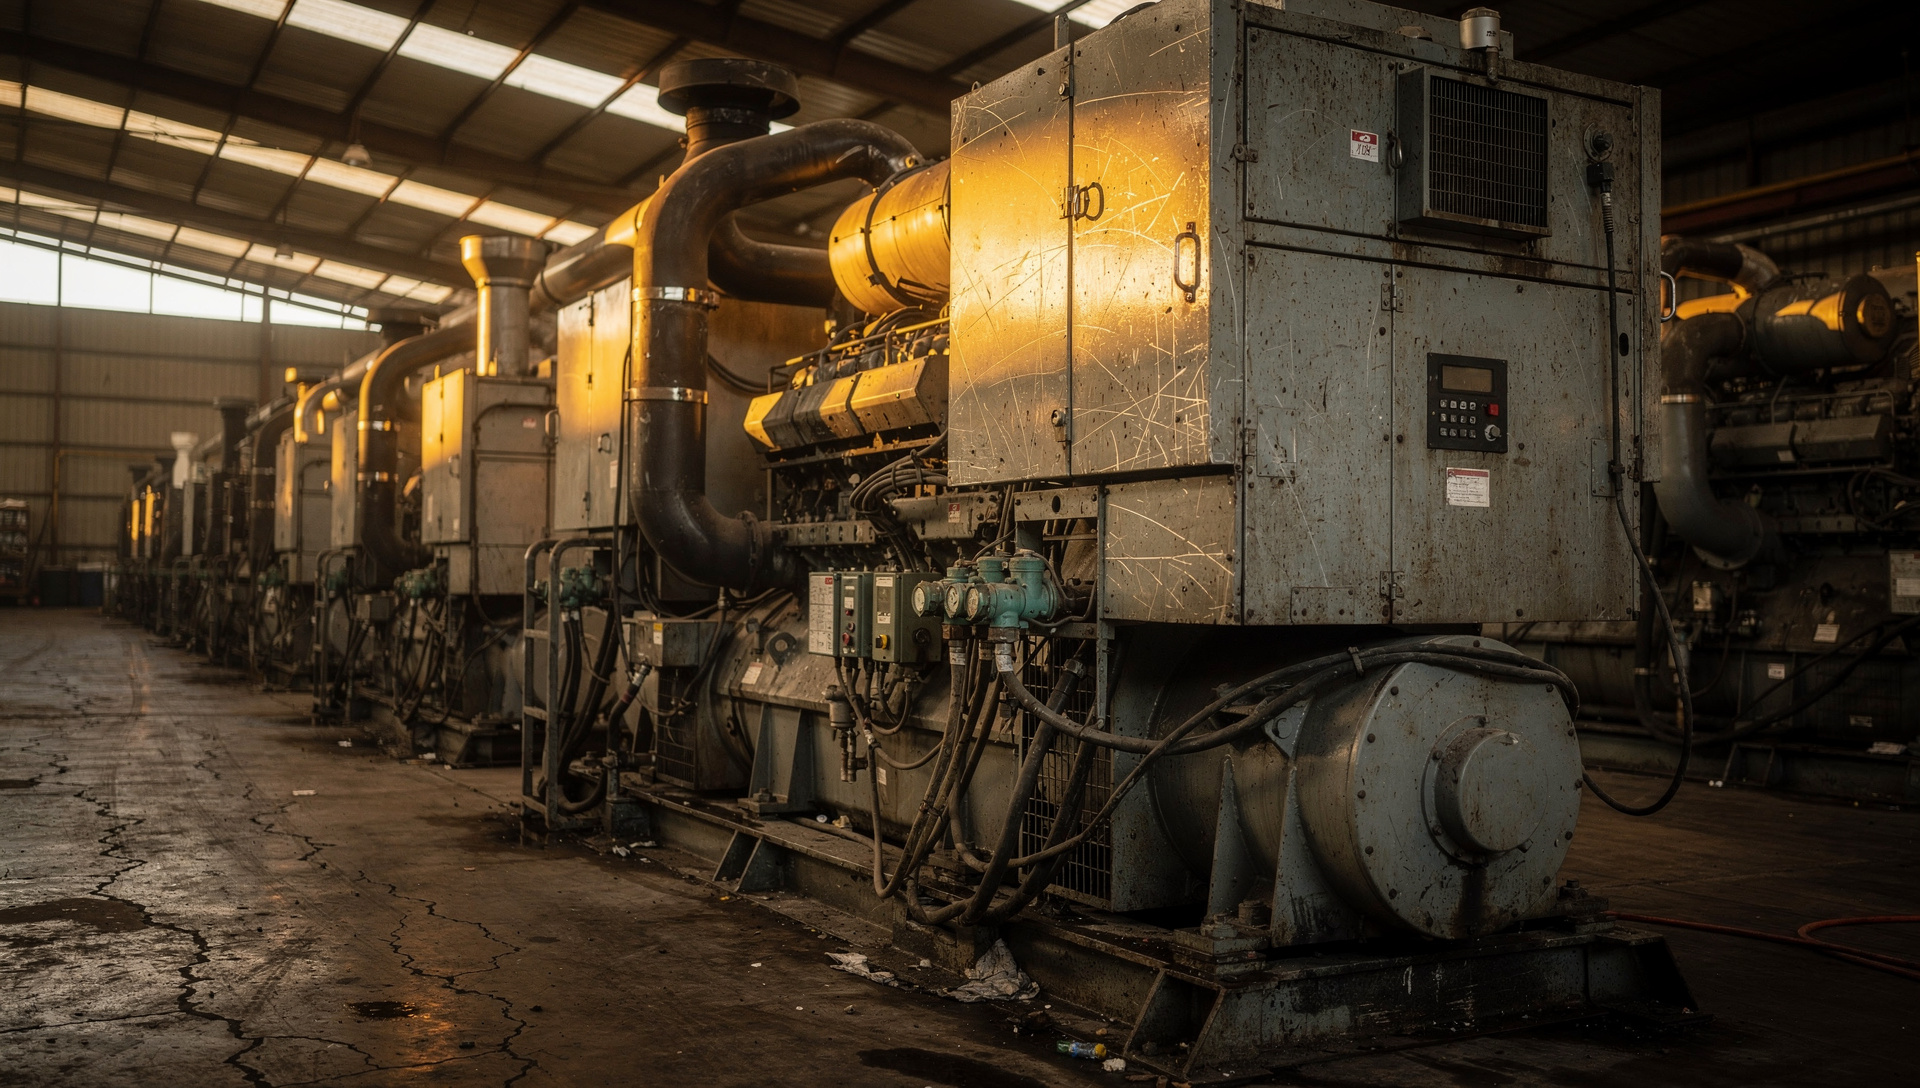
Generac cerró el trimestre con un <abbr title="Cartera de pedidos pendientes de entregar, que se convertirán en ingresos en trimestres futuros">backlog</abbr> de data centers de $4.500 millones, incluyendo los $2.400 millones del acuerdo anunciado con Amazon el 16 de septiembre. Ese backlog representa un salto de $2.900 millones en solo tres meses: en julio (Q2 2026) la cifra era de $1.600 millones. Para quien opera con perspectiva de trimestres, ese crecimiento valida la tesis de demanda estructural de generadores de respaldo para infraestructura de inteligencia artificial.
Pero el mercado prefirió enfocarse en el miss de ingresos. La señal que lee: Generac tiene pedidos, pero aún no los está convirtiendo en ventas al ritmo que el consenso proyectaba. Xylem cayó un 14% el mismo día por un problema similar —pipeline lleno, ejecución lenta— y el mercado aplicó el mismo castigo técnico a Generac, aunque en menor magnitud.
Dos velocidades: C&I dispara, Residential se recupera
| Segmento | Ingresos Q3 2026 | Variación YoY |
|---|---|---|
| Commercial & Industrial | $552 millones | +28% |
| Residential | $743 millones | +9% |
El segmento Commercial & Industrial —que incluye data centers— creció un 28% interanual hasta $552 millones, impulsado por la demanda de sistemas de respaldo para infraestructura crítica. El Residential, por su parte, subió un 9% hasta $743 millones, reflejando una recuperación gradual tras el bajón de trimestres anteriores vinculado a tasas de interés elevadas que enfriaron el mercado de vivienda nueva.
El motor de crecimiento está claramente en C&I, donde los márgenes también mejoran. El <abbr title="Ganancias antes de intereses, impuestos, depreciación y amortización ajustadas, una medida de rentabilidad operativa">EBITDA ajustado</abbr> alcanzó $256 millones con un margen del 19,8%, frente al 17,3% de hace un año. Eso son 250 puntos básicos de expansión en doce meses, señal de que la compañía está escalando producción sin diluir rentabilidad —al menos por ahora.
Ganancias que crecen 39% pero no alcanzan para el precio
El <abbr title="Beneficio neto, la ganancia final que queda después de todos los gastos e impuestos">net income</abbr> ajustado del trimestre fue de $151 millones, equivalente a $2,54 por acción, frente a los $108 millones ($1,83 por acción) del mismo período de 2025. El crecimiento interanual del EPS ajustado fue del 38,8%, impulsado tanto por el aumento de ventas como por la mejora de márgenes operativos.
El <abbr title="Flujo de caja libre, el efectivo generado después de inversiones en capital, disponible para distribuir a accionistas o reinvertir">free cash flow</abbr> también mejoró: $132 millones en Q3 2026, desde $96 millones en Q3 2025. Aaron Jagdfeld, CEO de Generac, destacó en el comunicado que los resultados reflejan "un momento de tremendo impulso" en el segmento C&I y ventas récord.
La guía se mantiene, pero la volatilidad no desaparece
Generac mantuvo su guía de año completo 2026: espera un crecimiento neto de ingresos en el rango mid-to-high teens (entre 15% y 19% aproximadamente) y un margen de EBITDA ajustado de entre 20,5% y 21,0%, ligeramente mejor que la horquilla previa de 20,0%-21,0%. La compañía no alteró sus proyecciones pese al miss de revenue, lo que sugiere confianza en que los pedidos acumulados se traducirán en ventas antes de fin de año.
Pero el mercado tiene memoria reciente. Hace un mes los analistas estaban divididos entre valoraciones de $170 y $292, con un debate abierto sobre si la acción reflejaba ya el upside del contrato con Amazon o si quedaba margen adicional. La caída de hoy —que lleva el precio a $181,47— sitúa a Generac más cerca del extremo bajista de ese rango, en un nivel donde los escépticos argumentaban que la capacidad productiva era el verdadero cuello de botella.
Lección técnica para quien opera resultados
La reacción de Generac ilustra un patrón clásico de sell-the-news con un matiz adicional: cuando una acción sube más del 40% en el año (Generac acumula ese avance hasta hoy según fuentes del mercado), cualquier desviación negativa —por pequeña que sea— puede disparar toma de ganancias. El miss de $30 millones en revenue es apenas un 2,3% respecto al consenso, pero en un contexto de expectativas elevadas esa brecha basta para que traders que compraron en septiembre decidan salir.
- Beat en EPS: $2,54 vs. consenso $2,43 (+$0,11, o +4,5%)
- Miss en revenue: $1.290 millones vs. consenso $1.320 millones (-$30 millones, o -2,3%)
- Backlog de data centers: $4.500 millones, +181% vs. Q2 2026 ($1.600 millones)
- Margen EBITDA ajustado: 19,8%, mejora de 250 puntos básicos interanual
La pregunta que queda abierta es si esta caída representa una oportunidad de entrada o una señal de que el mercado anticipa problemas de ejecución en los próximos trimestres. Generac tiene los pedidos; ahora debe demostrar que puede entregarlos al ritmo que proyectó. El siguiente reporte trimestral —programado para enero de 2027— será la prueba definitiva de si el backlog de $4.500 millones se traduce en ingresos reales o si permanece como una métrica promisoria que no alcanza para sostener la valoración actual.