Consenso de BP varía $6.000M: márgenes mejoran 58% pero producción cae 6,5%
Carlos Ramírez · Empresas y Resultados ·
La petrolera británica reporta el viernes con proyecciones de ingresos que van desde $63.140M hasta $69.360M según la fuente. Wall Street anticipa EPS de $2.66, impulsado por márgenes de refinación récord que contrastan con una producción upstream en declive.
BP reportará sus resultados del tercer trimestre de 2026 antes de la apertura del viernes 30 de octubre, pero Wall Street no se pone de acuerdo sobre qué esperar. El consenso de ingresos presenta una dispersión de $6.220 millones entre las tres fuentes principales: MarketBeat proyecta $63.140 millones, BusinessQuant sitúa el consenso en $65.740 millones y Visible Alpha apunta a $69.360 millones, según datos publicados entre el 23 y el 28 de octubre.
Esa brecha del 9,8% entre la estimación más baja y la más alta no es habitual en una petrolera integrada con cuatro trimestres consecutivos batiendo consenso. La cifra de <abbr title="ganancias por acción">EPS</abbr> muestra más coherencia: $2.66 por acción según MarketBeat y Zacks, con BusinessQuant en $2.64.
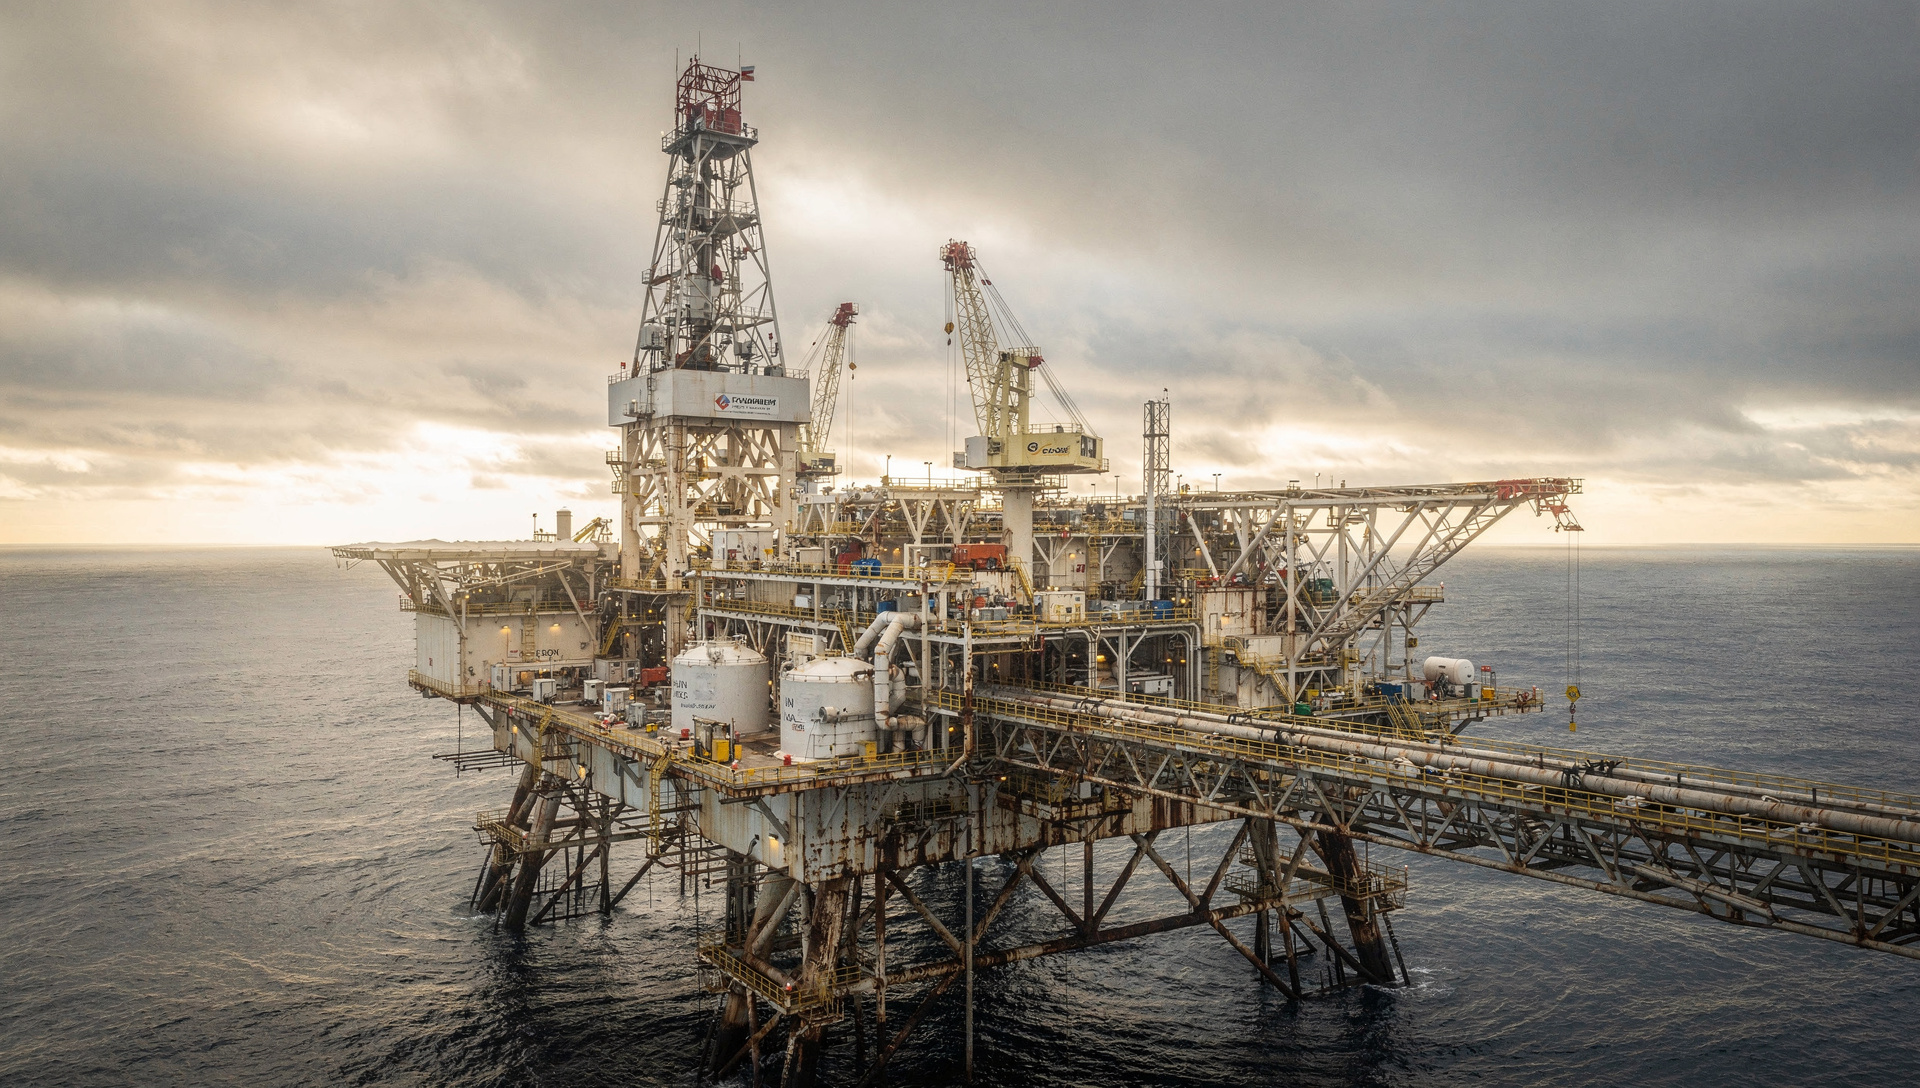
Márgenes récord compensan producción en declive
El motor de las ganancias de BP en Q3 está en los márgenes de refinación, no en el volumen. El RIM (refining input margin, margen de entrada de refinería) de la compañía promedió $46,7 por barril en el tercer trimestre frente a $29,6 en Q2, según el comunicado operativo publicado por BP el 13 de octubre. Eso representa una mejora del 58% trimestre a trimestre.
Pero ese salto no viene acompañado de volumen adicional. La producción upstream (exploración y extracción) se espera que caiga un 6,5% año contra año, mientras que el throughput de refinería (capacidad de procesamiento) retrocede un 8,7% en el mismo período, reflejando disrupciones en Medio Oriente y el impacto de desinversiones en América Latina.
Cuatro trimestres consecutivos de sorpresas
BP ha batido el consenso de EPS en cada uno de los últimos cuatro trimestres, con una sorpresa promedio del 17,9% según datos de Zacks. El beat más reciente, en Q2 (reportado el 3 de agosto), arrojó un EPS de $2,22 frente a un consenso de $1,87, superándolo por $0,35 o un 18,7%. Los ingresos de ese trimestre alcanzaron $69.110 millones, por encima de los $57.890 millones esperados.
Ese dato de Q2 plantea una pregunta práctica: si BP facturó $69.110 millones en el segundo trimestre con márgenes más bajos, ¿por qué MarketBeat proyecta solo $63.140 millones para Q3, cuando los márgenes de refinación mejoraron un 58%? La cifra de Visible Alpha ($69.360 millones, +40,8% año a año) parece más coherente con la dinámica operativa descrita por la propia BP. Como ya publicamos en el análisis del sector energético del 12 de octubre, las proyecciones de ganancias para Q3 en energía han sido revisadas al alza de forma agresiva, desde +79% en junio hasta +121% actual.
| Fuente | Ingresos proyectados | Fecha de publicación |
|---|---|---|
| MarketBeat | $63.140M | 23 oct 2026 |
| BusinessQuant | $65.740M | 27 oct 2026 |
| Visible Alpha | $69.360M | 28 oct 2026 |
| BP Q2 real | $69.110M | 3 ago 2026 (dato histórico) |
Mercado y valuación
BP cerró el martes 27 de octubre en $48,93, con una caída del 3,2% en la sesión. Desde el arranque de 2026, cuando cotizaba a $34,72, la acción acumula un avance del 40,9%. El rango de 52 semanas se sitúa entre $33,01 y $51,49, mostrando que el precio actual está cerca del extremo superior.
Esa apreciación de más del 40% en diez meses ocurre en un contexto de rally sectorial generalizado. ExxonMobil y BP acumulan rendimientos casi idénticos en el año (+48,19% y +49,46% respectivamente hasta el 22 de octubre), aunque la primera cotiza con un <abbr title="ratio precio-beneficio">P/E</abbr> de 21,15 frente al de BP, que ronda 23,8 según diversas fuentes, por encima de su promedio histórico de 14,5x.
Qué importa el viernes
- Ingresos reales vs dispersión del consenso: si BP reporta cerca de $69.000M, MarketBeat habrá errado por casi $6.000M; si queda en $63.000M, Visible Alpha se equivocó por el mismo margen.
- Sostenibilidad de márgenes: el RIM de $46,7/bbl es excepcional, pero depende de disrupciones geopolíticas y cuellos de botella en refinación que pueden no repetirse en Q4.
- Guidance para el cuarto trimestre: con producción cayendo 6,5% y refinación operando por debajo de capacidad, la orientación de la compañía dirá si este trimestre es un pico o una plataforma.
- Historial de beats: cuatro trimestres consecutivos superando expectativas ponen el listón alto; el mercado puede reaccionar mal a un beat modesto.
BP anunció en octubre una recompra de bonos perpetuos híbridos por $1.000 millones, señal de que la caja generada en Q3 permite movimientos de capital. Si la compañía confirma retorno adicional al accionista o amplía recompras, la narrativa cambia de márgenes puntuales a flujo sostenible.
El WTI cotiza hoy en $101,78 (+1,88%), sosteniendo el escenario de precios altos que justifica las revisiones alcistas del sector. Pero ninguna de las tres fuentes de consenso explica por qué sus modelos difieren tanto en ingresos cuando los drivers operativos y de precio son públicos.