Lam Research cae 24% en diez sesiones antes de resultados
Lucas Montero · Empresas y Resultados ·
La firma de equipos para chips publica resultados del trimestre de septiembre este miércoles. Wall Street espera un crecimiento del 72% en ganancias y del 52,4% en ingresos, pero la acción acumula diez sesiones en rojo y cotiza un 40% por debajo de su máximo del año.
Lam Research reportará mañana miércoles 21 de octubre los resultados de su primer trimestre fiscal 2027 (el período de septiembre) tras el cierre de mercado, con el consenso esperando ingresos de $8.140 millones y un <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS</abbr> no-GAAP de $2,18. El informe llega en un momento incómodo: la acción cotiza hoy en $265,38, después de encadenar diez sesiones consecutivas en rojo que le han quitado un 24% desde que marcara $348,50 el 7 de octubre.
Esa caída borra aproximadamente $104.500 millones de capitalización de mercado en apenas dos semanas de trading, dejando la acción un 39,5% por debajo del máximo de 52 semanas de $438,50 alcanzado en junio. Y todo esto ocurre en un año en el que Lam suma +54,6% desde enero, según datos de Trefis actualizados el 17 de octubre.
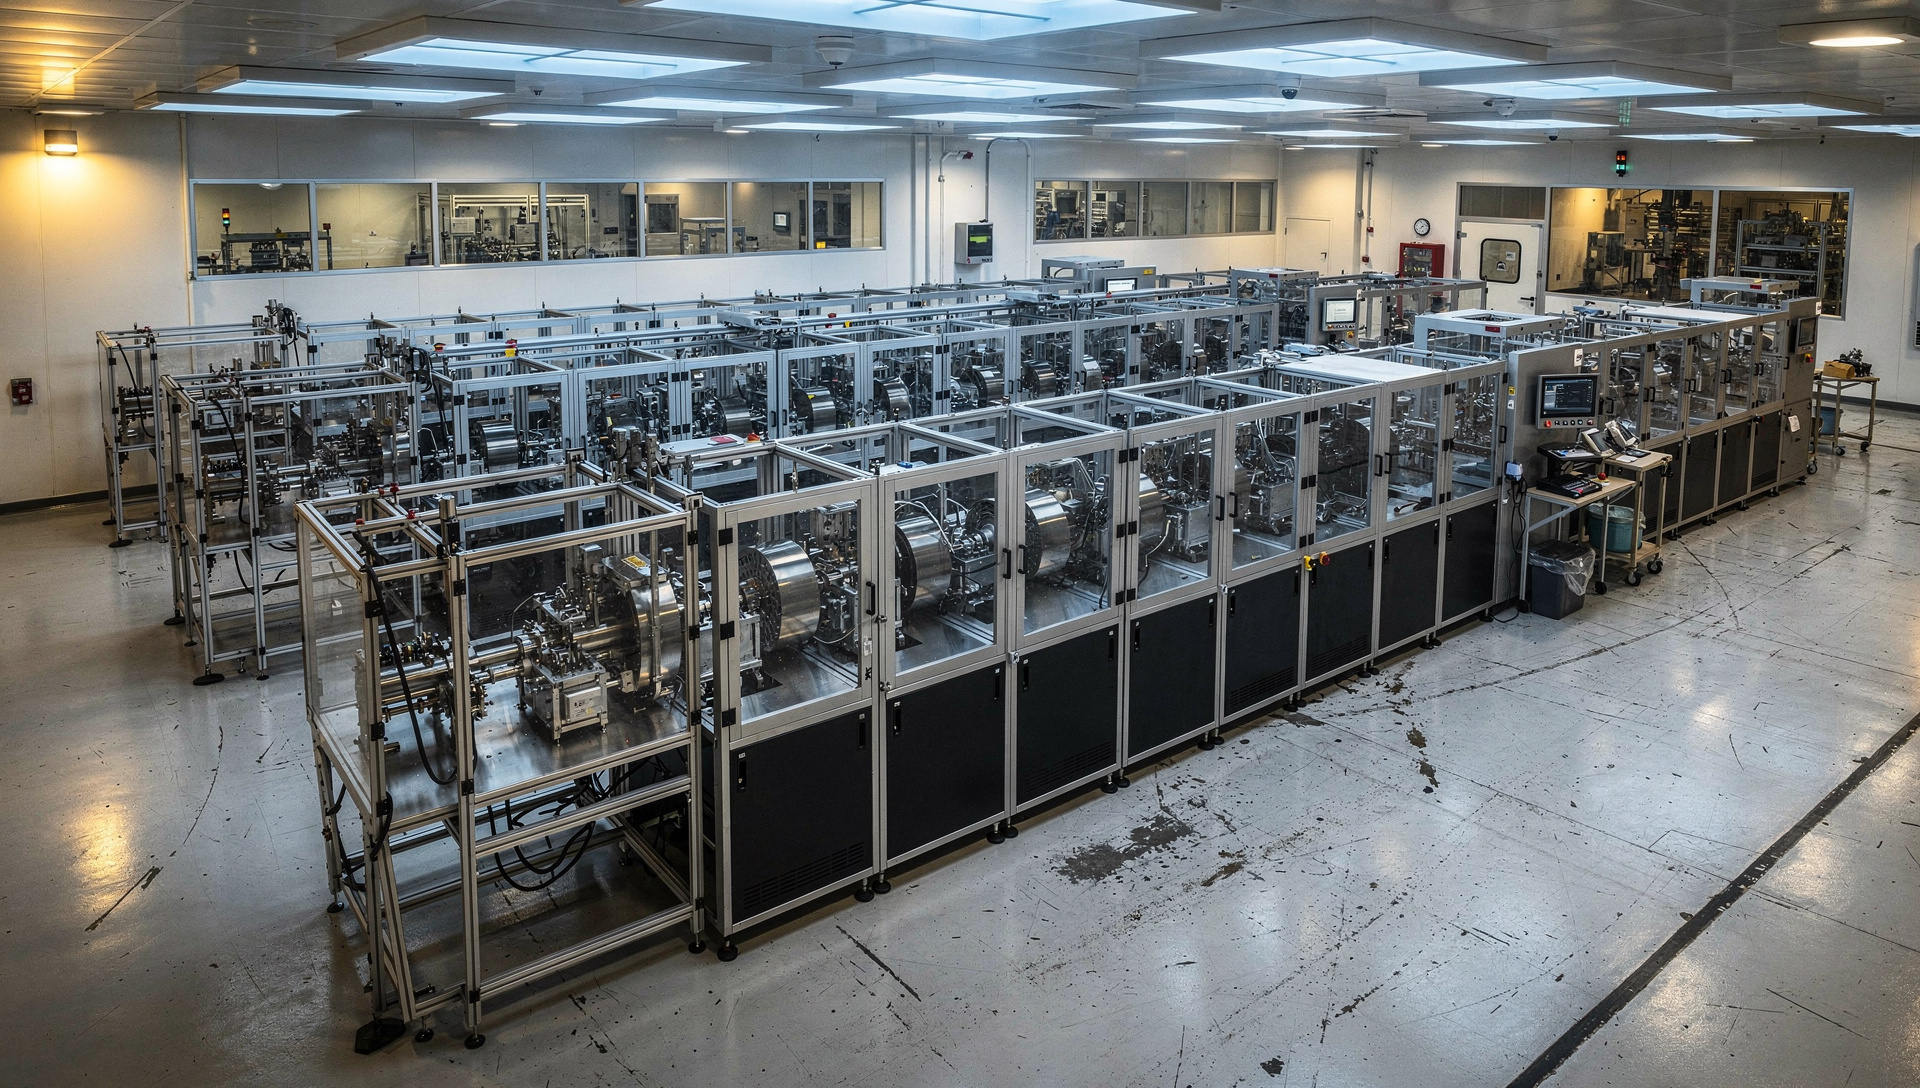
Guidance de la compañía frente al consenso
La propia Lam dio en su último reporte una guía de ingresos de $8.100 millones con un rango de ±$400 millones, y un EPS no-GAAP de $2,15 con margen de ±$0,15. Wall Street se coloca ligeramente por encima en ambas métricas, aunque dentro del rango de la guía oficial.
| Métrica | Guidance Lam | Consenso analistas |
|---|---|---|
| Ingresos | $8.100M ±$400M | $8.140M |
| EPS no-GAAP | $2,15 ±$0,15 | $2,18 |
| Margen bruto no-GAAP | 52,0% ±1% | — |
| Margen operativo | 39,5% ±1% | — |
Si Lam cumple con la parte alta de su guía, estaría reportando un crecimiento de 52,4% en ingresos respecto al año fiscal anterior. El EPS esperado implica una expansión del 72,2% año contra año, lo que encajaría con la narrativa de demanda impulsada por <abbr title="Inteligencia artificial">IA</abbr> que viene repitiendo el CEO Tim Archer desde el segundo trimestre.
Márgenes que no se veían en dos décadas
Como ya publicamos el 9 de octubre, el trimestre de junio (Q4 FY2026) cerró con un margen bruto no-GAAP del 52%, el más alto en 20 años para la compañía. La cifra se apoyó en acciones de precio, eficiencias operacionales y un mix de producto favorable, según el CFO Douglas Bettinger. El margen operativo alcanzó el 38,4%, y la guía para el trimestre de septiembre lo eleva al 39,5% (±1%).
La compañía ha batido el consenso de analistas en cada uno de los últimos cuatro trimestres, con un surprise promedio del 7,1%. En el trimestre más reciente, la sorpresa fue del 7,7%. Ese historial sólido refuerza la confianza de que mañana podría volver a entregar cifras por encima de lo esperado, aunque la pregunta no es tanto si bate como cuánto sube la guía para el resto del año fiscal.
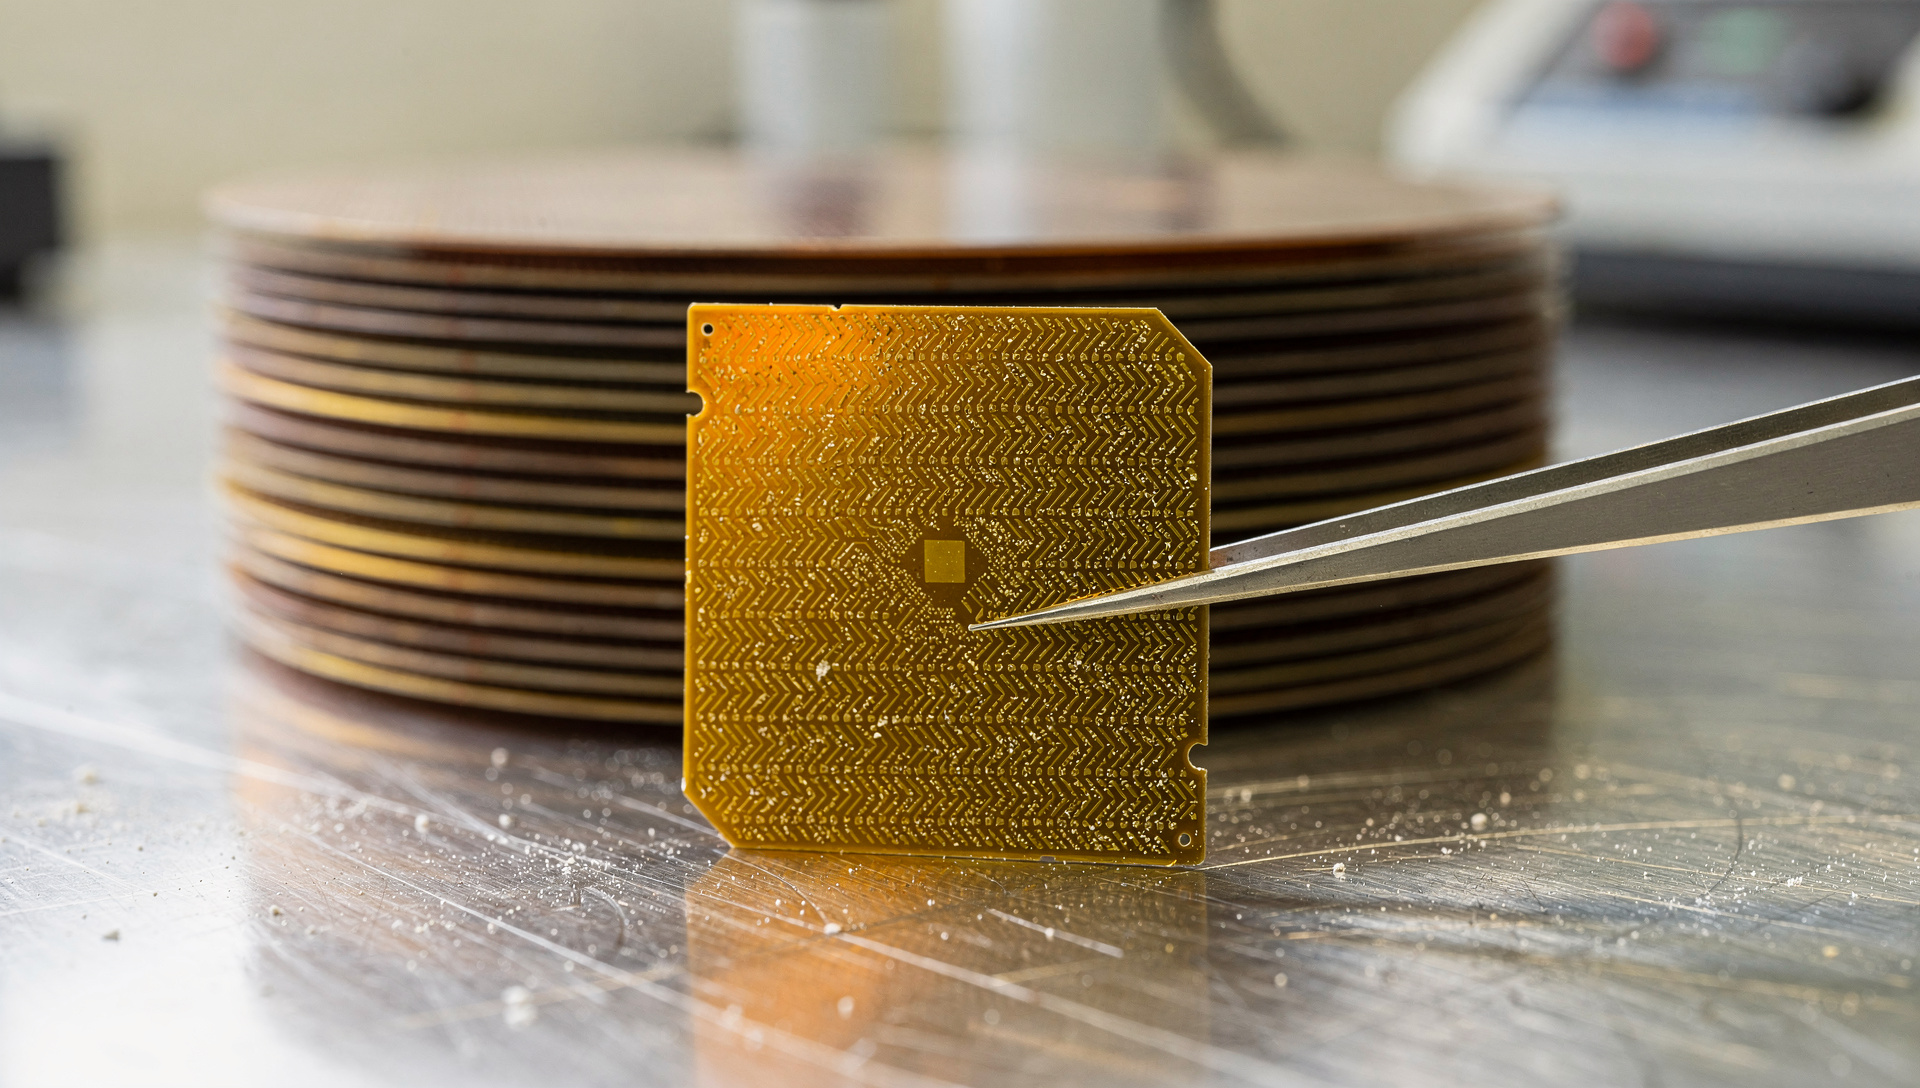
El cuello de botella que no es tecnológico
En septiembre, el CFO Bettinger confirmó en la Citi Global TMT Conference que el sector está «fundamentally under-supplying demand», pero dejó claro que la restricción no es tecnológica: faltan salas limpias (cleanrooms) para instalar los equipos que Lam fabrica. La firma elevó su outlook de inversión global en equipos de fabricación de obleas (<abbr title="Wafer fabrication equipment, equipos para fabricar obleas de silicio">WFE</abbr>) para 2026 hasta el rango bajo de $150.000 millones, subiendo desde los $140.000 millones anteriores.
Ese contexto de demanda estructuralmente fuerte contrasta con el castigo reciente del precio. La volatilidad responde a una combinación de factores: debilidad en el sector tecnológico en general, preocupaciones sobre la sostenibilidad del gasto en <abbr title="Inversión en activos fijos y equipamiento">CapEx</abbr> vinculado a IA, y reposicionamiento de carteras antes de la publicación de resultados.
Valuación cara y expectativas altas
Lam cotiza a un múltiplo precio-beneficio de 47 veces, muy por encima de la media histórica del sector de equipos para semiconductores. Ese nivel de valuación deja poco margen de error: si la guía para el resto del año fiscal 2027 decepciona o si los márgenes operativos no sostienen el rango medio de los 40 que la compañía ha puesto como objetivo, el mercado puede seguir castigando.
- Consenso de analistas: 20 recomendaciones Strong Buy, 2 Moderate Buy y 10 Hold entre 32 firmas cubiertas
- Target medio a 12 meses: $385, lo que marca un upside potencial del 45,1% desde el precio de cierre del lunes ($265,38 hoy vs. $272,20 ayer)
- Rango de 52 semanas: mínimo de $143,43 y máximo de $438,50
El target medio de $385 implica que los analistas siguen viendo valor incluso tras la corrección reciente, pero la dispersión de recomendaciones (10 firmas en Hold) refleja cautela. La clave estará en si la compañía cuantifica con números concretos su outlook para el año fiscal 2027 completo, algo que aún no ha hecho públicamente más allá de comentarios cualitativos sobre la demanda impulsada por IA.
Qué busca el mercado mañana
El mercado espera tres cosas concretas en la llamada de resultados de mañana: primero, confirmación de que los márgenes operativos se sostienen en el rango de 39-40% sin sacrificar volumen; segundo, una guía cuantitativa para los próximos dos trimestres que despeje dudas sobre la sostenibilidad del ciclo de inversión en IA; y tercero, claridad sobre cuándo se resolverá el cuello de botella de las salas limpias y qué impacto tendrá en los pedidos del segundo semestre fiscal.
Lam ha entregado cinco trimestres consecutivos por encima de $5.000 millones en ingresos y un historial de sorpresas positivas. La acción cotiza hoy un 40% por debajo de su máximo anual, con un consenso de analistas que marca 45% de recorrido al alza. El miércoles sabremos si esos fundamentales pesan más que las dudas sobre valuación y ciclo.