Euro cae a 1.1289 en medio de alerta por riesgo de ban de diésel en EE.UU.
Patricia López · Económicas · 2026-10-01
Societe Generale advierte que la medida proteccionista elevaría precios energéticos en Europa y reforzaría al dólar. El euro opera en 1.1289, cerca de mínimos de 52 semanas.
Una prohibición de exportaciones de <abbr title="combustible destilado del petróleo usado en transporte y calefacción">diésel</abbr> estadounidense empujaría al euro a nuevos mínimos al elevar los costos energéticos europeos, según un análisis publicado hoy por Kit Juckes, estratega de divisas en Societe Generale. El EUR/USD cotiza este jueves en 1.1289, cayendo 0,34% en la sesión y acercándose al mínimo de 52 semanas marcado el miércoles en 1.1327.
La propuesta, impulsada por legisladores republicanos desde el 24 de septiembre, buscaría contener los precios récord del diésel en territorio estadounidense. El presidente Trump dijo el domingo pasado que está considerando la medida «muy en serio», como ya publicamos, aunque su propia administración envió señales contradictorias apenas días antes al afirmar que no contemplaba restricciones.
El efecto boomerang sobre Europa
Juckes es tajante en su valoración: «El hecho de que prohibir exportaciones sea tan efectivo para contener precios de diésel estadounidenses como tildar a molinos de viento para Don Quijote no prevendrá que la política eleve precios de diésel en Europa». Y remata: el dólar sería «el único ganador mayor» de tal política. El euro y «probablemente la mayoría de otras monedas europeas sufrirían», concluye el analista.
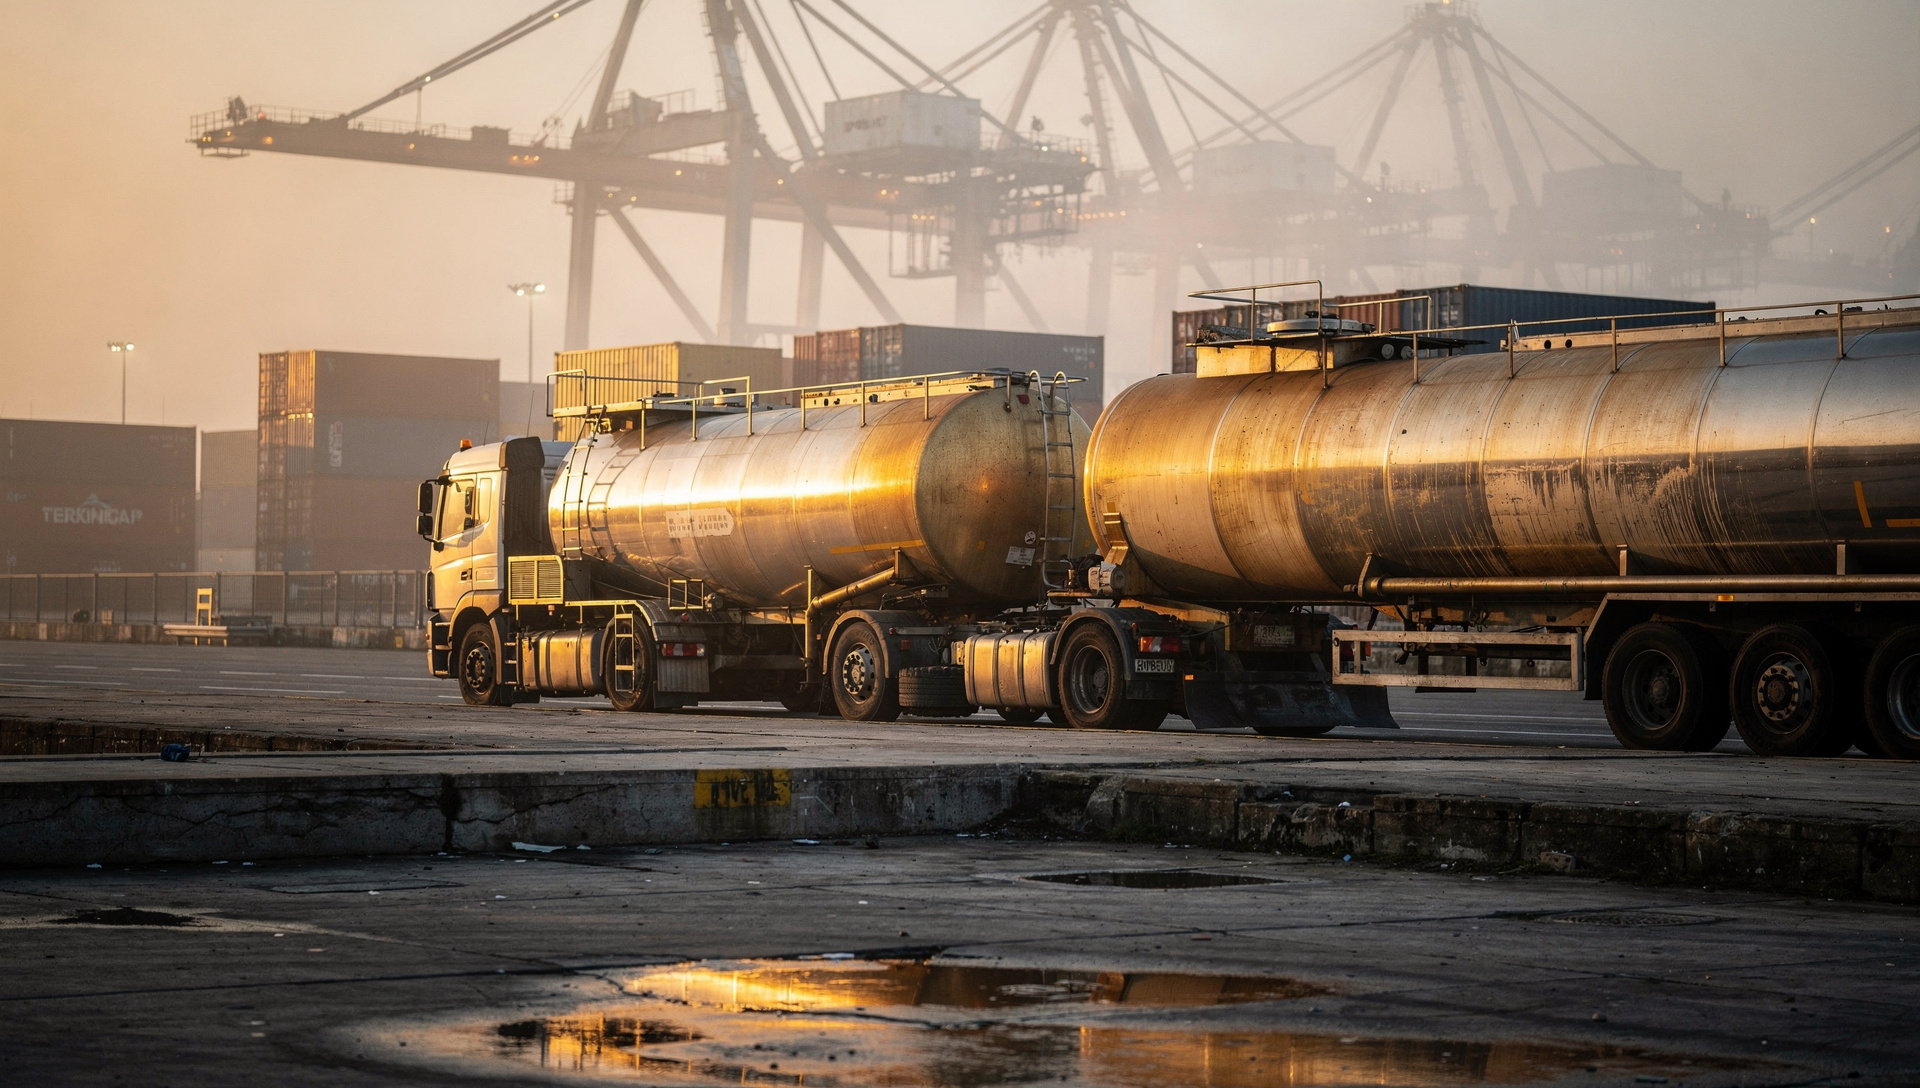
La mecánica es directa pero brutal. Europa importa aproximadamente 500.000 barriles por día de diésel estadounidense para cubrir un déficit estructural de refinación. Si Estados Unidos cierra el grifo —el país exporta en promedio 1,5 millones de barriles diarios en 2026—, los mercados europeos, latinoamericanos y asiáticos tendrían que competir entre sí por el suministro restante. Analistas de Wood Mackenzie advierten que esa competencia elevaría los precios globales del combustible, golpeando especialmente a las economías importadoras netas de energía.
Qué se está considerando en Washington
- Senador Chuck Grassley (Iowa) y Dan Sullivan (Alaska) presionan por una suspensión temporal mediante acción ejecutiva desde el 24 de septiembre.
- Congresista Tim Burchett (Tennessee) presentó dos proyectos de ley: uno impondría un ban hasta enero de 2027; el otro restringiría exportaciones si el precio nacional promedio alcanza $5 por galón.
- Politico reportó el 21 de septiembre que la Casa Blanca preparaba un plan para prohibir exportaciones durante 90 días, aunque un portavoz negó ese mismo día que se considerara un ban «en este momento».
- El secretario de Energía, Chris Wright, advirtió que un ban causaría gasolina «más cara de inmediato» al forzar a refinerías a recortar producción general.
La contradicción interna refleja el dilema político. Retener más diésel en casa llenaría tanques de almacenamiento estadounidenses, pero las refinerías del país —diseñadas para exportar— tendrían que cortar producción si no pueden colocar el excedente. Eso elevaría también los precios de gasolina y <abbr title="combustible de aviación">jet fuel</abbr>, justo lo contrario de lo que busca la medida.
Yields, petróleo y ahora diésel: la tormenta perfecta
Juckes conecta la amenaza del ban con presiones ya existentes sobre el euro. Los yields estadounidenses en máximos plurianuales y los precios elevados del petróleo —el Brent cotiza hoy en $100,22— siguen alimentando la demanda de dólares. Las entradas de capital impulsadas por tipos más altos en EE.UU. refuerzan esa dinámica, especialmente mientras Europa enfrenta riesgos de crecimiento en medio de una crisis energética global.
El euro rompió hoy el soporte psicológico de 1.1300 y marca su nivel más bajo desde mayo de 2025. La brecha de tasas entre la Fed y el <abbr title="Banco Central Europeo">BCE</abbr> se mantiene en 135 puntos básicos, un diferencial que no se veía desde 2022 y que sigue atrayendo flujos hacia activos denominados en dólares.
Proyecciones a la baja y riesgo de recortes al crecimiento
Las previsiones institucionales de EUR/USD han sido revisadas repetidamente hacia abajo en las últimas semanas. Mientras el consenso de mercado se movió de 1.20 a 1.16 para fin de año, Societe Generale ahora proyecta 1.15, por debajo del promedio. Juckes va más allá y cuestiona si el consenso de crecimiento de la Eurozona —que subió a 1,3% en septiembre— resistirá si las presiones energéticas persisten.
El razonamiento es simple: si un shock adicional de precios del diésel golpea a sectores intensivos en transporte y logística en Europa, las estimaciones actuales de <abbr title="Producto Interior Bruto">PIB</abbr> podrían quedar obsoletas. Y eso agravaría aún más la presión sobre el euro, en un círculo vicioso donde debilidad económica alimenta debilidad cambiaria y viceversa.
El calendario político añade incertidumbre. Si la administración Trump opta por restricciones parciales en lugar de un ban total —la opción que parece ganar terreno en los últimos días—, el impacto sobre Europa sería menor pero no nulo. Cualquier reducción significativa en la oferta de diésel estadounidense obligaría a los importadores europeos a pagar más por cada barril que compitan en el mercado global. Y eso, en un entorno donde el Brent ya sube 2,2% hoy, no es un escenario que el euro pueda permitirse.