Wall Street espera el PCE con la rentabilidad de bonos en máximos
Andrés Valcárcel · Económicas · 2026-09-30
El índice de inflación preferido de la Fed se publica a las 8:30 AM ET con el mercado apostando 70,3% a una subida de tipos en octubre. Trump mantiene vivo el ban de exportaciones de combustible.
El <abbr title="Personal Consumption Expenditures, índice de precios del gasto de consumo personal">PCE</abbr> de agosto se publica hoy miércoles a las 8:30 AM ET (14:30 hora peninsular española, 07:30 CDMX) en un mercado que cerró el lunes en rojo y que mantiene los yields de los treasuries en niveles no vistos desde hace dos décadas. El dato llega mientras Donald Trump reitera que su administración está evaluando «muy en serio» prohibir o limitar las exportaciones estadounidenses de diésel, una medida que el propio presidente reconoce que podría disparar los precios de la gasolina para los consumidores.
El core PCE —la métrica de inflación subyacente que vigila la Reserva Federal para decidir tipos de interés— cerró julio en +0,2% mensual y +3,3% anual, según datos de la Oficina de Análisis Económico (BEA). Si agosto muestra aceleración, las apuestas de que Kevin Warsh suba tipos en la reunión de octubre se consolidarán aún más: los futuros de tipos ya descuentan una probabilidad del 70,3% de alza en esa cita, según CME FedWatch.
El lunes cerró con venta en renta variable y yields al alza
La sesión del lunes 28 de septiembre reflejó el nerviosismo previo al dato de inflación. El Dow Jones cayó 0,7% (-347 puntos) y cerró en 51.481; el Nasdaq Composite retrocedió 0,9% (-248 puntos) hasta 26.820; el S&P 500 perdió 0,8% y quedó en 7.684. Simultáneamente, el bono a 10 años tocó 5,2% y el treasury a 30 años llegó a 5,55%, prolongando la presión sobre deuda larga que ya se observaba en sesiones anteriores.
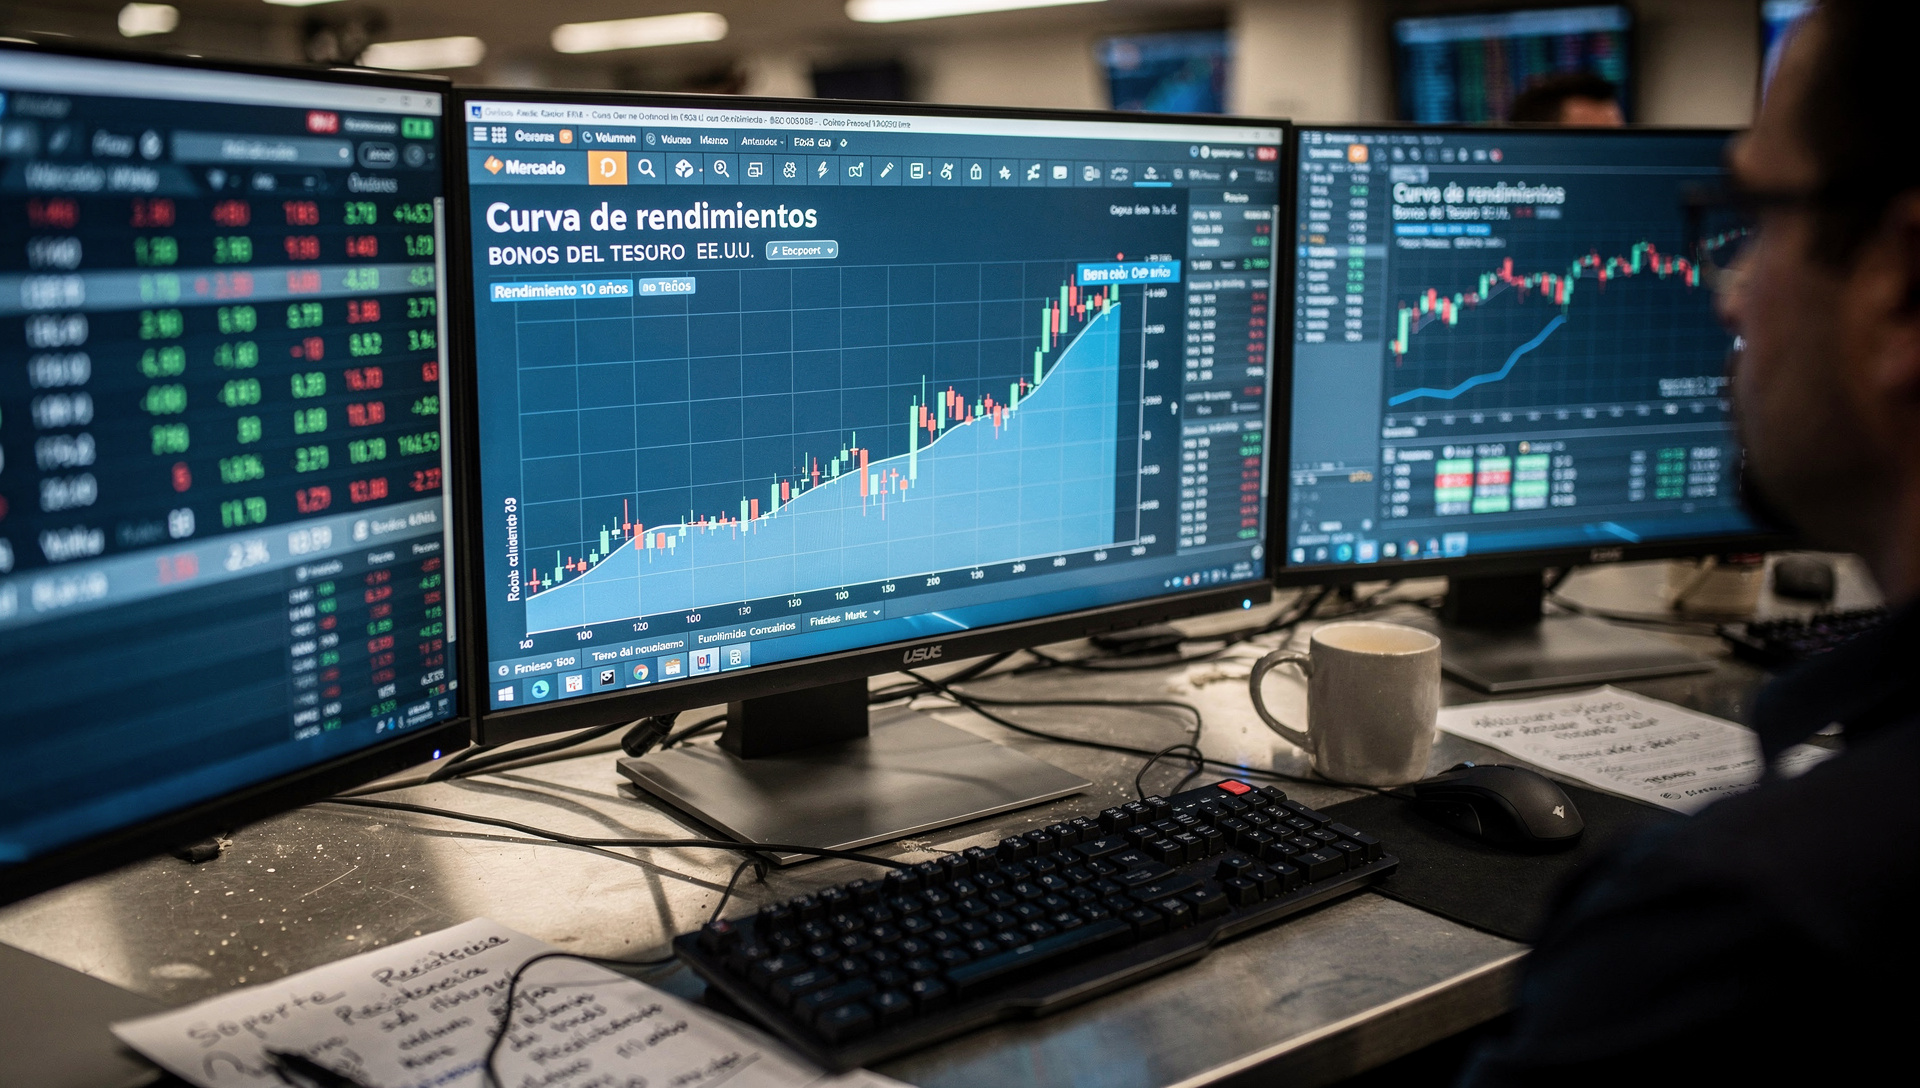
El contexto macro complica la lectura del dato: el cierre prolongado del Estrecho de Ormuz mantiene el petróleo WTI por encima de los $90 el barril (cotiza hoy en $90,34, +1,1% intradía), mientras el Brent opera en $97,31 (+1,2%). Esa presión energética filtra a la inflación general y podría elevar el componente de transporte y bienes relacionados dentro del PCE.
Trump mantiene vivo el ban de exportaciones de diésel
El presidente Donald Trump dijo el domingo 27 de septiembre —durante su asistencia al torneo Presidents Cup en Illinois— que está considerando «very seriously» frenar o prohibir por completo las exportaciones estadounidenses de diésel. La declaración, reportada por Bloomberg, marca la continuidad de una postura que había anunciado días antes y que el Secretario del Tesoro Scott Bessent confirmó el martes 22 de septiembre como una opción bajo examen por la administración.
El problema es que Trump mismo reconoce la paradoja: «A veces puede llevar a un pequeño aumento en la gasolina para autos». Analistas advierten que un ban elevaría precios globales de diésel —especialmente en Europa, donde los flujos desde Rusia y Oriente Medio siguen interrumpidos— y forzaría ajustes en refinerías estadounidenses que acabarían trasladando costes a combustibles domésticos. En otras palabras: bajar el diésel con una prohibición podría subir la gasolina, justo lo que más pesa en la inflación percibida por el votante.
- Martes 22 de septiembre: Trump dice haber «llamado» a un ban; Bessent confirma que la administración examina la medida.
- Domingo 27 de septiembre: Trump reitera que la estudia «muy en serio», advirtiendo que puede subir gasolina.
- Efecto en refinerías: Marathon Petroleum, Valero Energy y Phillips 66 cayeron entre 3% y 7% en la semana del 23 al 27 de septiembre ante la incertidumbre regulatoria.
Qué vigilar cuando salga el dato
El core PCE es el número clave: si acelera por encima del +0,2% mensual de julio, refuerza el escenario de alza de tipos en octubre. La inflación general también importa, especialmente si el componente energético muestra un salto; eso daría argumentos tanto a halcones dentro de la Fed como a Trump para justificar intervención en mercados de combustible.
La reacción inmediata se verá en los futuros de tipos y en los yields: una sorpresa al alza debería empujar el bono a 10 años aún más arriba desde el 5,2% del lunes; una lectura suave podría dar un respiro momentáneo. Renta variable, por su parte, está en modo espera: el S&P 500 opera esta mañana ligeramente por debajo del cierre del lunes, sin dirección clara antes del dato.
La combinación de inflación persistente, yields en máximos de dos décadas y un presidente dispuesto a intervenir mercados energéticos en año electoral configura un entorno volátil. El dato de las 8:30 AM ET dirá si esa volatilidad tiene fundamento o si el mercado se adelantó.