Big Tech construirá 30-50 GW propios y amenaza el modelo de utilities
María González · Energía y Clima ·
Amazon, Microsoft y Google levantan generación propia equivalente a 50 plantas nucleares en cinco años. La asimetría de capitalización redefine quién controla la electricidad.
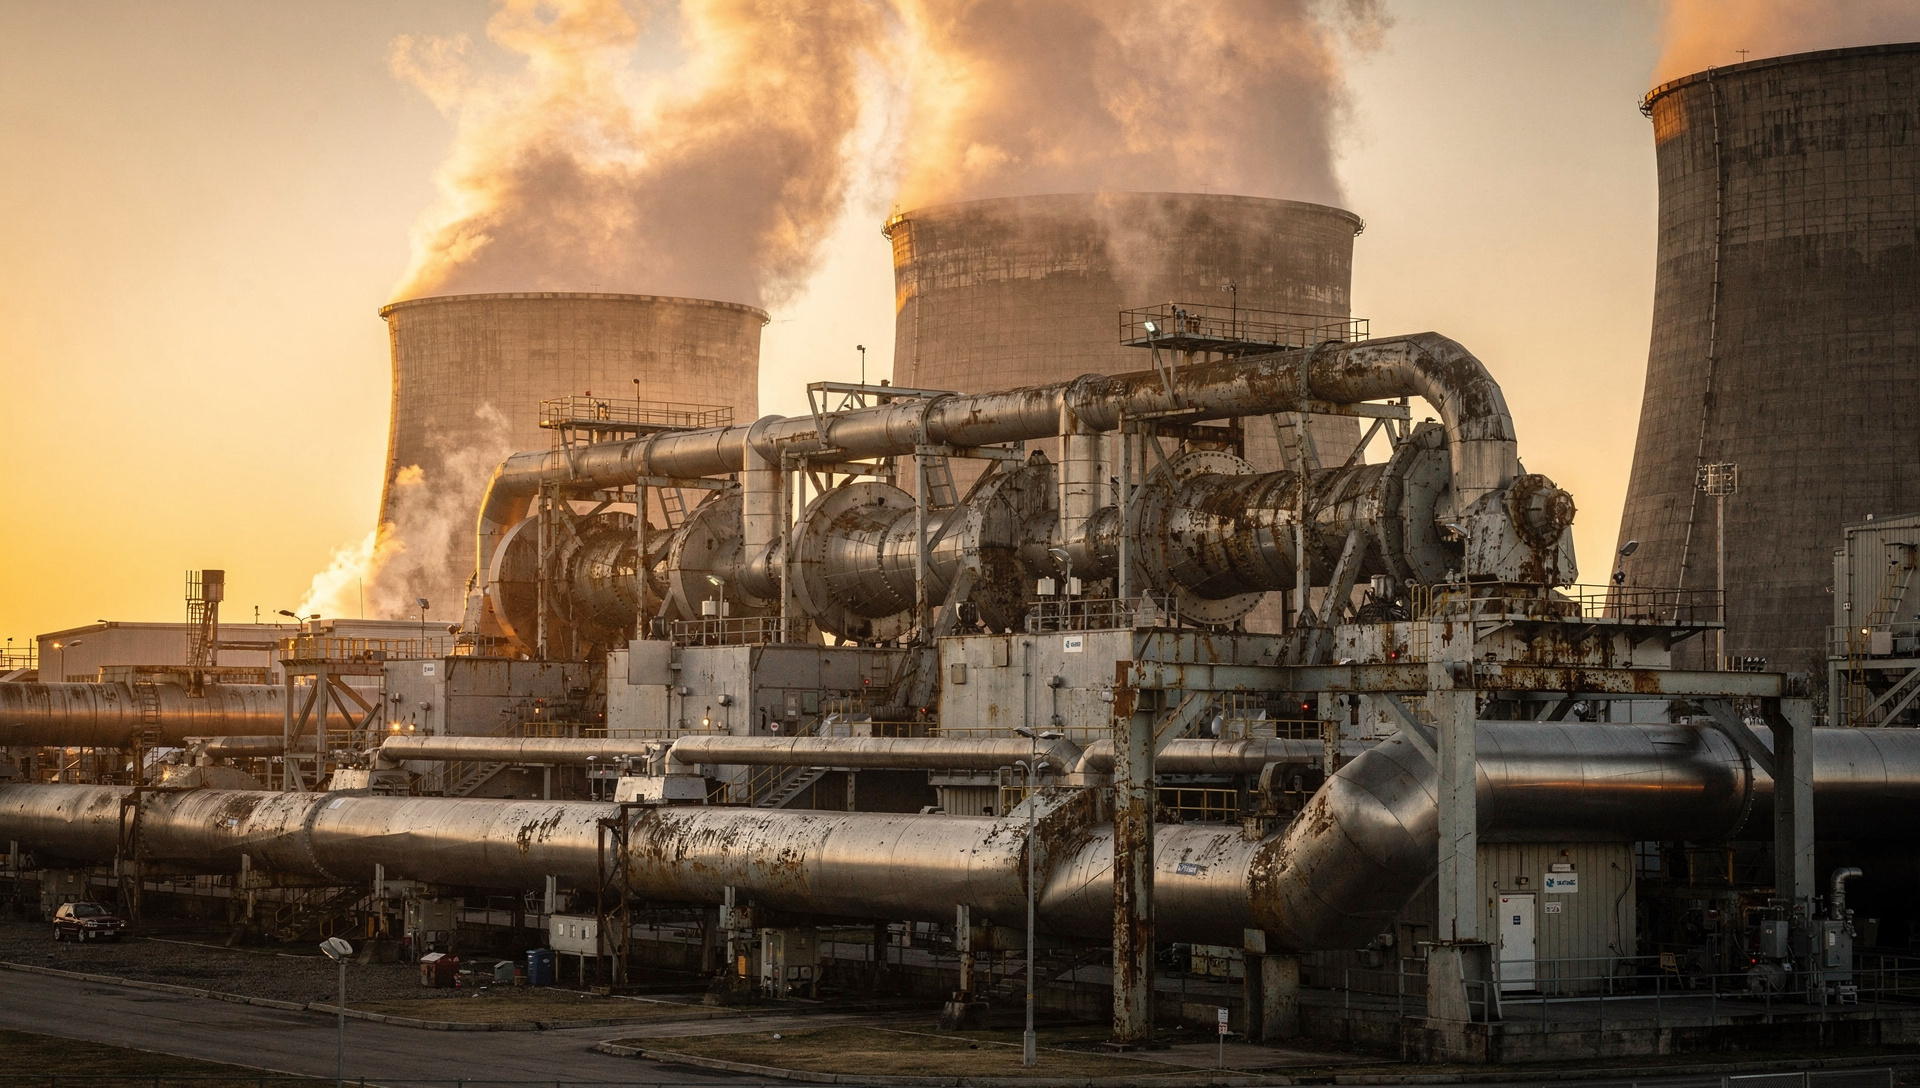
Las grandes tecnológicas estadounidenses construirán entre 30 y 50 gigavatios de capacidad de generación eléctrica propia en los próximos cinco años, según estimaciones publicadas por analistas del sector. La cifra equivale a levantar el equivalente energético de 40 a 50 plantas nucleares de tamaño medio, pero la mayoría será con turbinas de gas natural instaladas directamente en los campus de data centers.
El modelo se llama <abbr title="generación eléctrica ubicada en el mismo sitio del consumidor, sin pasar por la red pública">behind-the-meter</abbr>: electricidad generada, transmitida y consumida dentro del perímetro del cliente, sin tocar la red regulada. Amazon ya construye en Texas lo que será la mayor planta de gas asociada a un data center en Estados Unidos. El objetivo de precio es brutal: 3-5 centavos por kilovatio-hora, muy por debajo de la tarifa industrial promedio. Para lograrlo, algunos desarrolladores están rescatando motores de aviones viejos y reconvirtiéndolos en turbinas.
Asimetría en la mesa de negociación
La dinámica de poder es desigual. Microsoft capitaliza $3,8 billones; Nvidia supera esa cifra. Una utility grande estadounidense como Entergy o Dominion Resources alcanza entre $50.000 y $60.000 millones. Toda la industria de utilities reguladas de inversores en Estados Unidos suma $1,2 billones de capitalización. Microsoft por sí sola vale más de tres veces todo el sector eléctrico tradicional.
En Europa, Microsoft y Amazon tienen procuraciones corporativas de energía de aproximadamente 9 GW cada uno; Google, de 4 GW. En Estados Unidos, donde el consumo de inteligencia artificial es más denso, las cifras superan esos registros. OpenAI prometió hace cuatro días cubrir infraestructura y costos de energía en sus centros propios tras el rechazo en las urnas a 40 de 41 medidas locales sobre capacidad de IA.
De cliente a competidor directo
Los data centers estadounidenses consumieron 176 teravatios-hora en 2025, el 4,4% de la generación nacional. Las proyecciones para 2030 los sitúan entre 466 y 580 TWh, es decir, del 9% al 12% de toda la electricidad del país. Goldman Sachs proyecta que la demanda de data centers pasará de 31 GW este año a 66 GW en 2027. Las utilities pueden entregar, en el mejor escenario, unos 93 GW de suministro adicional. La brecha es sustancial.
El consumo de electricidad de data centers enfocados en IA subió 50% solo en 2025. Un rack con GPUs de Nvidia puede requerir entre 100 y 300+ kilovatios, hasta 20 veces el consumo de un servidor tradicional. Gartner proyecta que la escasez de energía restringirá el 40% de los data centers de IA para 2027.
- Constellation Energy, el mayor operador nuclear de EE. UU. con 22 GW de capacidad, firmó acuerdos con Microsoft (835 MW de Three Mile Island reiniciado) y Meta.
- Microsoft anunció acuerdos nucleares por varios gigavatios y está pagando el reinicio de reactores suspendidos.
- Google firmó con Kairos Power para una flota de reactores modulares pequeños; el primero no estará en línea hasta 2030.
- Amazon aseguró 1,92 GW de la planta nuclear Susquehanna y avanza en gas natural para cubrir el plazo corto.
Pero lo nuclear tarda. Y lo que no tarda es el gas. Por eso la carrera hacia capacidad propia avanza con turbinas de gas que pueden estar operativas en meses, no en años. Como publicamos en septiembre, NIPSCO creó la primera GenCo para aislar costos de data centers; pero la infraestructura de transmisión sigue siendo compartida y la congestión en la red de PJM se cuadruplicó en doce meses.
74% de utilities admite impacto en confiabilidad
Una encuesta de National Grid Partners a líderes de innovación en utilities encontró que el 74% afirma que el crecimiento de data centers impulsado por IA ya está afectando la confiabilidad de la red. La confiabilidad ha superado los objetivos de cero emisiones netas como preocupación principal del sector. Los tiempos de entrega de transformadores grandes ahora exceden dos años, frente a unas 50 semanas antes de la pandemia.
Las utilities estadounidenses planean gastar $1,4 trillones hasta 2030, impulsadas principalmente por esta demanda. Pero si Big Tech construye su propia capacidad y solo usa la red para respaldo o para vender excedentes en horas valle, el riesgo de activos varados es real. Una utility que invirtió en líneas de transmisión, subestaciones y plantas para dar servicio a un cliente que luego se vuelve autosuficiente queda con infraestructura sobredimensionada que los <abbr title="consumidores residenciales y comerciales que pagan tarifas reguladas">ratepayers</abbr> residenciales tendrán que cubrir.
Mercado y protección de tarifas
Hoy lunes, Entergy cotiza en $112,25, con una subida del 1,54% en la sesión. Microsoft opera en $547,7 (+3,22%) y Nvidia en $176,95 (-5,19%), tras la caída del jueves pasado del Nasdaq por temor regulatorio a la inteligencia artificial.
El 4 de marzo de 2026, tras el discurso del Estado de la Unión de febrero, Amazon, Google, Meta, Microsoft, OpenAI, Oracle y xAI firmaron en la Casa Blanca el compromiso de construir, traer o comprar nuevos recursos de generación y cubrir costos de todas las actualizaciones de infraestructura de distribución. El acuerdo no tiene fuerza de ley, pero fijó un marco de protección de ratepayers. Utilities y reguladores en varios estados ya requieren que las compañías tecnológicas paguen infraestructura directamente asociada con la conexión a la red y contribuyan a inversiones de resiliencia.
| Compañía / sector | Capitalización | Energía comprometida |
|---|---|---|
| Microsoft | $3,8 billones | 835 MW nuclear + acuerdos adicionales |
| Nvidia | > $3,8 billones | n/a (fabrica chips, no opera data centers propios) |
| Amazon | n/d | 1,92 GW nuclear + planta gas Texas |
| n/d | ~4 GW Europa + reactores Kairos (2030+) | |
| Industria utilities EE. UU. | $1,2 billones | 93 GW capacidad adicional proyectada |
Pero el compromiso voluntario no resuelve el desequilibrio de fondo. Si Big Tech puede financiar, construir y operar plantas de generación más baratas y rápidas que las utilities reguladas, el modelo de monopolio natural empieza a agrietarse. La pregunta no es si habrá una red paralela; es cuándo y qué parte del consumo industrial migrará hacia ella. Para las utilities, la amenaza es doble: perder el cliente más grande de la historia justo después de haber invertido miles de millones para servirlo.