Canadá apunta a 33 mtpa de LNG con Asia en retroceso
Carlos Ramírez · Energía y Clima ·
Shell y sus socios duplicaron LNG Canada a 28 millones de toneladas anuales. Wood Mackenzie advierte que la ventana para competir globalmente se cierra mientras la demanda asiática cae un 4% interanual.
Canadá exportará 33 millones de toneladas anuales de gas natural licuado hacia finales de esta década gracias a tres proyectos en construcción, liderados por la expansión Phase 2 de LNG Canada que Shell y sus socios aprobaron el 29 de septiembre. Problema: la demanda de importación en Asia Pacífico caerá a 257 millones de toneladas en 2026, un 4% menos que el año pasado, según Wood Mackenzie.
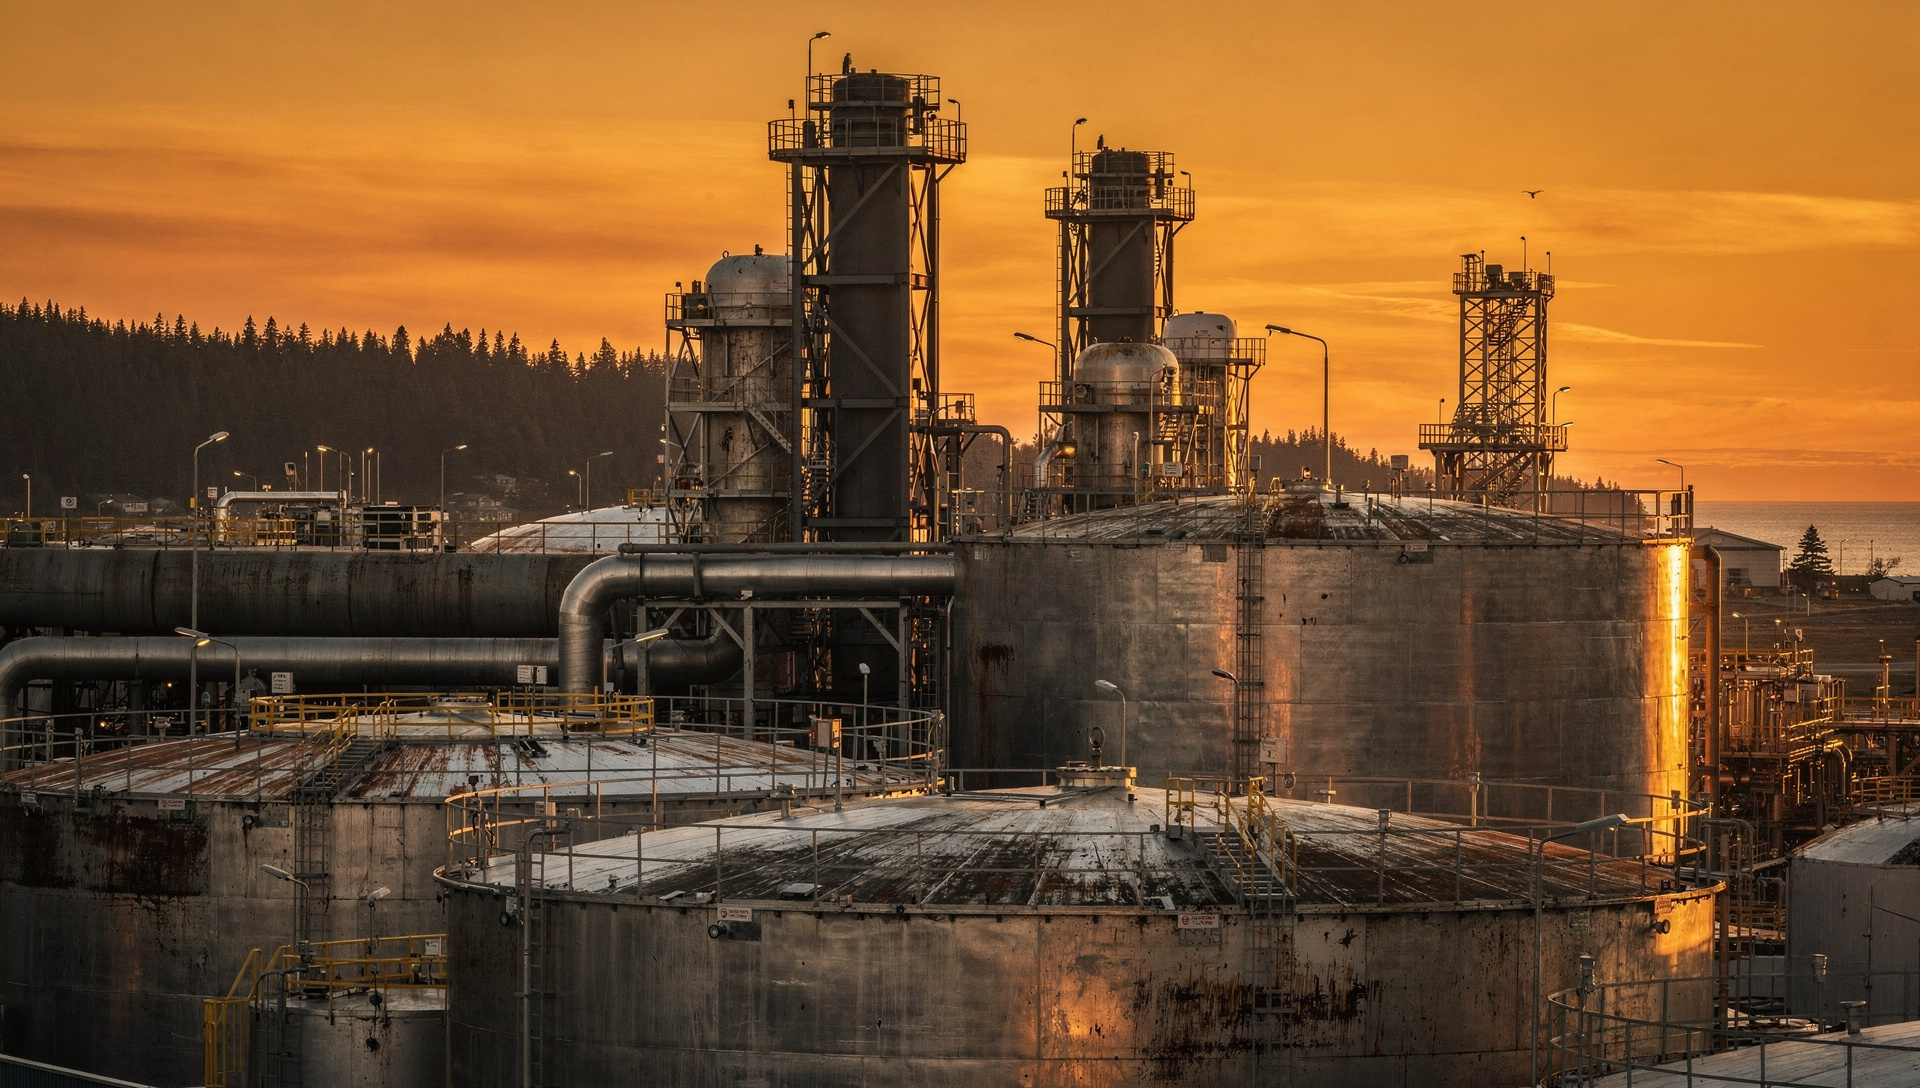
La aprobación final de inversión eleva la capacidad de la planta de Kitimat, en la costa del Pacífico canadiense, de 14 a 28 mtpa con operación prevista en los primeros años del 2030. Shell posee el 40% del proyecto; PETRONAS el 25%; PetroChina y Mitsubishi el 15% cada uno; Korea Gas el 5%. La inversión ronda los CAD 33.000 millones (USD 23.200 millones).
La paradoja del timing
Canadá duplica su apuesta justo cuando la demanda regional se contrae. Asia Pacífico importó 278 Mt de LNG en 2024; ese volumen bajó a 268 Mt en 2025 y Wood Mackenzie proyecta 257 Mt para 2026. La caída de 21 millones de toneladas en dos años (7,6%) responde al conflicto en Oriente Medio, que ajustó oferta global y obligó a compradores asiáticos a racionar consumo.
Shell cotiza en USD 105,80 este viernes, sumando 0,42% en medio de una sesión mixta para el crudo: el <abbr title="Petróleo de referencia para Europa y Asia">Brent</abbr> opera en USD 111,77 (+0,49%) y el <abbr title="Petróleo de referencia para Estados Unidos">WTI</abbr> en USD 99,32 (+0,49%).
33 mtpa en tres proyectos
Además de LNG Canada Phase 2, Canadá tiene en construcción Woodfibre LNG y Cedar LNG. Los tres suman la cifra de 33 mtpa proyectada para finales de la década. LNG Canada Phase 1 alcanzó operación comercial en junio de 2025, marcando la entrada formal del país al mercado global de gas licuado.
- LNG Canada Phase 2: 14 mtpa adicionales, Shell 40%, operación a partir de 2030.
- Woodfibre LNG: proyecto más pequeño, también en costa del Pacífico.
- Cedar LNG: complementa la oferta canadiense dirigida a Asia.
- Coastal GasLink: construirá cinco nuevas estaciones compresoras para expandir capacidad del oleoducto de 670 km que abastece la planta.
Shell recibirá casi 6 mtpa de la expansión Phase 2, ligeramente por encima del 40% de participación que ostenta en el proyecto. Cederic Cremers, presidente de Integrated Gas de Shell, declaró que LNG Canada es «parte central» del objetivo estratégico de ser líder mundial integrado en gas y LNG.
Ventaja de carbono bajo
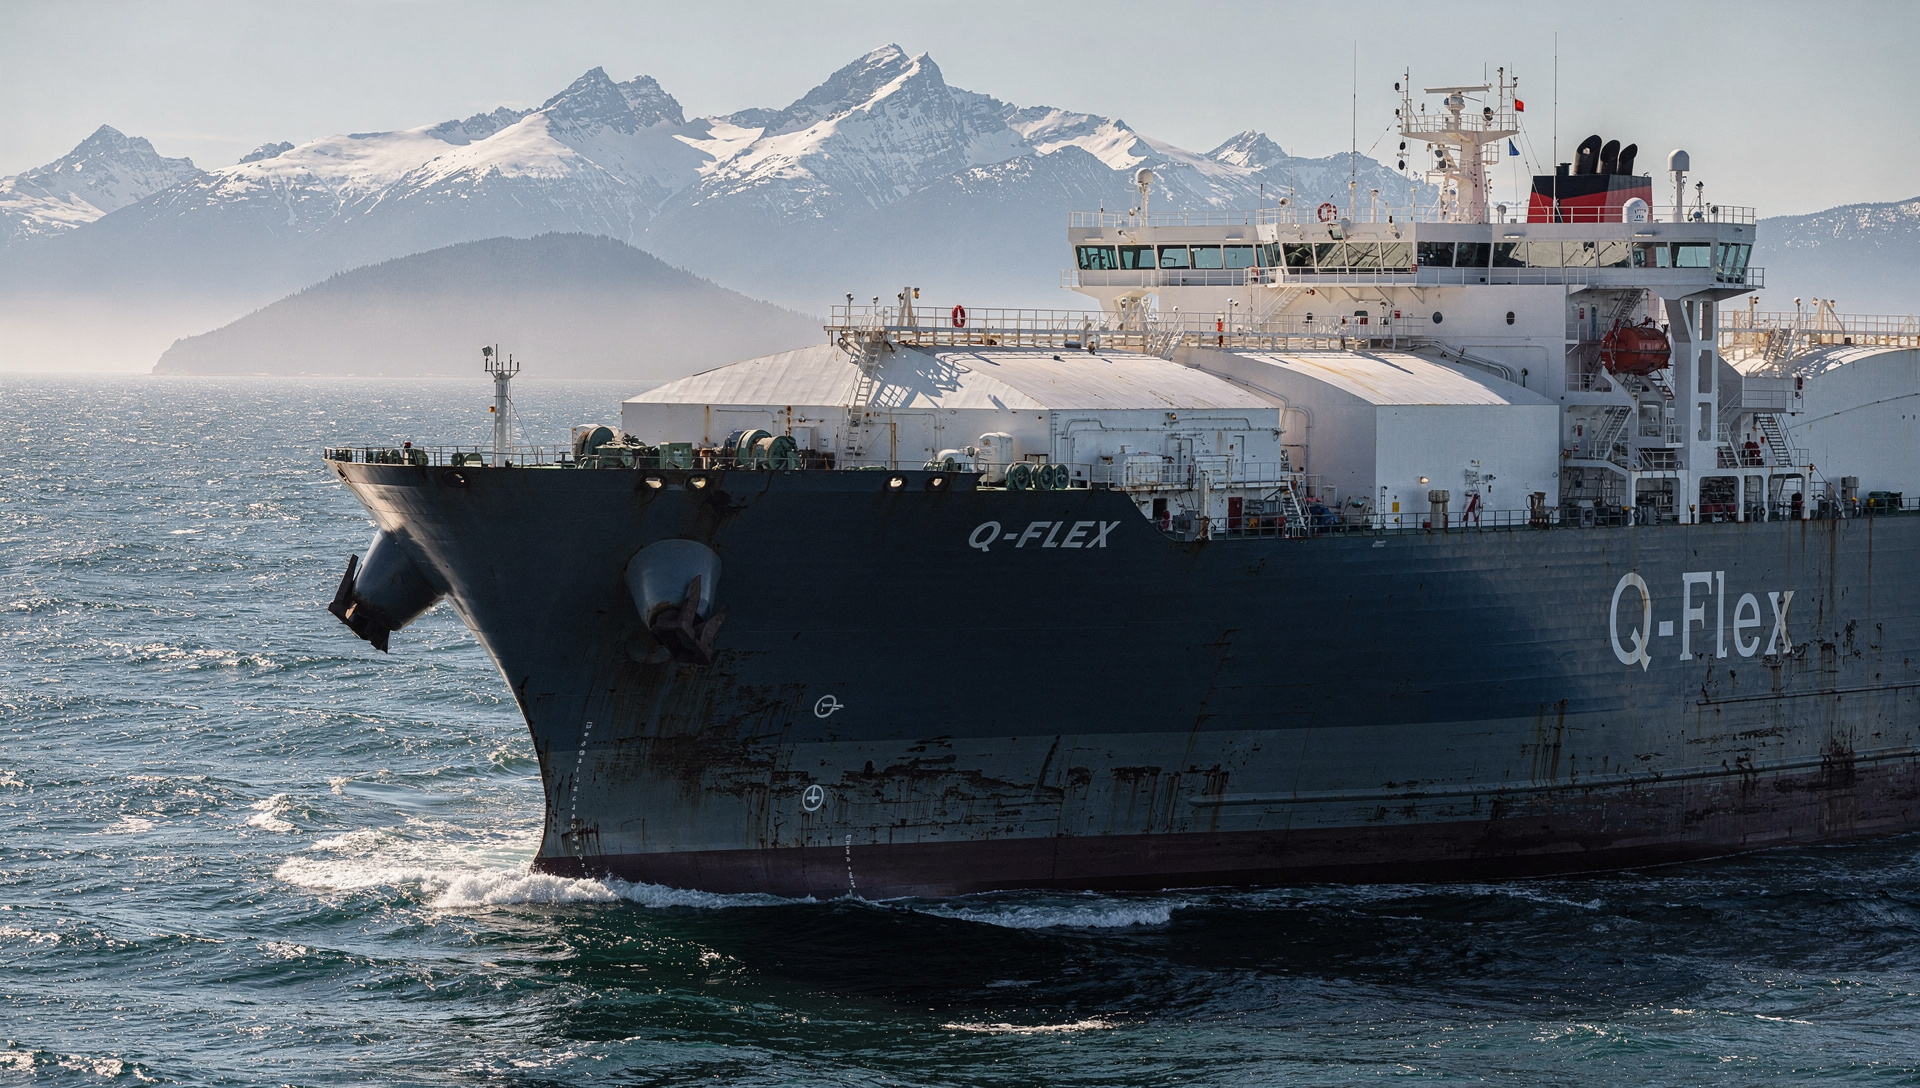
Canadá apuesta por diferenciar su oferta con un perfil de emisiones más bajo que competidores del Golfo Pérsico o Australia. Woodfibre, Cedar y el propuesto Ksi Lisims LNG electrificarán sus turbinas de compresión usando hidroelectricidad, siendo pioneros globales en ese diseño para plantas de exportación de <abbr title="Gas natural licuefado">LNG</abbr>.
La ubicación de Kitimat ofrece acceso directo al Pacífico y rutas marítimas cortas hacia Asia. Ese argumento logístico compite con la estrategia de Qatar, que firmó esta semana compra de LNG estadounidense a 28 años mientras Ras Laffan permanece afectada por tensiones geopolíticas en el estrecho de Ormuz.
La carrera por capital escaso
Wood Mackenzie subraya que el número de proyectos LNG compitiendo por decisiones finales de inversión crece mientras el capital disponible se mantiene limitado. Canadá necesita cerrar contratos de largo plazo con compradores asiáticos antes de que otros exportadores —Qatar, Estados Unidos, Australia, Mozambique— saturen la oferta.
Tim Hodgson, ministro canadiense de Energía y Recursos Naturales, calificó la decisión de avanzar con Phase 2 como un «voto de confianza masivo» en el país. Sin embargo, esa confianza debe traducirse en contratos firmes en un mercado donde la demanda asiática retrocede y los compradores retrasan compromisos de largo plazo ante incertidumbre sobre consumo futuro.
El dato clave para medir éxito será la velocidad con que Shell y sus socios anuncien acuerdos de suministro plurianuales. Si esos contratos tardan más de un año en materializarse, la ventana que Wood Mackenzie describe como «estrecha» se habrá cerrado aún más.