Gas europeo sube a €89 tras ataques Houthi que Arabia Saudí no confirma
Carlos Ramírez · Energía y Clima ·
El TTF holandés cotiza en máximos de finales de 2022 mientras el mercado reacciona a afirmaciones de ataques contra infraestructura saudí sin verificación oficial. Almacenamiento europeo 16 puntos por debajo del promedio.
El gas natural europeo cotiza este martes 20 de octubre en €89,12 por megavatio-hora, con una subida del 1,22% que lo devuelve a niveles de finales de 2022. El catalizador: afirmaciones de ataques Houthi contra instalaciones energéticas saudíes que Arabia Saudí y Aramco aún no han confirmado. El <abbr title="Contrato de referencia del gas natural en Europa negociado en Ámsterdam">TTF</abbr> holandés reacciona a la posibilidad de disrupción en suministros de <abbr title="Gas natural licuado, forma de transportar gas en estado líquido por barco">GNL</abbr>, no a daño verificado en producción.
El contrato NBP del Reino Unido sube 1,2% hasta 219,76 peniques por therm, consolidando la trayectoria alcista que lleva seis sesiones. El 13 de octubre el TTF marcó €85,85/MWh en su sexta jornada consecutiva de ganancias, según datos de mercado. Ahora opera €3,27/MWh por encima de ese nivel.
Almacenamiento al 74%: 16 puntos bajo el promedio estacional
El dato estructural que explica la sensibilidad del mercado: el almacenamiento europeo de gas está en 74,1% de capacidad este martes, cuando el promedio histórico de cinco años para mediados de octubre ronda el 90%. Esa brecha de casi 16 puntos porcentuales convierte cualquier amenaza sobre suministros en prima de riesgo inmediata, especialmente con el invierno a pocas semanas.
Alemania, el mayor consumidor del continente, tiene sus depósitos al 60% de capacidad. La aritmética es clara: si los flujos de GNL desde el Golfo se interrumpen o encarecen por riesgo geopolítico, Europa entra en el invierno con margen ajustado para cubrir picos de demanda sin recurrir a racionamiento industrial.
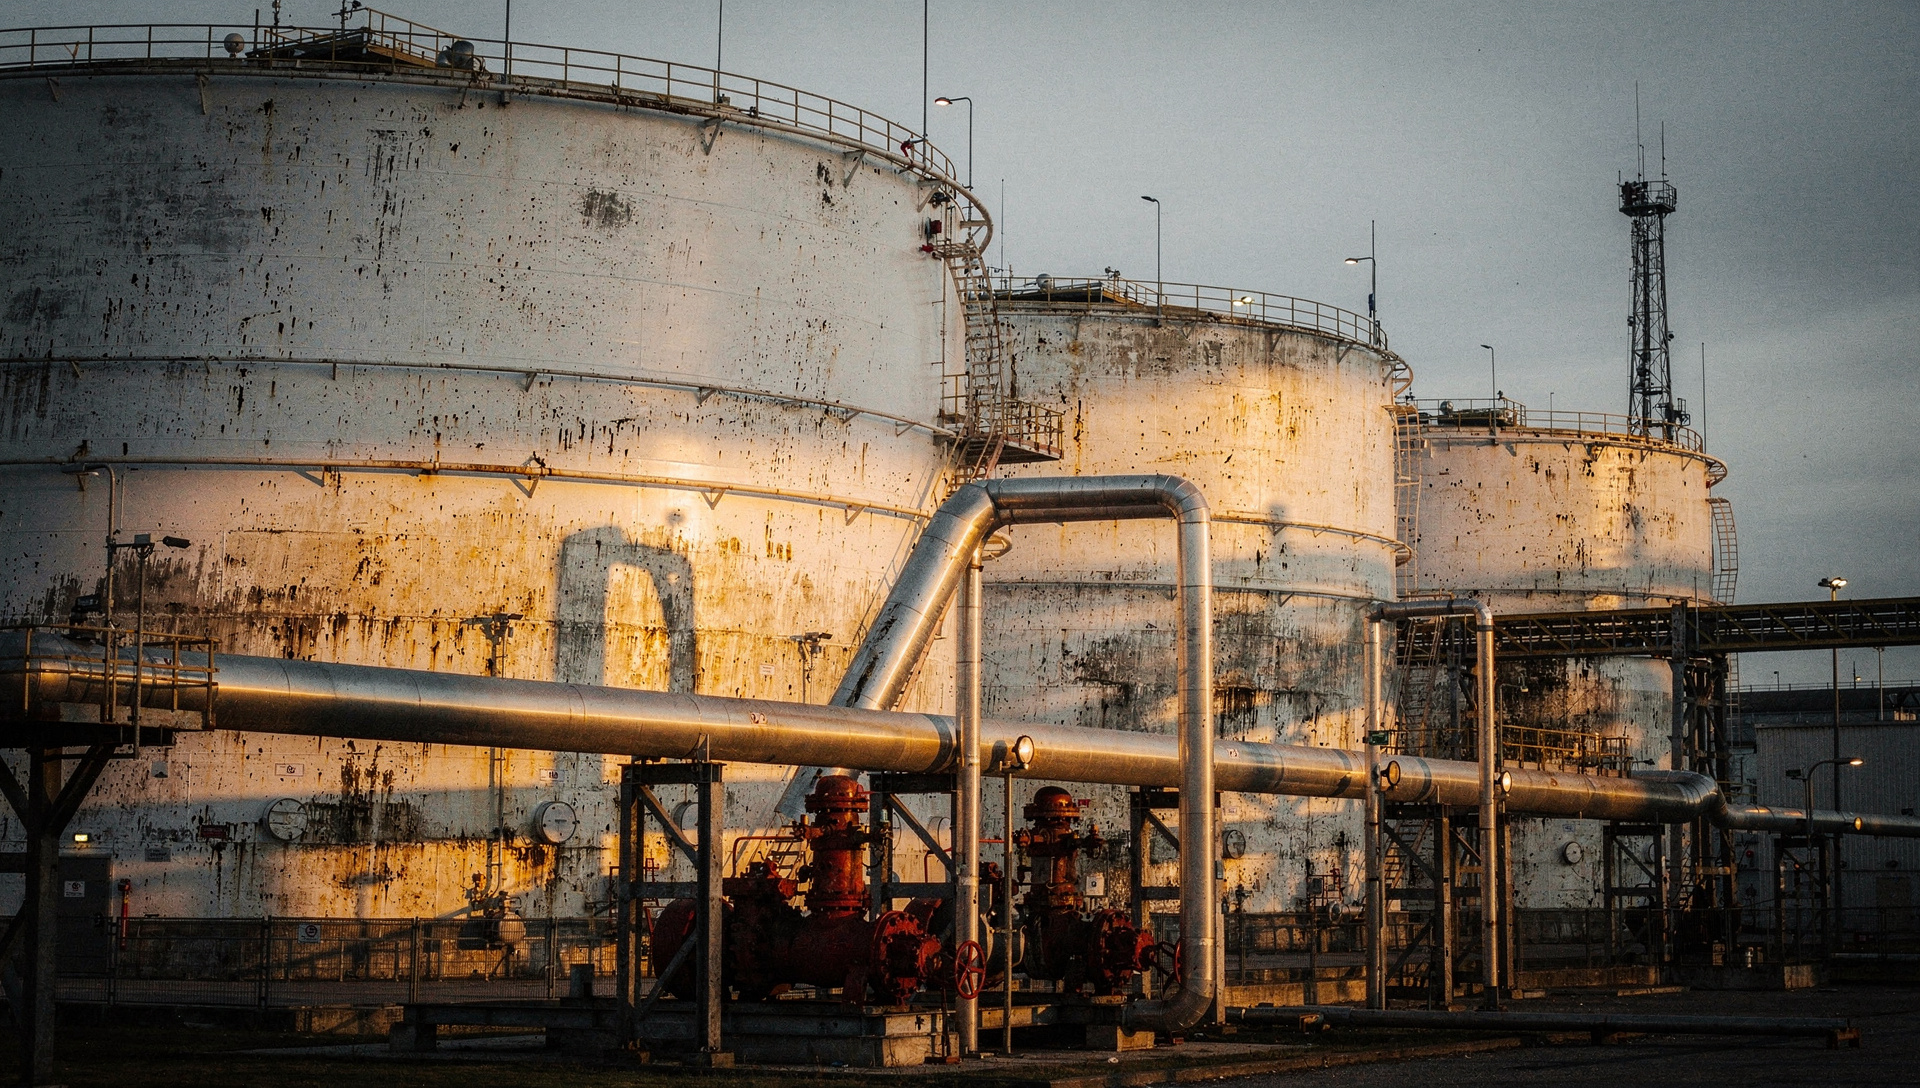
Ataques reclamados, daño sin confirmar
El portavoz militar Houthi Yahya Sarea afirmó el lunes 19 de octubre haber realizado seis ataques contra objetivos saudíes en las 48 horas previas, incluyendo las instalaciones de Aramco en Yanbu (costa del Mar Rojo) y el campo petrolero Shaybah en el este del país. La declaración menciona incendios provocados en ambos sitios.
Arabia Saudí no ha emitido ningún comunicado oficial confirmando los ataques ni el supuesto daño. Tampoco Aramco. No ha surgido imagenología satelital ni reportes independientes que verifiquen las afirmaciones Houthi sobre Yanbu o Shaybah durante la ventana del 17 al 19 de octubre. La afirmación está sola, sin respaldo documental.
Los ataques Houthi del 6 al 12 de octubre sí están verificados: tres aeropuertos saudíes fueron alcanzados con misiles balísticos y drones, causando al menos 20 muertos y más de 370 heridos. Ese episodio elevó el Brent solo 0,6% porque la producción petrolera no se vio afectada. El patrón se repite: el mercado fija prima en el titular, luego la deshace si los despachos siguen intactos.
Citi pronostica €56, el mercado cotiza €89
La analista de Citi Maggie Xueting Lin mantiene un pronóstico base para el cuarto trimestre de €56/MWh en el TTF. El precio de hoy implica un descuento del 37% respecto a esa previsión, o dicho al revés: el mercado cotiza 59% por encima de lo que Citi considera razonable sin escalada geopolítica adicional.
Si Arabia Saudí confirma en las próximas horas que los ataques reclamados no causaron daño real en Yanbu ni Shaybah, el TTF podría corregir con violencia hacia la banda de €70-75/MWh. Si aparece evidencia satelital de incendios o cierres de instalaciones, Citi quedará fuera de previsión y el gas podría buscar los €100/MWh que tocó en episodios previos de tensión extrema en 2022.
| Región | Capacidad actual (%) | Promedio 5 años (%) | Brecha (p.p.) |
|---|---|---|---|
| Europa (conjunto) | 74,1 | ~90 | -16 |
| Alemania | ~60 | ~85 | -25 |
| Francia | ~78 | ~92 | -14 |
| Italia | ~76 | ~88 | -12 |
Implicaciones para el invierno europeo
El timing de esta escalada es el peor posible para Europa. Las compañías de energía negocian contratos de suministro para 2027 justo ahora, y los precios <abbr title="Mercado al contado, sin contrato a futuro">spot</abbr> al alza encarecen cualquier acuerdo. El almacenamiento insuficiente obliga a comprar GNL en el mercado al contado a precios máximos, erosionando márgenes de distribuidoras y generando presión política para subsidios.
Si el gas se sostiene por encima de €85/MWh durante noviembre y diciembre, la factura eléctrica de hogares e industrias volverá a niveles de crisis energética. Los gobiernos europeos ya destinaron decenas de miles de millones en ayudas durante 2022-2023; repetir ese ejercicio fiscal con déficits públicos ya elevados es políticamente costoso.
- Escenario base (sin escalada): TTF corrige hacia €70-75/MWh si Arabia Saudí desmiente daño en infraestructura; almacenamiento sigue ajustado pero manejable con flujos normales de GNL.
- Escenario de riesgo (escalada Houthi): Ataques verificados contra terminales de exportación saudíes elevan el TTF hacia €100/MWh; Europa raciona consumo industrial en enero-febrero 2027.
- Escenario extremo (cierre del Estrecho de Ormuz): TTF supera €120/MWh; racionamiento extendido y recesión técnica en economías dependientes de gas para generación eléctrica.
El Brent cotiza hoy a $111,15 por barril, con una subida del 1,46%, reflejando la misma prima geopolítica que el gas aunque con menos volatilidad. El crudo tiene más rutas alternativas de suministro; el GNL que llega a Europa desde el Golfo no se reemplaza con la misma facilidad si los Houthis logran cerrar rutas marítimas clave en el Mar Rojo.
Arabia Saudí pospuso la conferencia Future Investment Initiative prevista para finales de octubre, señal de que la situación de seguridad sigue inestable. Mientras no haya confirmación oficial sobre el estado de Yanbu y Shaybah, el mercado seguirá cotizando con prima de incertidumbre.