JPMorgan anticipa un Q3 'stellar' para petroleras europeas y prioriza lo macro sobre lo micro
Lucas Montero · Materias Primas ·
El banco anticipa un rendimiento de flujo de caja libre del 10,9% en 2027 a $85 Brent y favorece Shell, BP y Eni tras el rally de tres meses. TotalEnergies queda relegada.
JPMorgan espera una temporada de resultados «stellar» para las petroleras europeas en el tercer trimestre de 2026, liderada por la refinación, y recomienda selectividad tras el rally de tres meses del sector. El equipo de análisis dirigido por Matthew Lofting proyecta un rendimiento de flujo de caja libre del 10,9% en 2027 a $85 por barril de Brent, con ganancias por acción que en promedio superan el consenso en un porcentaje de un solo dígito medio.
La recomendación llega mientras el Brent cotiza en $104,4 este jueves, con un alza del 4,2% en la sesión, todavía presionado por tensiones en Oriente Medio y márgenes de refinación que duplicaron récords históricos durante septiembre.
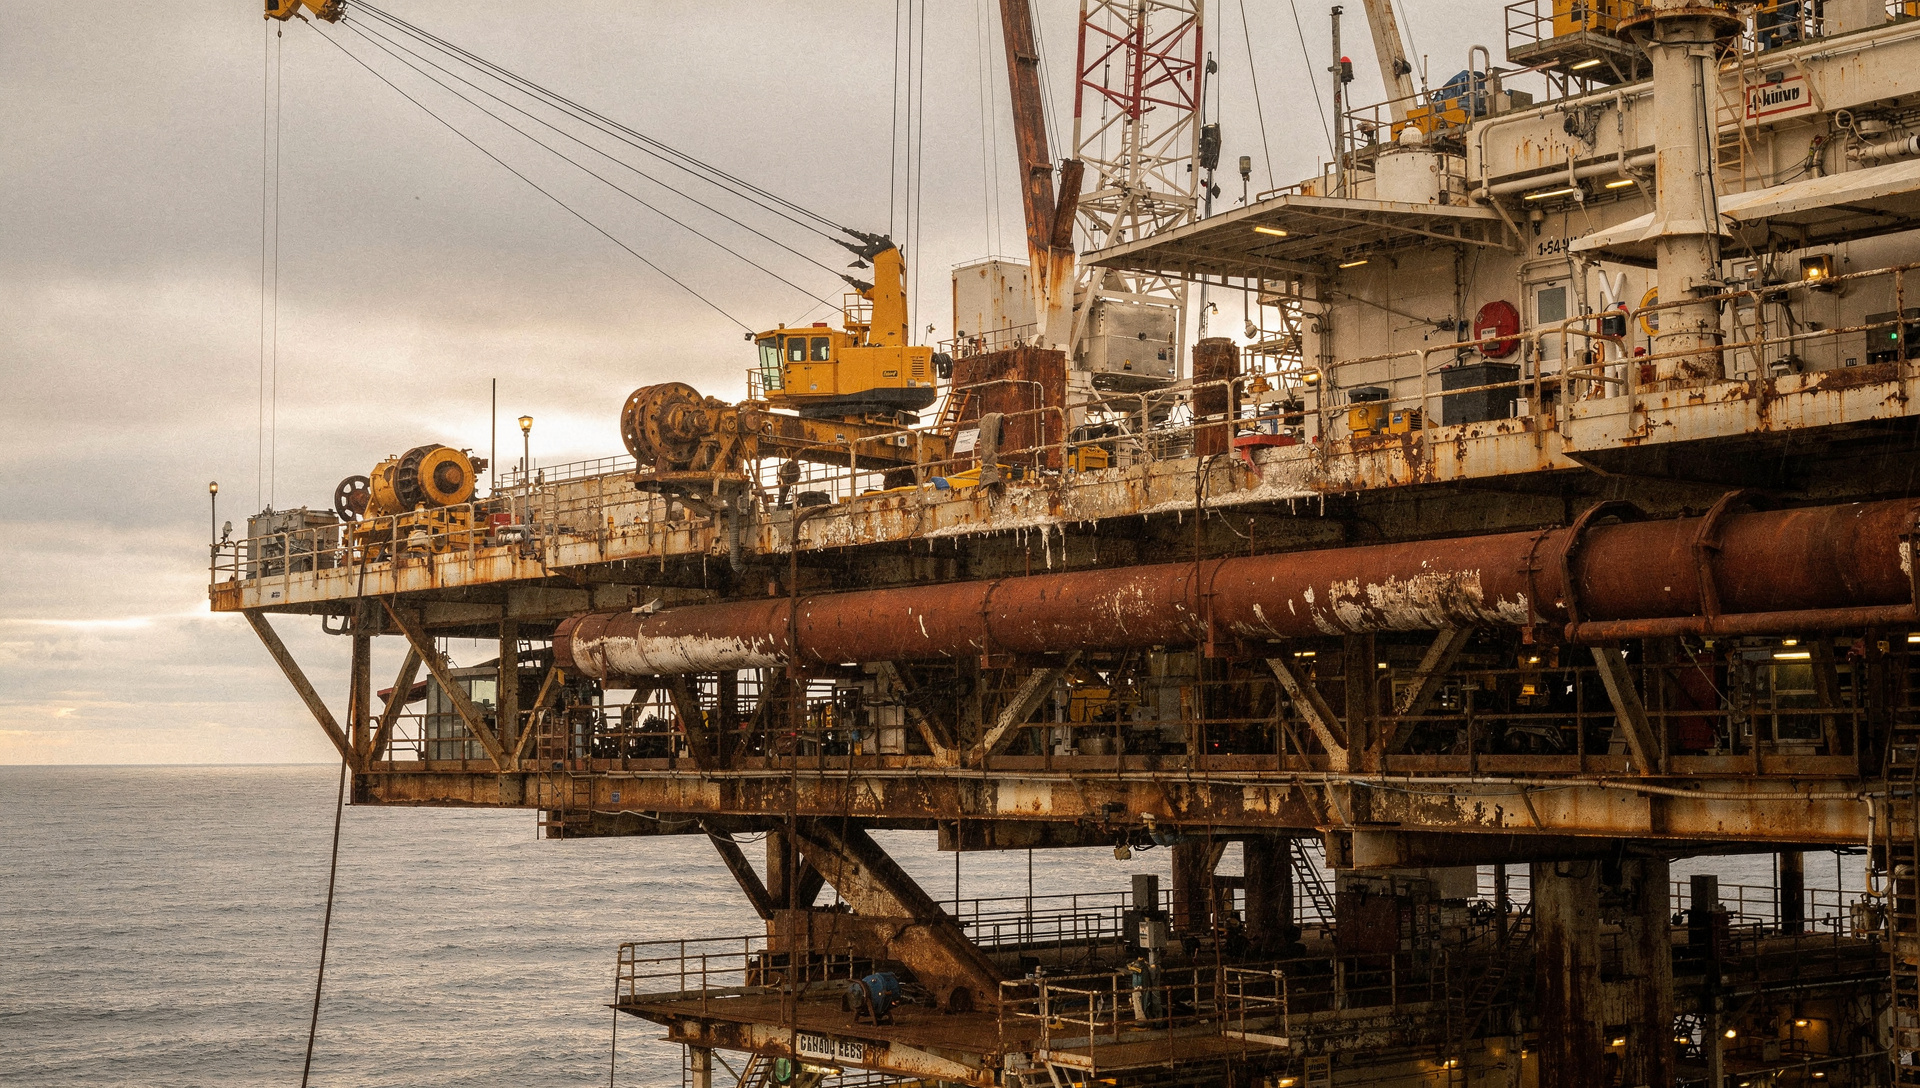
Shell, BP y Eni: las favoritas del banco
JPMorgan mantiene Overweight en Shell y BP, y Neutral en TotalEnergies tras rebajarla desde Overweight hace dos semanas. La italiana Eni también conserva calificación Overweight. El criterio: capacidad para monetizar la volatilidad actual con <abbr title="Programa de recompra de acciones propias para reducir el número de títulos en circulación y devolver capital a accionistas">buybacks</abbr> agresivos y exposición favorable a precios de crudo y gas.
| Compañía | Recomendación | Free cash flow yield 2027 | Catalizador clave |
|---|---|---|---|
| Shell | Overweight | — | Recompras hasta $4.000M trimestrales |
| BP | Overweight | 11% a $75 Brent | Reestructuración operativa |
| Eni | Overweight | — | Dividendo especial €1.000M (€0,31/acción) |
| TotalEnergies | Neutral | — | Rezagada tras downgrade reciente |
Shell cerró el miércoles 7 de octubre en $96,85, con una caída del 0,79% que interrumpió dos sesiones consecutivas al alza. Eni marcó $54,55 el martes 6 de octubre. Los analistas ven a Shell con ventaja para explotar la volatilidad de márgenes y anticipan que la próxima recompra trimestral podría alcanzar los $4.000 millones, acelerando el ritmo de devolución de capital.
Para Eni, JPMorgan pronostica recompras anuales de €4.000 millones y capacidad para un dividendo especial de hasta €1.000 millones, equivalente a €0,31 por acción, aprovechando su apalancamiento a precios de petróleo y gas junto con tendencias operacionales positivas.
Macro trumps micro: inventarios y geopolítica
El tercer trimestre estuvo marcado por tensiones geopolíticas que empujaron el Brent por encima de $100 por barril durante la mayor parte de septiembre. Los márgenes de refinación están actualmente alrededor de tres veces sus niveles normales de ciclo medio, según el análisis del banco. Ese contexto favoreció especialmente a los actores con capacidad de refinado integrada, como ya ocurrió con las refinerías puras estadounidenses que marcaron ganancias de hasta 48% en el trimestre.
- Inventarios en descenso: JPMorgan señala caídas sostenidas en productos energéticos en múltiples regiones, con reposición lenta pese a precios elevados.
- Márgenes de cracking expandidos: La tensión en el Estrecho de Ormuz y disrupciones logísticas mantienen los spreads de refinación en niveles extraordinarios.
- Outperformance reconocido: El sector ya acumula tres meses de superioridad frente a índices amplios; el banco advierte que «una marea creciente tiende a levantar todos los barcos», pero urge selectividad.
- Riesgo político latente: Iniciativas recientes para limitar precios del diésel en algunos países europeos y debates sobre impuestos extraordinarios amenazan el rally.
Rendimientos atractivos en un entorno incierto
El análisis de JPMorgan tras ajustar estimaciones a las curvas forward de precios arroja un rendimiento promedio de flujo de caja libre del 10,9% en 2027 asumiendo Brent en $85. Para BP en particular, el banco calcula un 11% a $75 por barril, reflejando una mejora en eficiencia operativa tras su programa de reestructuración.
Esos niveles de <abbr title="Proporción del flujo de caja libre generado respecto a la capitalización bursátil, que mide la capacidad de la empresa para devolver efectivo a los accionistas">free cash flow yield</abbr> contrastan con un entorno macro todavía incierto: la probabilidad de subida de tasas por la Fed en octubre había caído a 51,5% tras datos de empleo débiles a principios de mes, aunque el precio del petróleo siguió escalando por el factor geopolítico.
El Brent operaba este jueves en $104,4, por encima de la banda de $85 que JPMorgan usa como escenario base para sus proyecciones de 2027. Si ese nivel se sostiene o sube, los rendimientos de flujo de caja libre podrían expandirse aún más, pero el banco advierte que la política sigue siendo un riesgo dado que varios gobiernos europeos evalúan medidas para controlar el impacto en consumidores finales.