BWET sube 4.229% en 2026 por fletes de Ormuz
Carlos Ramírez · Geopolítica · 2026-09-24
El ETF de tanqueros marca la ganancia más extrema del año mientras charterizar un supertanquero desde el Golfo cuesta un millón de dólares al día. Un acuerdo Irán-Omán podría revertir todo.
El Breakwave Tanker Shipping ETF (BWET) acumulaba un retorno de 4.229% año a la fecha hasta el 21 de septiembre, propulsado por tasas de flete de supertanqueros que rondan el millón de dólares diarios desde el Golfo Arábigo tras el cierre efectivo del Estrecho de Ormuz. Ningún otro activo cotizado en bolsa se le acerca.
BWET es un fondo que replica movimientos diarios de índices de costo futuro de transporte de crudo sin <abbr title="Multiplicador de exposición que amplifica ganancias y pérdidas">apalancamiento</abbr>. Asigna 90% a contratos <abbr title="Very Large Crude Carrier, buques de más de 200.000 toneladas de capacidad">VLCC</abbr> TD3C y 10% a Suezmax TD20, ambos futuros de tasas de flete a corto plazo. Cuando el costo de mover petróleo se dispara, el fondo sube. Y en 2026, ese costo explotó.
De $800.000 a $1 millón por viaje
Charterizar un supertanquero moderno desde el Golfo cuesta ahora aproximadamente un millón de dólares al día, según datos de mercado citados por CNBC. El 21 de septiembre publicamos que las tasas en la ruta Golfo Pérsico-China habían tocado 1,2 millones de dólares diarios, equivalentes a $26 por barril en costo de transporte. En septiembre anterior, esas mismas tasas marcaban $800.000 tras la destrucción de tanqueros iraníes por Estados Unidos.
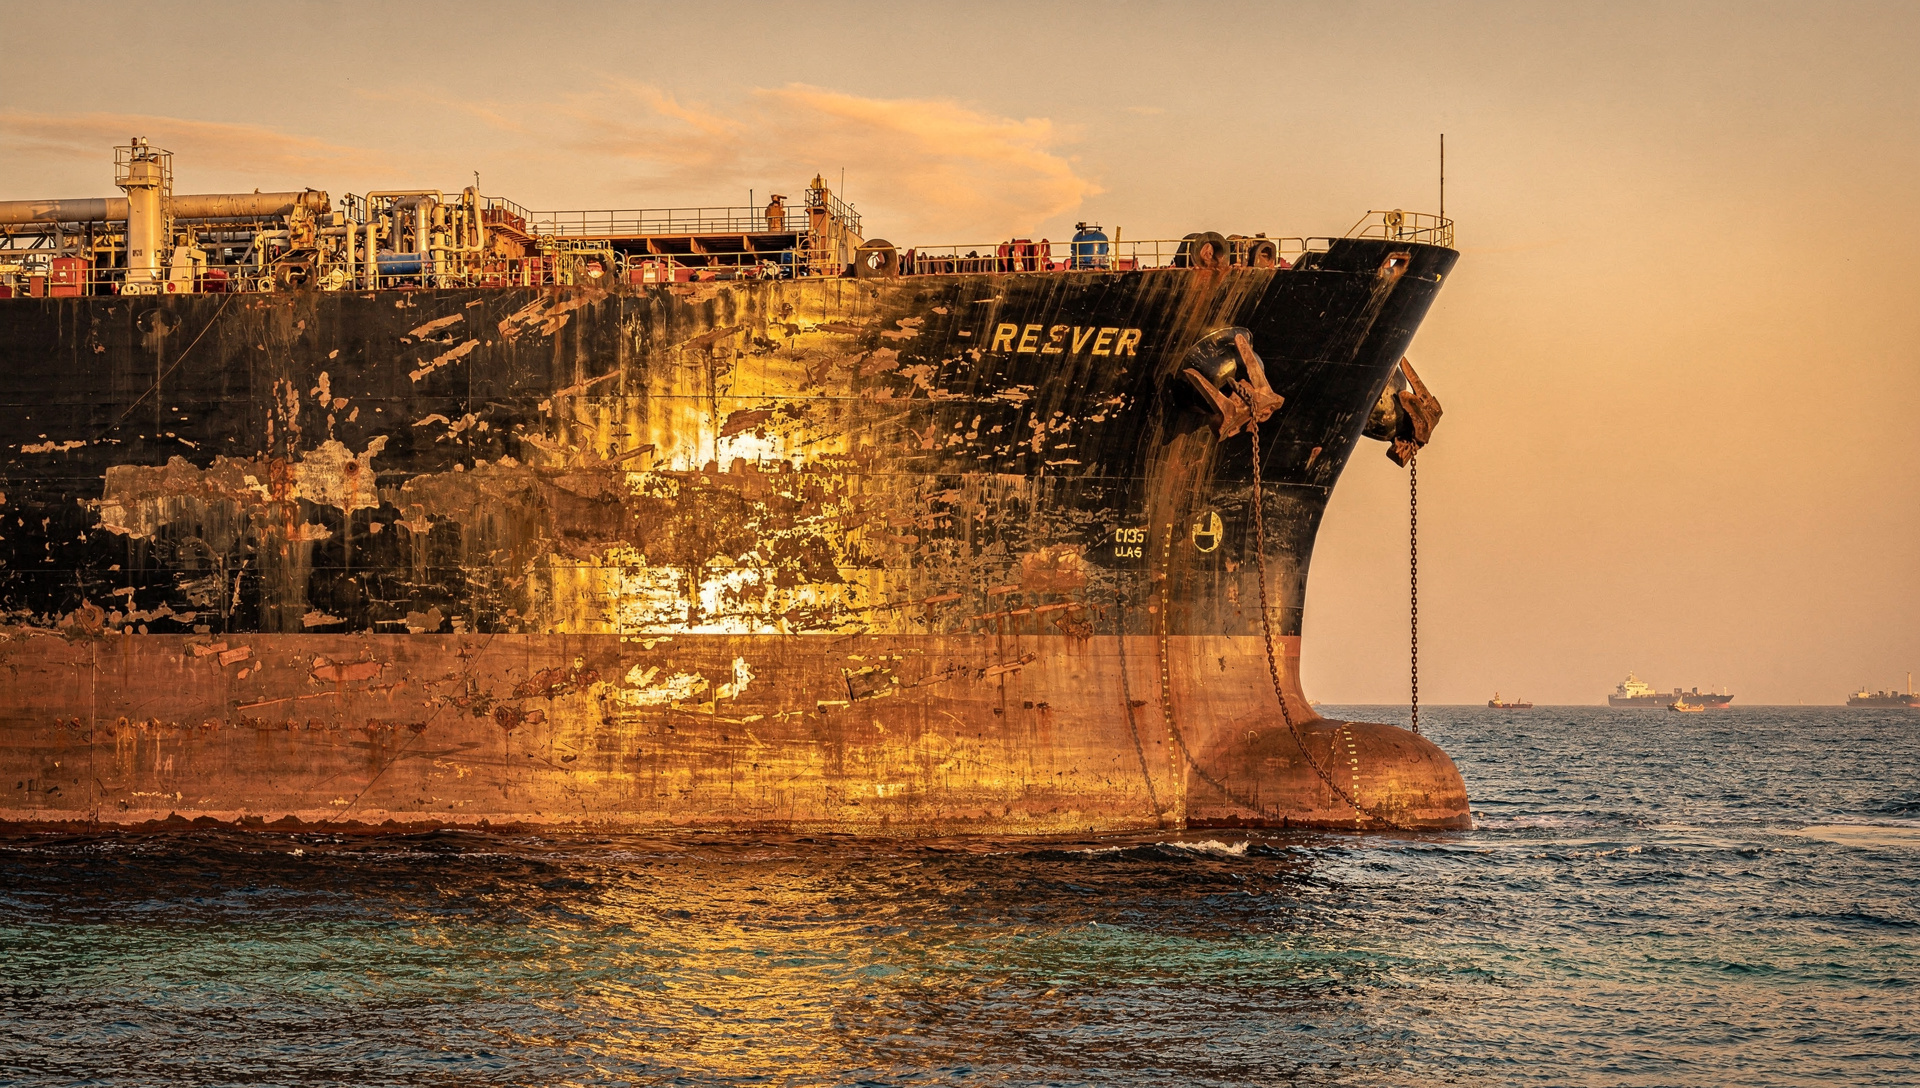
La escalada comenzó el 28 de febrero de 2026, cuando ataques aéreos estadounidenses e israelíes contra Irán desencadenaron el bloqueo iraní del Estrecho de Ormuz. La Guardia Revolucionaria ha abordado buques mercantes, emitido prohibiciones de paso y tendido minas navales en el estrecho. Solo 7 millones de barriles diarios de crudo y refinados cruzan Ormuz actualmente, frente a los 20 millones previos a la guerra, según analistas de Macquarie.
La capacidad de transporte disponible se contrajo mientras la demanda de las refinerías asiáticas permanecía. Resultado: tasas de flete multiplicadas por más de diez en siete meses. Y BWET, diseñado para capturar exactamente esa dinámica, se convirtió en el <abbr title="Instrumento financiero que más ha subido en un período">top performer</abbr> del año entre fondos cotizados. El precio anterior del fondo era de $834 por acción, con un rango intradiario entre $579,19 y $760,68 y volumen de 480.844 acciones en la última sesión registrada.
El riesgo de reversión es real
El 26 de agosto, Irán y Omán anunciaron un acuerdo sobre una ruta marítima temporal para buques que transitan el Estrecho de Ormuz. La vía no se reabrirá completamente hasta que Estados Unidos cumpla compromisos bajo un acuerdo de paz provisional firmado en junio, que ya caducó. Pero la noticia del acuerdo tentativo bastó para presionar al petróleo: el Abu Dhabi Murban cotiza actualmente en $111,20 por barril, con caída de 2,86% en las últimas 24 horas.
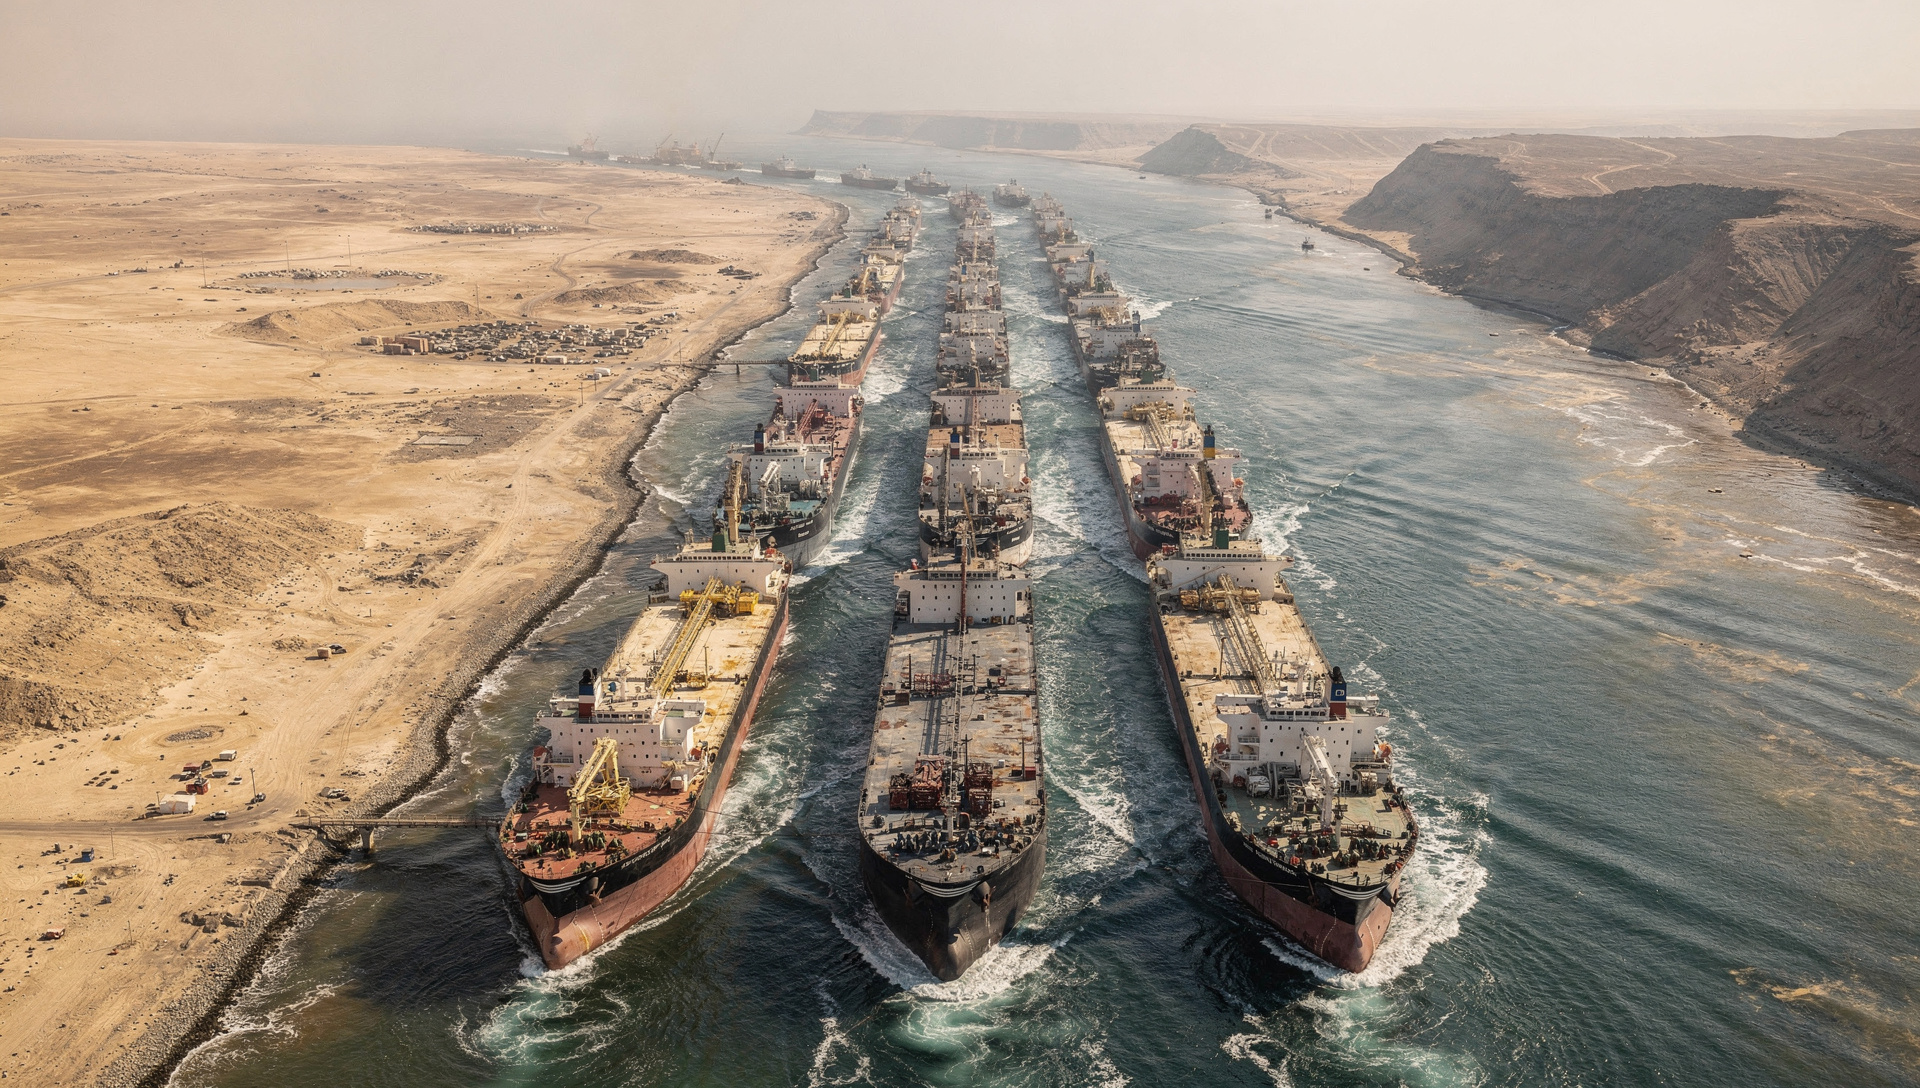
Si el paso de Ormuz se normaliza aunque sea parcialmente, las tasas de flete caerían con la misma velocidad con que subieron. BWET pasaría de ganador extremo a perdedor extremo en cuestión de días. El instrumento es un proxy de crisis: funciona mientras la crisis dura, pero tiene fecha de caducidad. Quien compró en febrero ganó 42 veces su dinero; quien entre ahora asume que la guerra seguirá cerrada meses más.
- Exposición sin cuenta de futuros: BWET ofrece acceso a tasas de flete sin operar contratos directamente, pero los futuros suelen cotizar en <abbr title="Situación en la que los contratos a futuro cotizan más caros que el precio actual, erosionando retornos al renovar posiciones">contango</abbr>, erosionando retornos en tenencias largas.
- Volatilidad extrema: El rango intradiario reciente ($579 a $760) muestra movimientos de más del 30% en una sola sesión.
- Liquidez limitada: Con menos de medio millón de acciones negociadas, las entradas y salidas grandes mueven el precio.
- Timing lo es todo: La ganancia depende de cuánto dure el bloqueo. Un anuncio político puede revertir meses de subida en horas.
Instrumentos de crisis no son para largo plazo
Los futuros de flete operan en mercados de derivados poco profundos. El <abbr title="Erosión de valor en posiciones de futuros cuando se renuevan contratos en mercados en contango">decay</abbr> de contango castiga a quien mantiene posición meses. BWET fue diseñado para reflejar movimientos diarios, no para comprar y olvidar. Un trader que detectó la crisis en marzo y salió en agosto multiplicó capital; un inversor que entre hoy necesita que Ormuz siga cerrado hasta fin de año para justificar la compra.
El crudo WTI cerró el martes 22 de septiembre en $90,52, con caída del 2% en la sesión, y opera este jueves cerca de $92. El Brent cotiza en $99,25. Los precios del petróleo reflejan prima geopolítica, pero no al ritmo del flete. La desconexión es clara: el barril baja mientras moverlo cuesta más. Esa brecha es la apuesta de BWET, y también su mayor riesgo.
El acuerdo Irán-Omán aún no está operativo. Estados Unidos mantiene bloqueo naval desde el 13 de abril. Israel asesinó a Alireza Tangsiri, el oficial naval iraní que supervisaba el cierre del estrecho. Nada indica reapertura inminente, pero tampoco había señales antes del anuncio de agosto. BWET ha multiplicado por 42 el capital invertido en febrero; el que compra ahora asume que quedan multiplicadores por delante. O que sabe cuándo salir antes de que el estrecho se abra.