Boeing admite que las alas de Renton frenan su recuperación hasta 2029
Carlos Ramírez · Empresas y Resultados ·
El cuello de botella en la producción de alas pospone un año el objetivo de cash flow y evidencia que el problema no es de demanda sino de ejecución manufacturera.
Boeing cerró el martes 27 de octubre con una caída superior al 10% después de que su CEO, Kelly Ortberg, admitiera en la llamada de resultados que el ritmo de producción del 737 no se estabilizará en 47 aviones mensuales hasta el inicio de 2027, seis meses más tarde de lo previsto. El retraso no responde a falta de pedidos —la empresa tiene un <abbr title="Cartera de pedidos pendientes de entregar">backlog</abbr> récord de $745.000 millones— sino a un cuello de botella específico: la planta de alas en Renton, Washington.
Ese freno manufacturero desplaza todo el calendario de flujo de caja. El CFO Jay Malave confirmó que Boeing no alcanzará su objetivo de entregar aproximadamente 500 unidades del 737 en 2026 y rebajó la <abbr title="Proyección de la empresa sobre sus resultados futuros">guidance</abbr> de <abbr title="Flujo de caja libre, el efectivo que queda después de gastos operativos e inversiones">free cash flow</abbr> a $2.000 millones para este año. La meta de $10.000 millones anuales, clave para la rentabilidad sostenible, se pospone oficialmente a 2029.
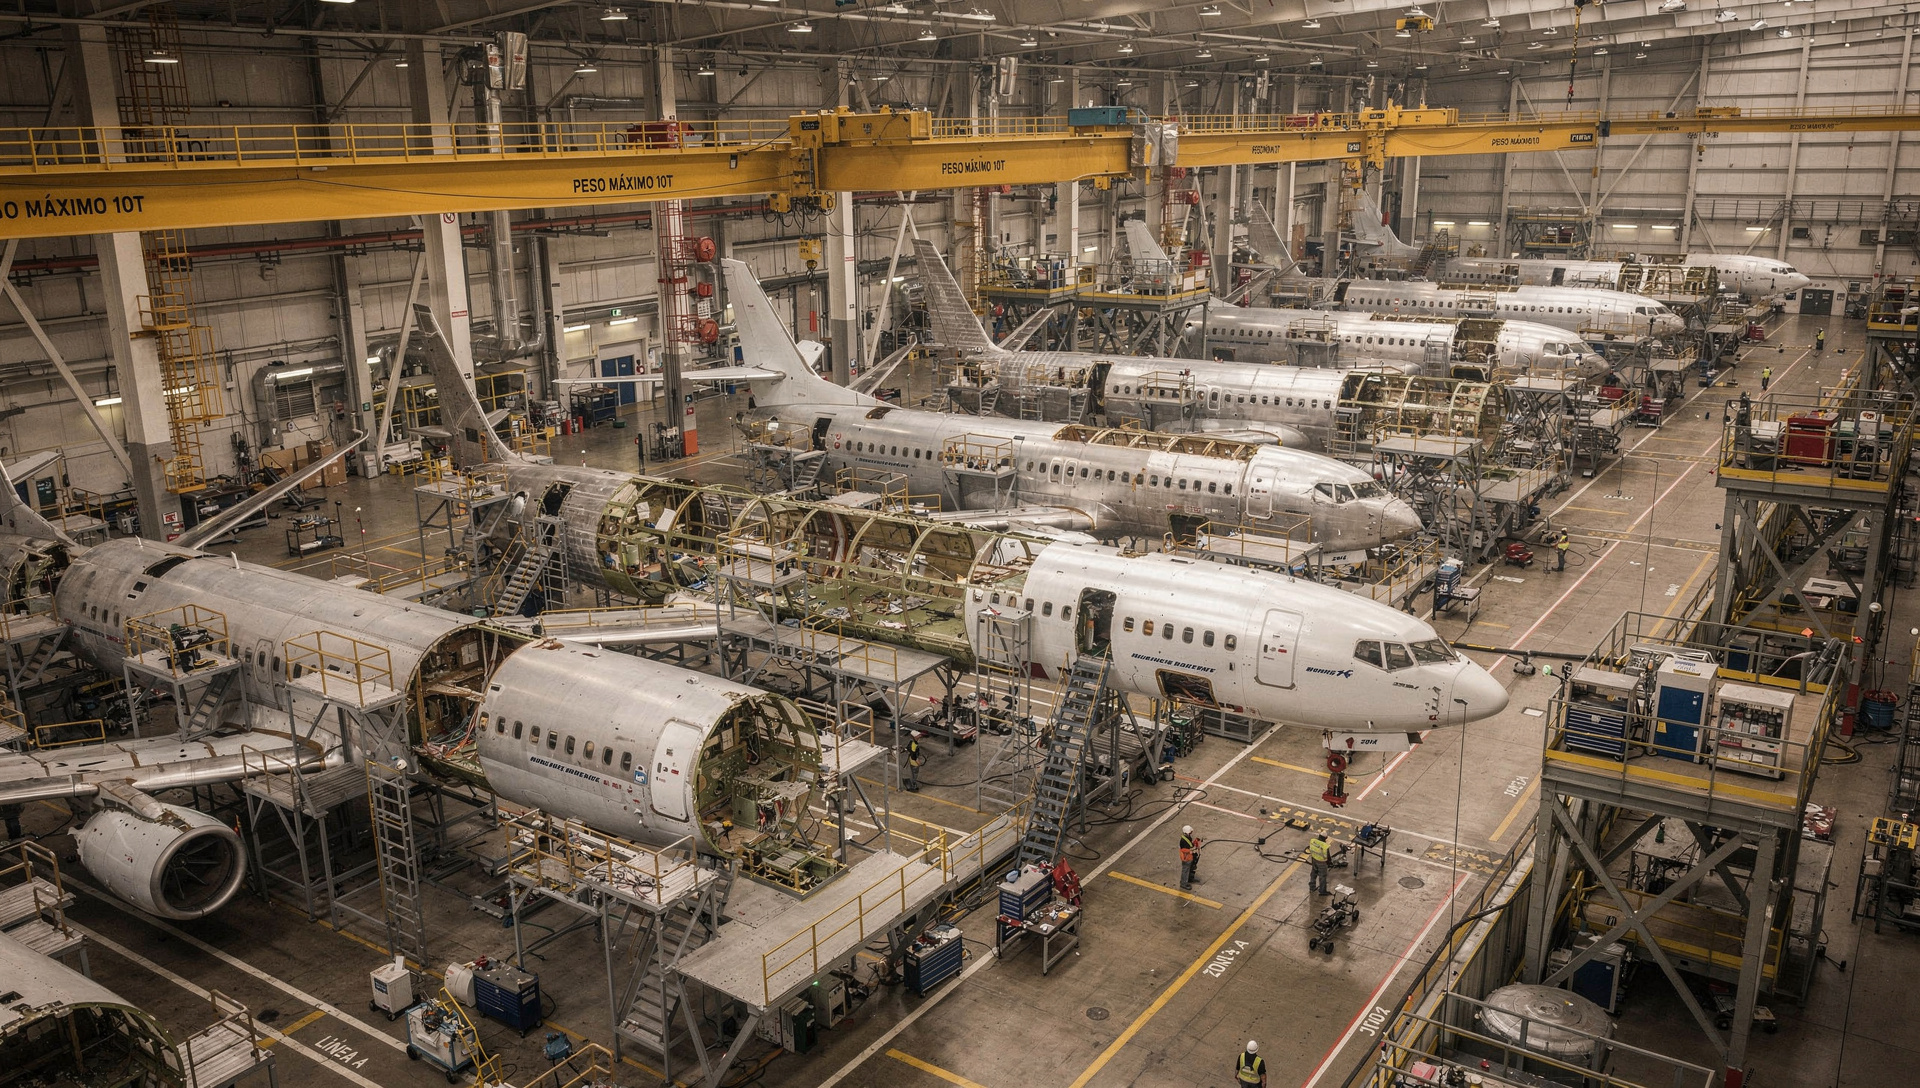
El nudo está en las alas
Ortberg explicó en CNBC que la producción de alas es un constraint de capacidad local, no un problema de cadena de suministro global. La instalación de Renton no logra sincronizar el ritmo con los fuselajes que llegan desde Wichita. Sin alas, no hay ensamblaje final; sin ensamblaje estable, no hay rampa de producción. Ya en septiembre advertimos que este cuello de botella frenaba la producción del 737 MAX.
Defensa sostiene lo que comercial no logra
Mientras el segmento de aviación comercial (BCA) perdió $697 millones en operaciones durante el tercer trimestre y opera con margen negativo de -6,5%, el segmento de defensa (BDS) disparó sus ingresos un 15% hasta $7,900 millones. Su <abbr title="Cartera de pedidos pendientes de entregar">backlog</abbr> alcanzó un récord de $101.000 millones, impulsado por el contrato del caza de sexta generación F/A-XX para la Armada de EE.UU.
Sin defensa, los números del trimestre habrían sido completamente rojos. Como ya publicamos, la pérdida ajustada por acción fue de $0,34, peor que las expectativas de analistas que esperaban entre $0,21 y $0,24. Los ingresos totales crecieron 4% hasta $24.200 millones, pero el mix de entregas comerciales fue menos favorable.
| Segmento | Revenue (millones) | Var. YoY | Margen operativo |
|---|---|---|---|
| Aviación comercial (BCA) | $10,720 | -3% | -6,5% |
| Defensa (BDS) | $7,900 | +15% | positivo |
| Servicios Globales | crecimiento | +4% | positivo |
El timeline del cash flow se alarga
Boeing logró <abbr title="Flujo de caja libre, el efectivo que queda después de gastos operativos e inversiones">free cash flow</abbr> positivo de $464 millones en el tercer trimestre, mejorando frente a los $238 millones del año anterior. Pero esa cifra incluyó cerca de $700 millones en pagos derivados del acuerdo con el Departamento de Justicia, lo que deja el flujo operativo subyacente aún frágil.
- 2026: free cash flow esperado de $2.000 millones
- 2027: proyección de $3.000 millones, con el 737 estabilizado en 47/mes y rampa hacia 52/mes en el segundo semestre
- 2028: objetivo de $6.000 millones
- 2029: meta de $10.000 millones anuales, dependiente de que la rampa del 737 funcione sin nuevos retrasos
Esa progresión asume que Renton resuelve el cuello de botella de alas en el primer trimestre de 2027 y que no surgen nuevos cuellos en fuselajes o motores. Ortberg insistió en que «el progreso no siempre será perfectamente lineal» y que la empresa se mantendrá «disciplinada» para evitar más inestabilidad. El mercado interpretó ese mensaje como defensivo, no como prudencia.
Backlog récord sin capacidad de ejecución
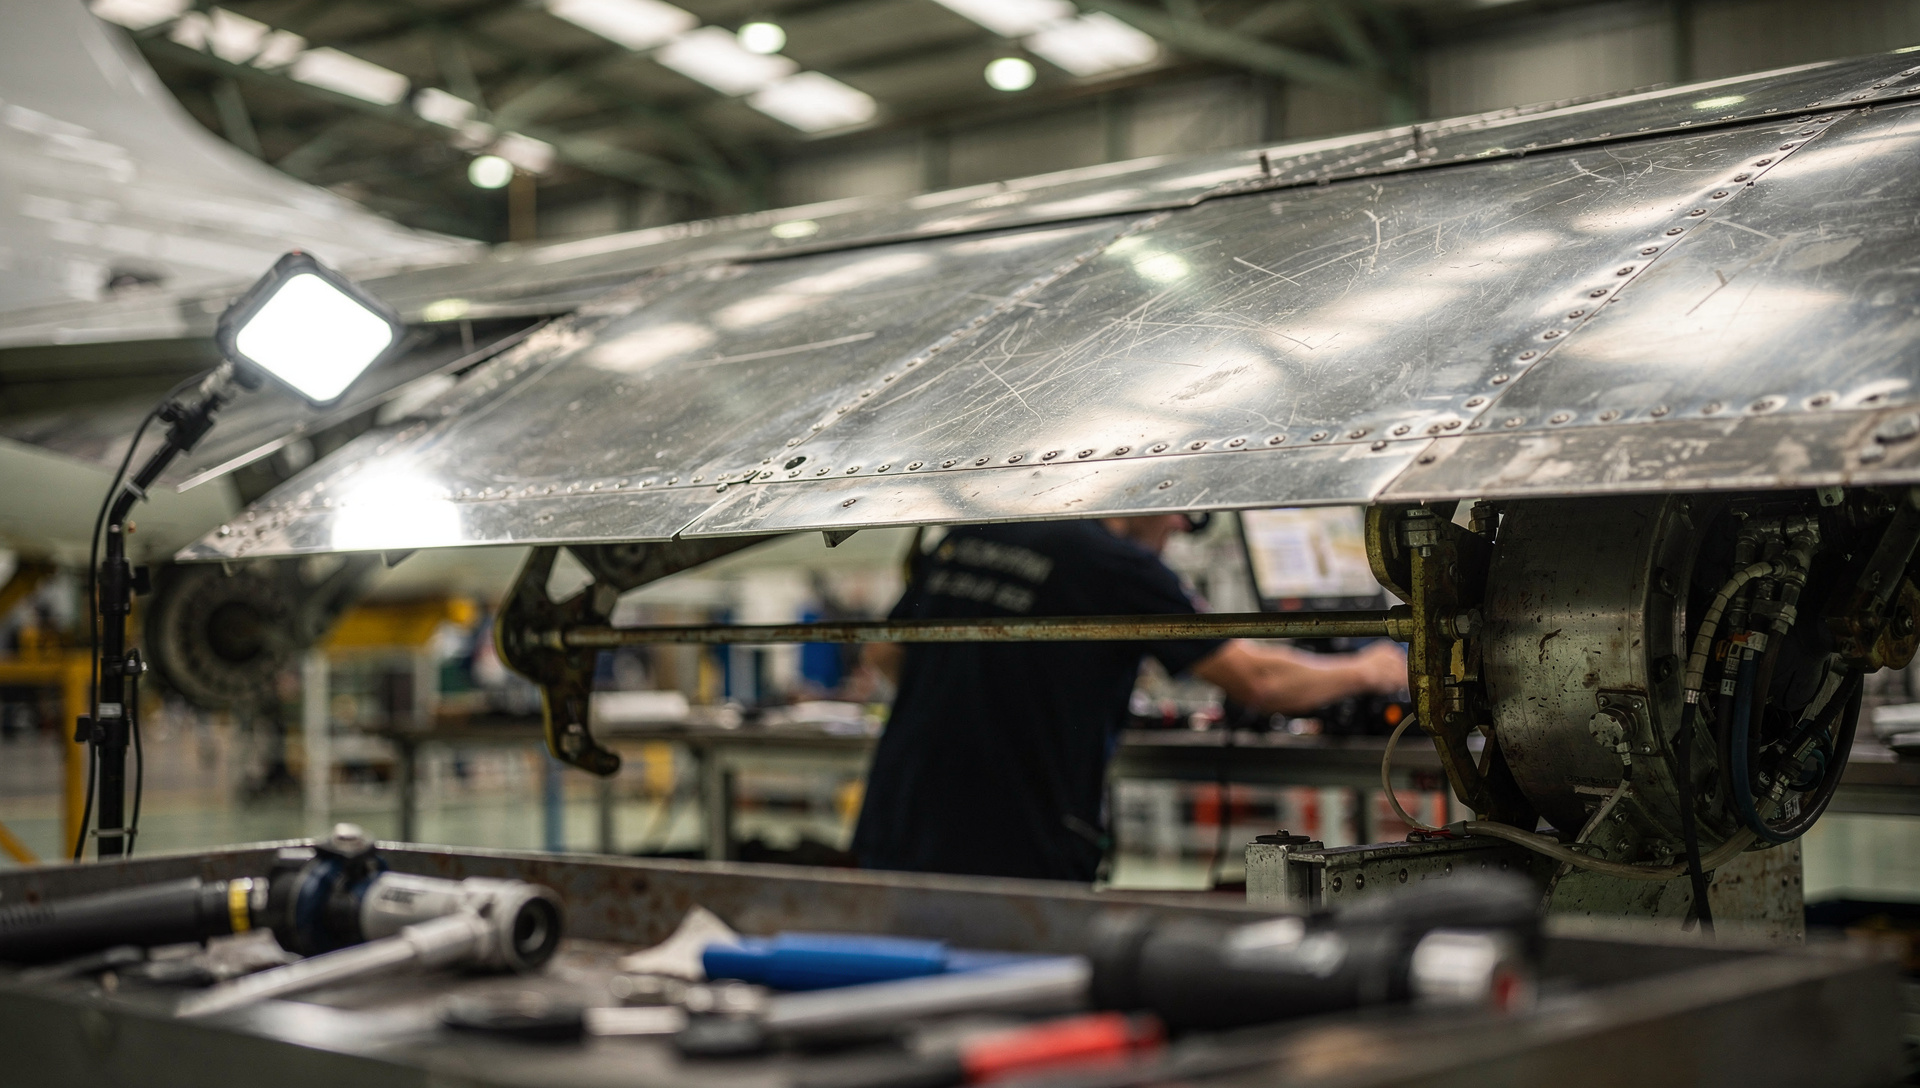
El <abbr title="Cartera de pedidos pendientes de entregar">backlog</abbr> total de $745.000 millones al cierre del trimestre evidencia que la demanda no es el problema. Boeing tiene pedidos suficientes para varios años de producción a máxima capacidad. La dificultad está en convertir esos pedidos en entregas, y las entregas en efectivo.
La empresa entregó 161 aviones comerciales en el tercer trimestre, el nivel más alto desde 2018. Pero esos volúmenes llegaron con márgenes negativos persistentes. Cada avión entregado con margen negativo resta, no suma. La ecuación solo funciona si la rampa de producción permite diluir costos fijos y mejorar eficiencia, y eso requiere que Renton resuelva el cuello de botella de alas.
El próximo catalizador para la acción es la confirmación de que la producción de alas se estabiliza en 2027. Sin ese dato, la recuperación seguirá siendo una promesa con deadline móvil.