CPK amplía crédito a $650M: financiará gasoducto de $1.2B en Florida
Lucas Montero · Empresas y Resultados · 2026-09-25
Chesapeake eleva el revolving credit en $200 millones y mantiene guidance de EPS pese a duplicar capex. La apuesta: un gasoducto con capacidad prevendida que depende de los reguladores de Florida.
Chesapeake Utilities (CPK) amplió su <abbr title="Línea de crédito renovable que permite disponer, devolver y volver a disponer de fondos hasta un límite aprobado">línea de crédito revolving</abbr> en $200 millones hasta $650 millones para financiar el proyecto Florida Energy Pathway, un gasoducto intraestatal de $1.2 mil millones con entrada en servicio prevista para 2030. La acción cotiza este viernes en $129.34, un 0.84% por encima del cierre anterior, mientras la compañía mantiene su guidance de beneficio por acción para 2028 en $7.75-$8.00 a pesar de elevar el <abbr title="Capital expenditure: inversión en activos fijos o infraestructura de largo plazo">capex</abbr> total del período 2024-2028 de $1.5-1.8 mil millones a más de $2.2 mil millones.
Florida Energy Pathway: 97 millas con capacidad vendida
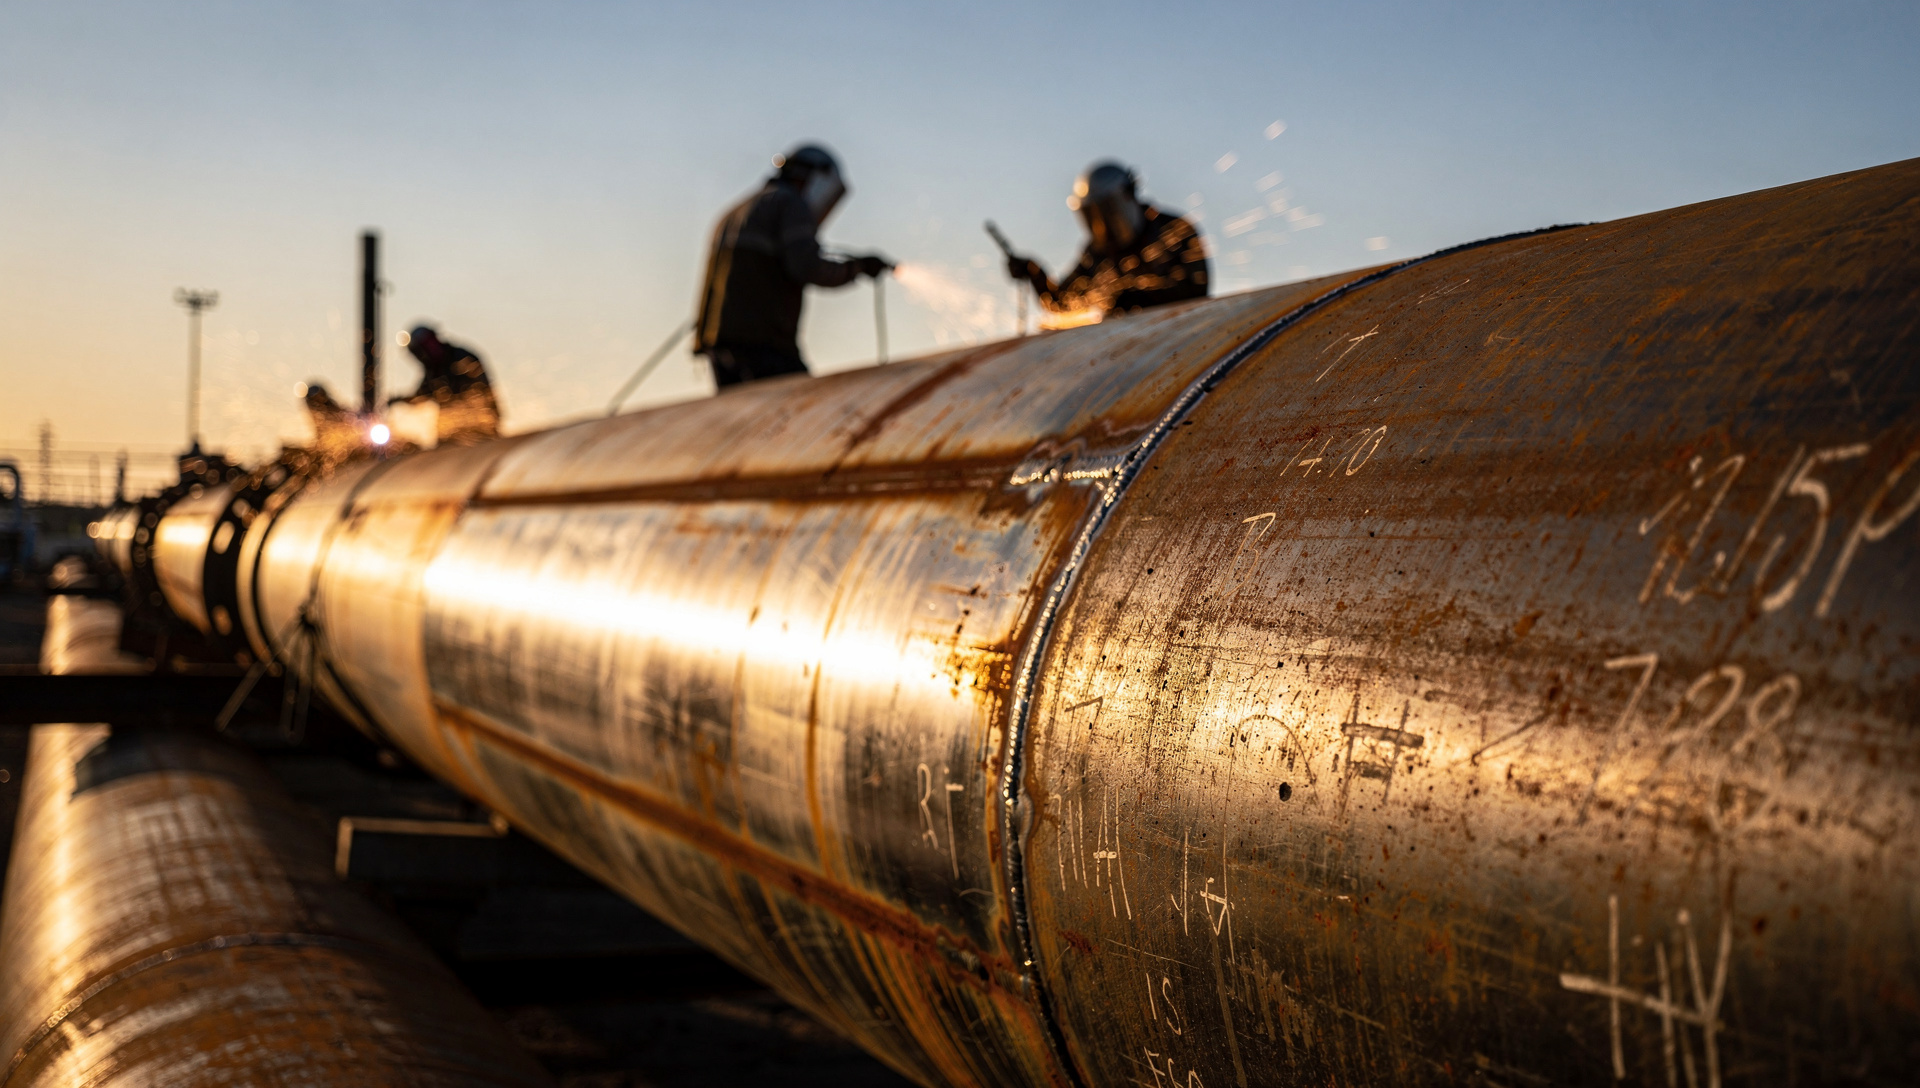
El proyecto consiste en un gasoducto de 97 millas en el sur de Florida con capacidad de 250,000 Dts/día ya comprometida por transportistas con calificación investment-grade. Según el comunicado oficial del segundo trimestre, publicado el 6 de agosto, Florida Energy Pathway amplía la red regulada de Chesapeake en una región donde sus tres unidades de negocio principales —Florida City Gas, Florida Public Utilities y parte de Delmarva— registran crecimiento de clientes del 1.8% al 3% anual impulsado por migración poblacional hacia el estado.
El diseño del proyecto reduce el riesgo de demanda: la capacidad está prevendida antes de que entre el primer metro cúbico de gas. Pero el riesgo no desaparece; se traslada. Si los reguladores de Florida ralentizan o niegan la aprobación de <abbr title="Mecanismo regulatorio que permite a una utility recuperar vía tarifas los costos de inversión en infraestructura aprobada">cost recovery</abbr> oportuno, el capex se vuelve dilutivo para los accionistas en lugar de acretivo.
Más deuda, mismo guidance: la apuesta por estructura regulada
Chesapeake elevó el capex acumulado en aproximadamente $500 millones (+40% sobre el plan original) pero reafirmó las proyecciones de <abbr title="Earnings per share: beneficio neto dividido entre el número de acciones en circulación">EPS</abbr> para 2028. ¿Cómo cuadra? La clave está en el modelo de negocio: las utilities reguladas pueden trasladar a tarifa el costo de capital invertido en infraestructura aprobada, lo que convierte el capex en generador de ingresos futuros garantizados en vez de gasto que presiona márgenes.
- Capex 2026 elevado: de $550-600 millones, según el guidance actualizado tras el Q2.
- Capex año a la fecha (H1 2026): $261.6 millones; la compañía proyecta cerrar el año cerca de $1.4 mil millones acumulados.
- Revolving credit: ampliación de $200 millones lleva la facilidad total a $650 millones, un incremento del 225,0%.
- Operating efficiency ratio: 45% sobre margen bruto en el primer semestre de 2026, el mejor nivel histórico de la firma.
Jeff Householder, CEO de Chesapeake, declaró en el comunicado de resultados del segundo trimestre que los números «demuestran desempeño operativo y financiero consistente» mientras la empresa avanza hacia «la siguiente fase de crecimiento empresarial sostenido». Traducido: la compañía confía en que los reguladores aprobarán las tarifas necesarias para absorber el capex sin comprimir el retorno sobre capital invertido.
El riesgo oculto: timing regulatorio
En julio de 2026, Chesapeake obtuvo aprobación de interim rates en Florida por $16.2 millones anualizados, que generarán más de $6 millones de ingresos adicionales en la segunda mitad del año. Ese ritmo de aprobación es crucial: si los comisionados estatales demoran o recortan las solicitudes de recuperación de costos en proyectos como Florida Energy Pathway, el modelo se desalinea. La utility habría invertido miles de millones con apalancamiento elevado sin poder trasladar el costo a la base tarifaria al ritmo proyectado.
Comparado con otras utilities que han acelerado capex —como GE Aerospace con su adquisición de CPP por $11.75 mil millones—, Chesapeake apuesta por crecimiento orgánico regulado en lugar de M&A. El múltiplo implícito sobre <abbr title="Earnings before interest, taxes, depreciation and amortization: beneficio operativo antes de intereses, impuestos y depreciación">EBITDA</abbr> proyectado es menos agresivo, pero el riesgo de ejecución recae en aprobaciones regulatorias en vez de en sinergias de integración.
Cotización y consenso
La acción opera este viernes en $129.34, dentro del rango de 52 semanas de $118.88-$140.83. El consenso de analistas fija un target promedio de $147.42, lo que implica un upside potencial del 14% desde niveles actuales. Con un guidance de EPS de $7.875 (punto medio del rango 2028), el múltiplo <abbr title="Price-to-earnings: precio de la acción dividido entre beneficio por acción">P/E</abbr> forward se sitúa cerca de 16.4x, en línea con utilities de crecimiento regulado pero por debajo de infraestructura crítica digital como Constellation, que cotiza a múltiplos superiores por contratos nucleares con data centers.
Los resultados del segundo trimestre, publicados el 6 de agosto, mostraron ingreso neto ajustado de $25.4 millones (+5% interanual) y EPS ajustado de $1.05 (+1% interanual). El margen bruto ajustado alcanzó $150.2 millones, con $10 millones incrementales provenientes de sistemas de transmisión e infraestructura de distribución.
¿Quién paga la apuesta?
La diferencia entre una utility que crece con apalancamiento disciplinado y una que se sobreapalanca está en una sola variable: la voluntad de los reguladores estatales para aprobar cost recovery oportuno. Chesapeake ha construido el proyecto con capacidad prevendida y clientes investment-grade, minimizando riesgo comercial. Pero el riesgo regulatorio permanece intacto. Si Florida aprueba las tarifas al ritmo proyectado, el modelo funciona y el capex se convierte en flujo de caja futuro. Si no, los accionistas terminan financiando infraestructura sin el retorno esperado mientras la deuda sigue en el balance.