Gas europeo en €103 aunque Citi ve €154 si dañan instalaciones de Qatar
Carlos Ramírez · Energía y Clima ·
El TTF holandés cerró el viernes en €103,58/MWh. Citi modela tres escenarios para el invierno: entre €60 y €154 según el conflicto en Medio Oriente y el estado de la infraestructura de GNL.
El TTF holandés cerró el viernes en €103,58/MWh, justo en la banda que Citi calcula como escenario de escalada ponderada del conflicto en Medio Oriente. Pero el banco advierte que el precio podría dispararse hasta €154/MWh este invierno si se registran nuevos ataques contra las instalaciones de liquefacción de gas natural en la región.
Citi publicó el viernes un análisis de riesgos geopolíticos en el que modela tres bandas de precio para el <abbr title="Contrato de referencia del gas natural en Europa">TTF</abbr> del invierno 2026-27, según cómo evolucione el conflicto y el estado de la infraestructura de <abbr title="Gas natural licuado para transporte marítimo">GNL</abbr> exportadora. Los escenarios van desde una normalización relativa hasta un golpe directo a instalaciones que ya operan mermadas desde marzo.
Tres escenarios, una banda de €94 entre extremos
| Escenario | Precio TTF (€/MWh) | Condiciones |
|---|---|---|
| Sin escalada | €60-€70 | Estabilización diplomática |
| Escalada sin daño a infraestructura | €85 | Conflicto activo, instalaciones intactas |
| Escalada con daño a instalaciones GNL | €154 | Ataques a plantas de liquefacción |
El banco calcula que los precios de los contratos para invierno 2026-27, 2027 y 2028 reflejan probabilidades similares de escalada, con aproximadamente 25% de probabilidad asignada por el mercado a que las instalaciones de liquefacción sean golpeadas. Aplicando esas probabilidades a los tres escenarios, Citi obtiene un precio ponderado de €103/MWh, cifra que coincide con el cierre del viernes.
Qatar sigue fuera tras los ataques de marzo
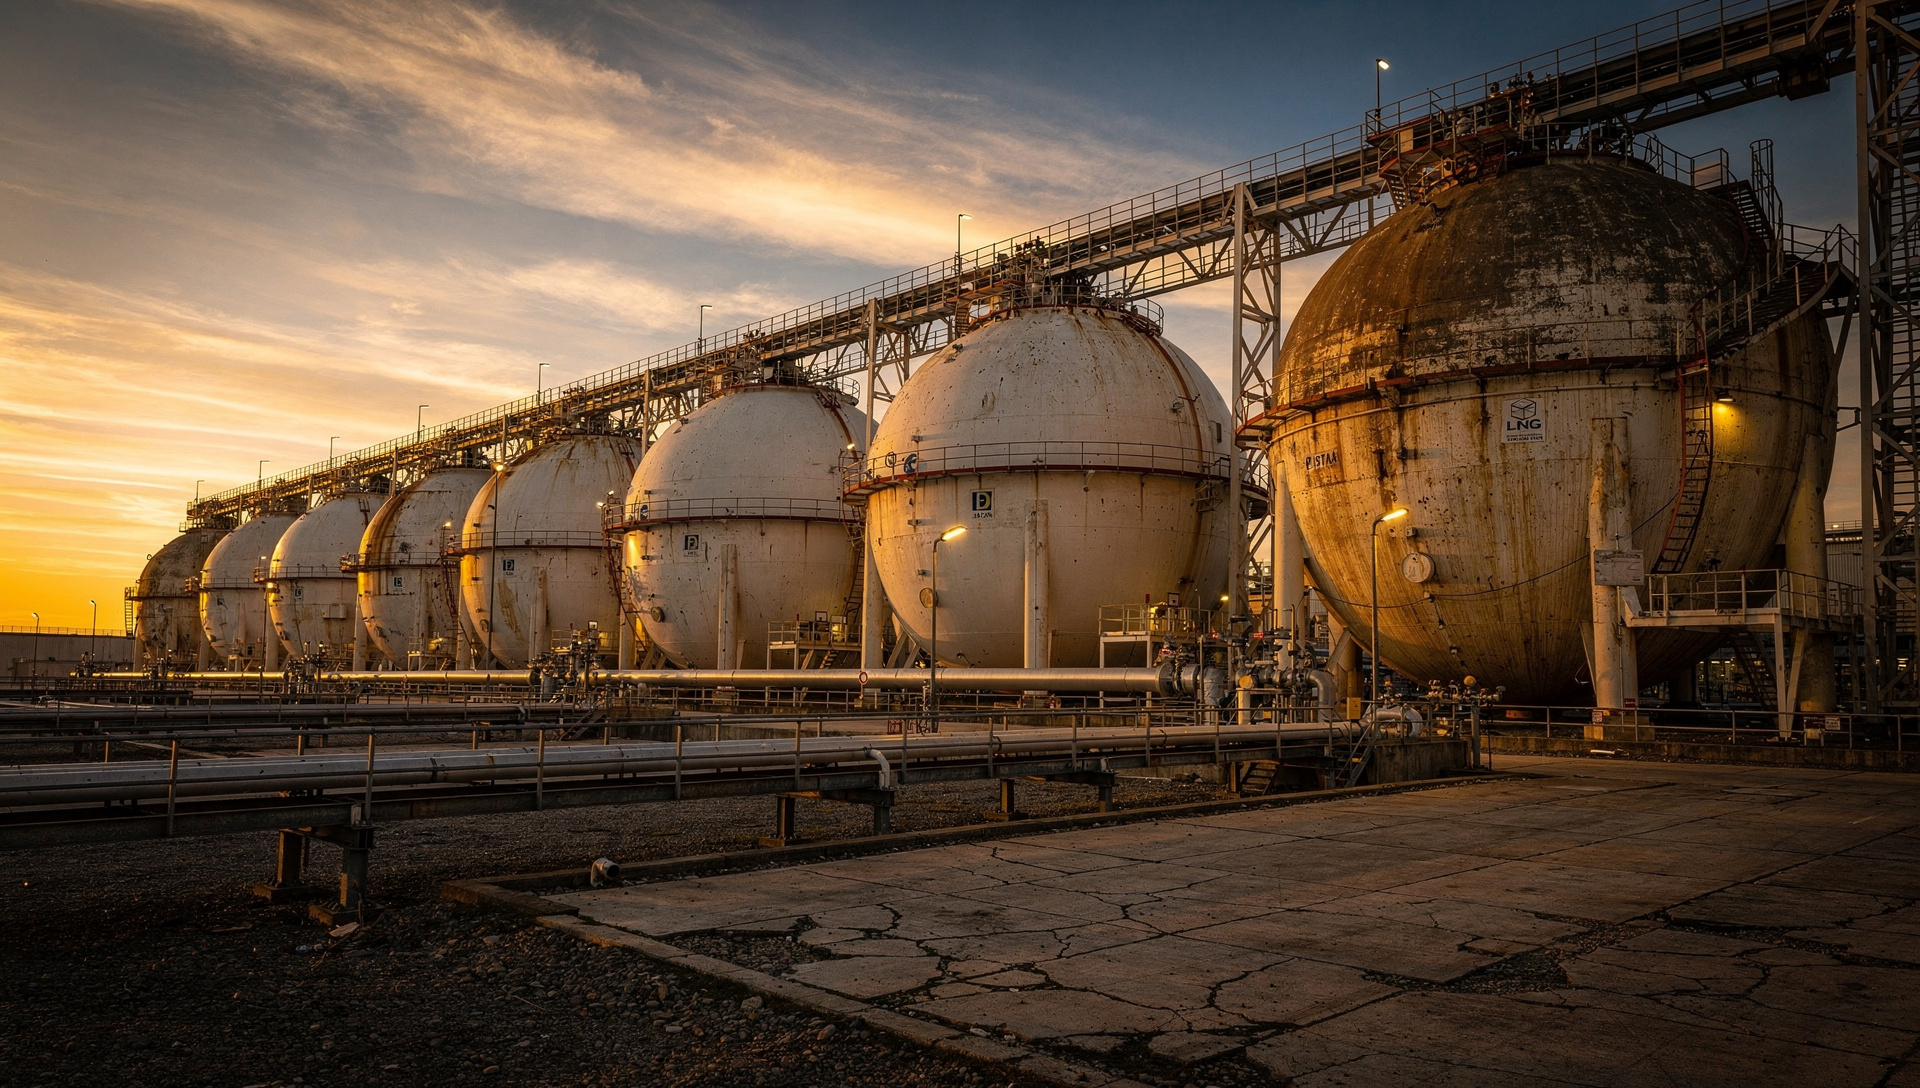
En marzo de este año, ataques con drones obligaron a Qatar Energy a detener toda la producción en las instalaciones de Ras Laffan y Mesaieed, que representan aproximadamente 20% del suministro mundial de GNL. La compañía confirmó que la reparación completa de los trenes de GNL dañados llevará entre 3 y 5 años. Eso significa que Europa no recuperará ese volumen antes de 2029 en el mejor de los casos.
Según la Agencia Internacional de la Energía, la disrupción removió cerca de 20% del suministro global de GNL del mercado. El conflicto ya causó una pérdida acumulada de 120 bcm de suministro en el periodo 2026-30. Mientras las exportaciones de petróleo de Medio Oriente han rebotado en las últimas semanas, las vastas instalaciones exportadoras de GNL de Qatar permanecen debilitadas; hasta que se alcance una resolución duradera en la guerra entre EE.UU. e Israel con Irán, los embarques del Golfo estarán fuertemente limitados.
El TTF holandés acumula una subida del 37,6% respecto al promedio de octubre (€75,25/MWh). A finales del mes, el contrato llegó a cotizar en €96,59 mientras Europa arrancaba la temporada de calefacción con los almacenes al 75% de capacidad, 15 puntos por debajo del mandato del 90% que vencía a finales de mes.
Rally en contratos de largo plazo
Citi destaca el fuerte rally en contratos de gas europeo a largo plazo: el TTF calendario 2028 subió 60% en los últimos tres meses. Ese movimiento refleja que el mercado no espera una normalización rápida del suministro de GNL del Golfo, incluso en un escenario sin nuevos ataques.
El análisis del banco señala que los esfuerzos diplomáticos que involucran a Qatar, Arabia Saudí y China, además de los desarrollos en las elecciones israelíes, siguen siendo factores importantes que podrían influir en la perspectiva de precios. Pero por ahora, el mercado descuenta que el suministro seguirá restringido al menos hasta finales de 2027.
Si el escenario base de Citi se cumple (€60-€70/MWh sin escalada), el TTF tendría que recortar entre 33% y 42% desde el cierre del viernes. Si el conflicto escala con daño a infraestructura, el potencial al alza desde el nivel actual es de 48,7%. Entre medio, una banda de casi €100 en la que operarán los contratos de invierno según lo que ocurra en el Golfo en las próximas semanas.