CSI 300 entra en bear market tras caer 20% desde junio
Andrés Valcárcel · Económicas ·
El índice chino acumula 10 semanas consecutivas de descenso. PIB cumple objetivos, pero el mercado rechaza el apoyo incremental de Beijing.
El CSI 300 ha entrado formalmente en <abbr title="Mercado bajista: caída sostenida del 20% o más desde un máximo previo">bear market</abbr> tras ceder 20% desde su pico del 15 de junio, cuando marcó 4.891,71 puntos. El índice de referencia de los 300 mayores valores listados en Shanghái y Shenzhen acumula 10 semanas consecutivas de caída, la racha más prolongada desde 2018, según datos de LSEG.
En la sesión de este miércoles, el CSI 300 operó con pérdidas que acumulan -2,6% en la semana. El Hang Seng de Hong Kong, que agrupa valores chinos cotizados en la ex colonia británica, cedió hasta -2,9% en su peor momento de la jornada. La divergencia entre continental y offshore se mantiene: el CSI marcó mínimos de 13 meses en septiembre mientras Hong Kong aguantaba terreno positivo.
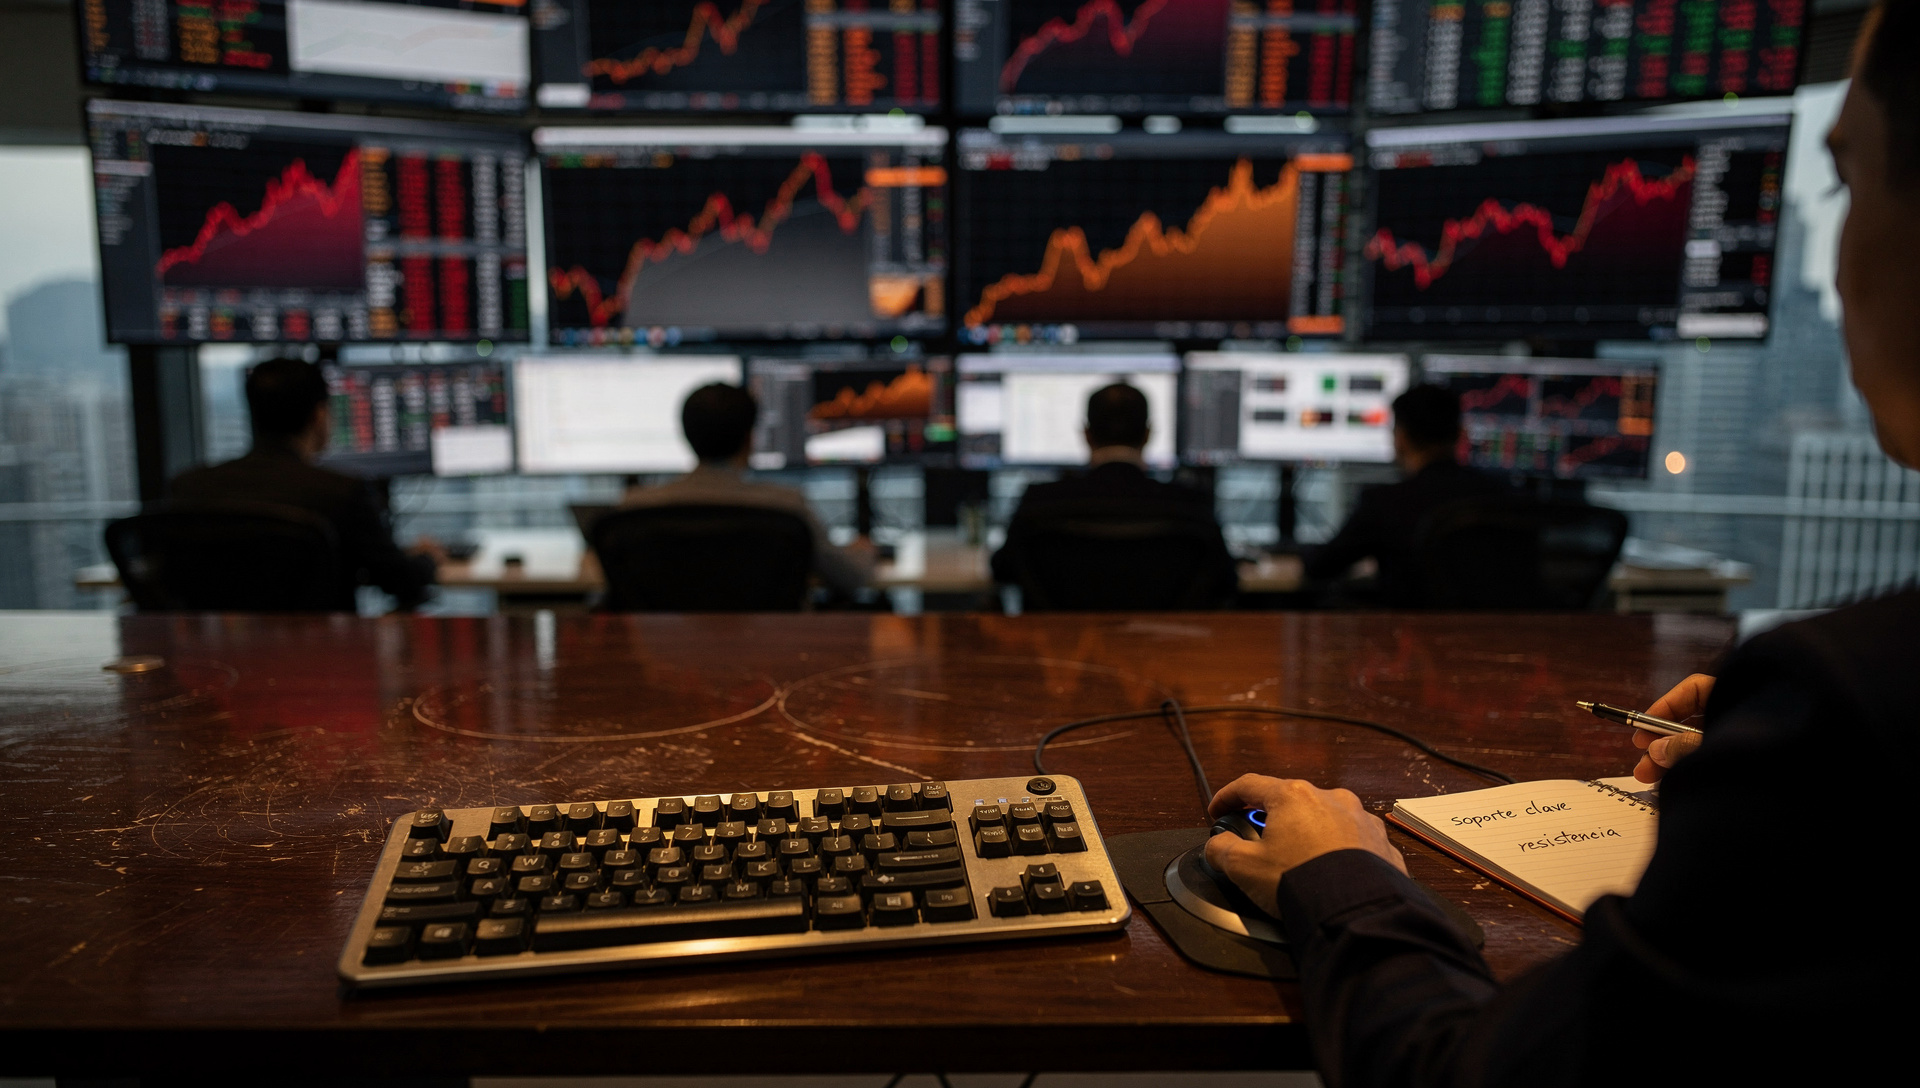
Retail impulsa el 90% del volumen diario
La estructura del mercado chino amplifica la volatilidad. Según datos de HSBC, los inversores minoristas representan 90% del volumen de negociación diario en Shanghái y Shenzhen, frente al 20-25% que mueven en el NYSE. Esa concentración —entre 3,6 y 4,5 veces mayor que en Wall Street— convierte cada movimiento de pánico o euforia en un evento de magnitud.
Los inversores chinos priorizan preservación de riqueza en un entorno de mercado inmobiliario debilitado y condiciones laborales lentas, canalizando flujos hacia depósitos a plazo en lugar de renta variable. La rotación defensiva coincide con la decepción ante la ausencia de un paquete fiscal de gran escala por parte de Beijing.
Tech y baterías lideran la sangría
El STAR Market 50, que agrupa las principales tecnológicas listadas en el mercado de innovación de Shanghái, había cedido -4,8% en la sesión del 7 de octubre tras el retorno del Golden Week. El ChiNext, índice pesado en tech, cayó -2,9% el 16 de octubre, con más del 92% de valores en rojo ese día.
CATL, el mayor fabricante de baterías para vehículos eléctricos del mundo, se desplomó 12% en una sola sesión tras presentar resultados decepcionantes. Las ganancias corporativas en general muestran crecimiento declinante en medio de competencia intensa que erosiona márgenes, según el research de UBS Securities.
Lei Meng, estratega de renta variable China en UBS Securities, atribuye el retroceso a «una liquidación concentrada de abarrotamiento tecnológico elevado, mientras fondos mutuos también enfrentan presión por rescates de break-even». Jordan Cvetanovski, presidente y CIO de Pella Funds, señala que China «lucha con problemas crónicos de exceso de capacidad y sobreinversión».
La paradoja del estímulo incremental
Beijing ha favorecido apoyo de política incremental y dirigido en lugar de paquetes fiscales amplios. Esa aproximación cautelosa deja al mercado escéptico: históricamente, el apoyo de liquidez solo lucha para compensar débil demanda del consumidor y desafíos persistentes en el sector inmobiliario.
- Esperanzas desvanecidas: el mercado había anticipado medidas de estímulo importante tras el Golden Week; Beijing decepcionó con anuncios marginales.
- Incertidumbre geopolítica: preocupaciones sobre el comercio global de IA y tensiones con EE.UU. añaden presión sobre exportaciones de tech.
- Confianza del consumidor deteriorada: el índice de confianza del consumidor permanece en mínimos pese a datos macro en línea con objetivos.
En octubre publicamos que el CSI 300 caía -6% en 2026 mientras Corea del Sur y Taiwán subían más del 65% y 72% respectivamente con el boom de semiconductores. La divergencia se ha profundizado: el rally de chips asiáticos sigue concentrado en Seúl y Taipei, mientras el continental chino acumula semanas de salida neta de capital.
Perspectivas divididas para 2027
Shaun Rein, del China Market Research Group, espera mayor presión vendedora por incertidumbre geopolítica, burbujas de IA y confianza del consumidor deteriorada. Sin embargo, considera la venta excesiva y predice un «fuerte rebote en 2027 basándose en exportaciones resilientes y signos de recuperación de precios inmobiliarios en ciudades principales».
| Fecha | Índice/Evento | Variación |
|---|---|---|
| 15 junio | CSI 300 pico | 4.891,71 puntos |
| 7 octubre | CSI 300 post-Golden Week | -1,1% |
| 7 octubre | STAR Market 50 | -4,8% |
| 16 octubre | ChiNext | -2,9% |
| Semana 22 oct | CSI 300 | -2,6% semanal |
| Hoy 22 oct | CSI 300 acumulado | -20% vs. junio |
La pregunta de fondo permanece: si Beijing relaja la presión regulatoria sobre tech y permite que las IPOs de IA fluyan sin intervención, el múltiplo comprimido del CSI 300 podría representar una oportunidad. Pero con 10 semanas seguidas de caída y retail dominando el volumen, el mercado exige señales concretas, no promesas incrementales.