2,9 puntos de inflación vienen de aranceles Trump según la Fed de NY
Andrés Valcárcel · Económicas ·
Un reporte de la Reserva Federal de Nueva York cuantifica el daño: los aranceles sumaron 2,9 pp a precios de bienes en febrero. Ahora Irán añade costos estructurales que van más allá del petróleo.
La inflación que genera Trump tiene nombre técnico y cifra oficial. Un reporte de tres economistas de la Reserva Federal de Nueva York publicado el 6 de octubre cuantifica que los aranceles de la administración Trump sumaron 2,9 puntos porcentuales a la inflación de bienes de consumo en febrero de 2026. Sin esos aranceles, los precios de bienes hubieran caído levemente. Pero el daño documentado no es el único: la guerra con Irán está añadiendo una capa de presión estructural que amenaza con extender la inflación más allá del sector energético.
El S&P 500 cerró ayer martes en 7.712,57 puntos (+0,3%), con resultados corporativos del tercer trimestre sosteniendo índices pese a que tres de once sectores terminaron en rojo. El Nasdaq apenas se movió (-0,02% a 26.424,82 puntos). La superficie parece tranquila, pero debajo crece la presión: empresas están trasladando costos que antes absorbían.
Cómo funcionan los aranceles en la práctica
El estudio de la Fed de Nueva York —firmado por Mary Amiti, Sebastian Heise y David E. Weinstein— desglosa la transmisión paso a paso. Aproximadamente una cuarta parte de cada punto porcentual en incrementos de aranceles aparece en precios al consumidor dentro de un año. Dos tercios del incremento proviene de importaciones más caras que se transfieren rápidamente, en cuestión de semanas. El tercio restante surge de bienes de fabricación estadounidense, donde productores enfrentan mayores costos de insumos y menor competencia de importaciones. Ese efecto tarda entre seis y doce meses en filtrarse completamente.
| Origen del incremento | Proporción del total | Tiempo de transmisión |
|---|---|---|
| Importaciones más caras | ~67% | Semanas |
| Producción nacional (insumos + menor competencia) | ~33% | 6-12 meses |
| Total transmitido | ~25% de cada pp arancelario | Hasta 1 año |
La Tax Foundation estima que los aranceles incrementaron gastos de hogares promedio en $1.000 durante 2025; la carga esperada cae a $820 en 2026 tras un fallo de la Corte Suprema que limitó algunos gravámenes. Pero los consumidores aún se espera paguen precios elevados en 2027 como resultado de la política arancelaria, según la propia Fed de Nueva York.
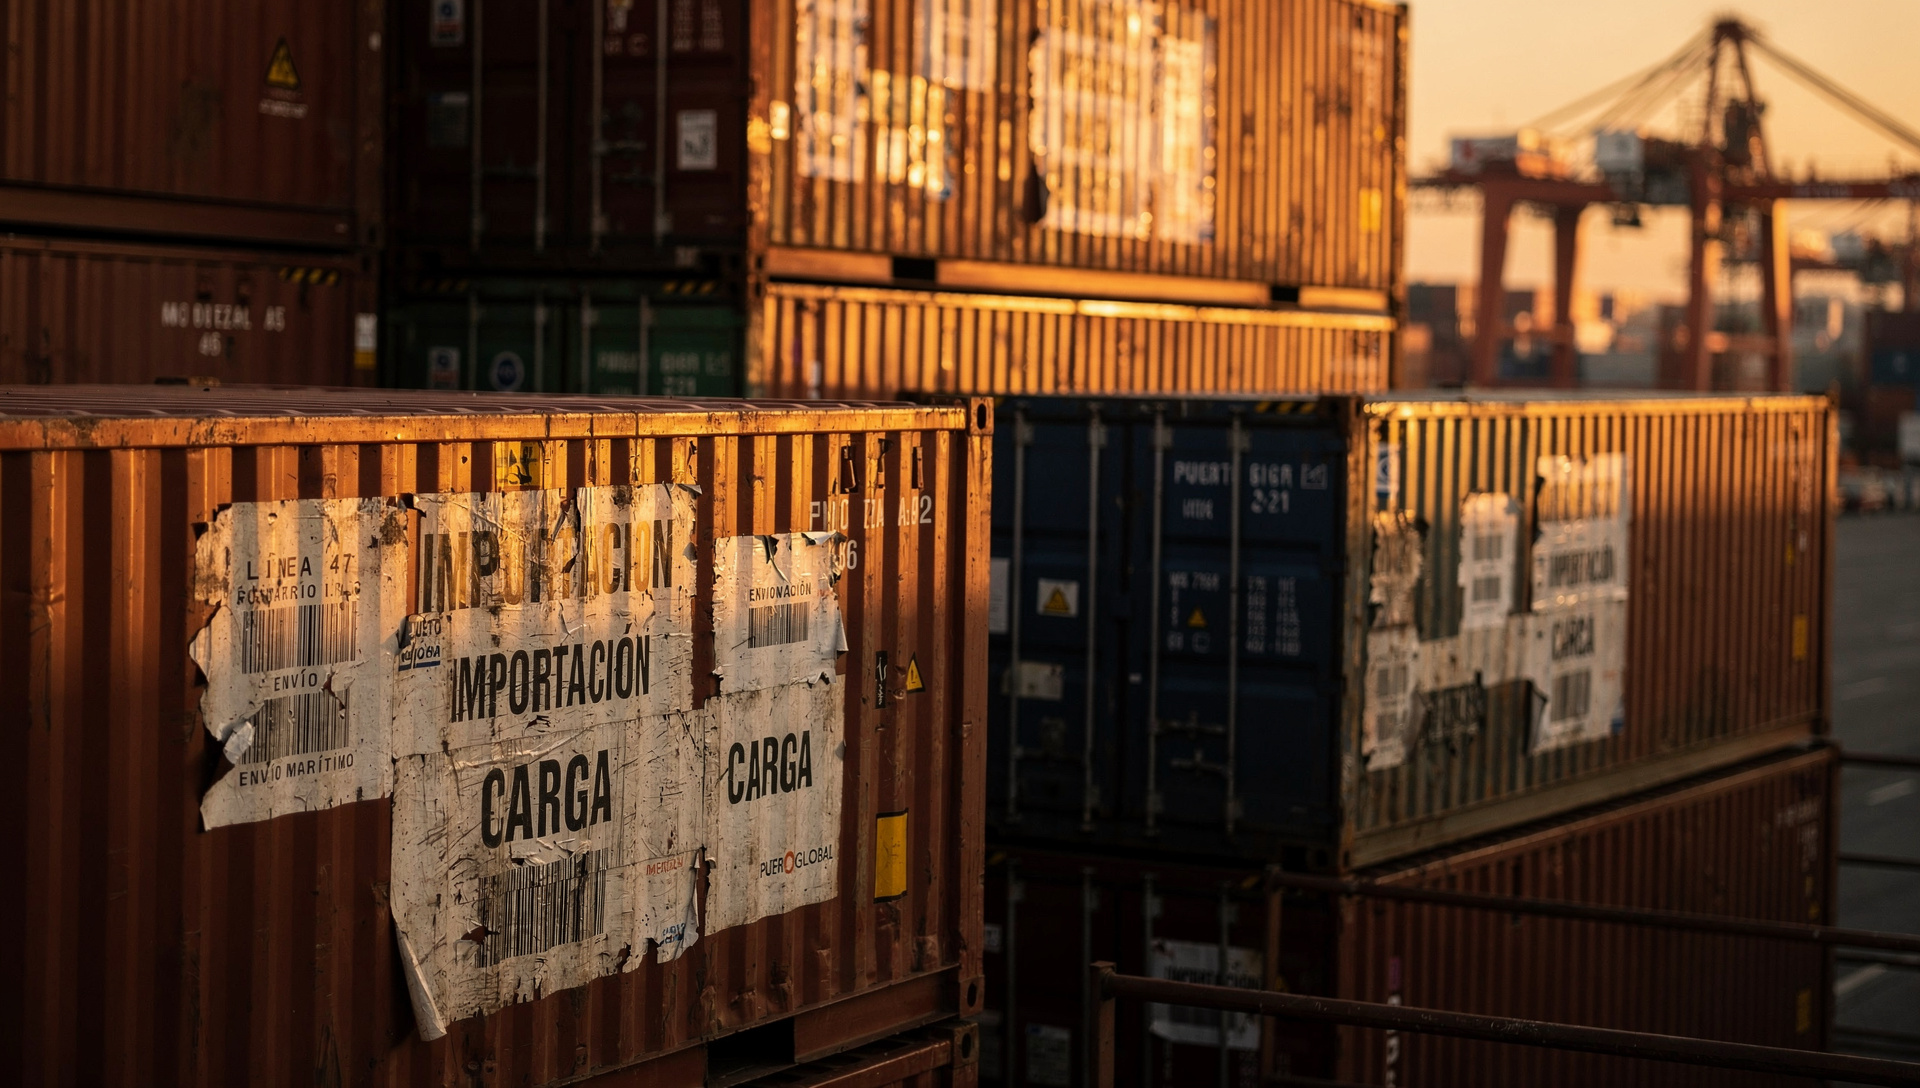
El giro que cambia el diagnóstico
El cierre continuo del Estrecho de Ormuz ha interrumpido el flujo diario de aproximadamente 20 millones de barriles de crudo, enviando precios del diésel a máximos históricos. Ese canal se conoce; lo nuevo es que los datos de inflación core —que excluyen energía y alimentos— sugieren que las empresas están absorbiendo gastos logísticos más altos y trasladándolos. La rigidez de precios en el <abbr title="Indicador de inflación preferido por la Reserva Federal que mide gasto en consumo personal excluyendo alimentos y energía">Gasto Personal en Consumo Core</abbr> sugiere que esos costos se están enquistando, según análisis publicado ayer por The Motley Fool.
Cambiar de proveedor asiático a uno europeo o norteamericano no es neutro en precio. Modificar rutas marítimas para evitar Ormuz suma días de navegación y combustible. Pasar carga de barco a avión multiplica costos por cinco o más. Esas decisiones, tomadas en cadena por cientos de empresas, construyen un piso de precios más alto que no desaparece cuando el crudo baje. Como ya publicamos en septiembre, el dilema energía-inflación fragmenta el mercado entre ganadores y perdedores, pero ahora la fragmentación va más allá del sector energético.
Trump dice que no hay inflación
El presidente Trump declaró a principios de octubre que "no tenemos inflación" y que los aranceles no causan inflación. El reporte de la Fed de Nueva York —publicado una semana después de esas declaraciones— rechaza fuertemente ese argumento con datos cuantitativos. Pero hay más: Trump también sugirió que "ciertos niveles de inflación" podrían ayudar "rápidamente" a pagar la deuda nacional. La lógica: conforme el dólar se devalúa, también lo hace el valor real de la deuda.
Esa tolerancia explícita a precios subiendo por más tiempo indica que la Casa Blanca está dispuesta a sostener presión inflacionaria como instrumento de política fiscal. Para inversores, el mensaje es claro: no esperen que la administración frene aranceles ni presione para resolver Ormuz si el costo político es aceptable. Larry Fink de BlackRock advirtió ayer sobre otra fuente de presión inflacionaria —escasez de cómputo— que también escapa al control de la Fed.
Implicaciones para tasas y acciones
Cuanta más Trumpflation se enquiste en la economía estadounidense, más probable es que Kevin Warsh, presidente de la Reserva Federal, deba ser agresivo con el ciclo de subidas de tasas. La próxima reunión del <abbr title="Comité Federal de Mercado Abierto, órgano de la Fed que decide tasas de interés">FOMC</abbr> está programada para el 27 y 28 de octubre, a una semana de distancia. Los futuros de tipos ya descuentan una probabilidad significativa de subidas adicionales en 2027.
Para el mercado de acciones, la aritmética es simple: si costos de financiamiento más altos ralentizan marginalmente el despliegue de infraestructura de <abbr title="Inteligencia Artificial">IA</abbr> —el motor narrativo de la rally desde 2025—, podría ser el fin del rally alcista para Dow Jones, S&P 500 y Nasdaq. Empresas de crecimiento con valuaciones preciosionadas para perfección son las más vulnerables a una compresión de múltiplos cuando las tasas largas suben. El bono a 10 años cotiza hoy en 5,117% tras ceder apenas 0,37% en la sesión previa; un nivel que encarece el <abbr title="Gasto de capital, inversión en activos de largo plazo">capex</abbr> y compite con el equity por flujos.
- Aranceles: 2,9 pp ya documentados en febrero, efecto residual hasta 2027.
- Irán: costos logísticos estructurales que no desaparecen con el precio del crudo.
- Fed: reunión 27-28 octubre con inflación core persistente sobre la mesa.
- Riesgo para acciones: compresión de valuaciones si Warsh sube tasas de forma más agresiva.
La próxima semana Warsh tendrá sobre la mesa no solo los datos de empleo y consumo, sino también esta doble presión inflacionaria que ya no responde a un solo canal. La pregunta no es si hay inflación —los 2,9 puntos porcentuales de los aranceles están documentados por economistas de su propia institución— sino cuánto más daño estructural se sumará antes de que las cadenas de suministro se estabilicen. Y esa respuesta aún no la tiene nadie.