Baker Hughes bate previsiones por 13,8% pero cae 5,4% por Oriente Medio
Lucas Montero · Empresas y Resultados ·
La petrolera de servicios reportó un EPS ajustado de $0,70 que superó consenso y pedidos récord en data centers, pero el mercado penalizó su exposición del 40% a una región en conflicto.
Baker Hughes cerró el viernes 30 de octubre en $55,23 tras una semana marcada por una paradoja: el miércoles 28 cayó 5,4% pese a haber reportado el día anterior un beneficio ajustado por acción de $0,70 que superó el consenso de Wall Street por 13,8%. La respuesta del mercado no castigó la operación; castigó la geografía.
Los resultados del tercer trimestre de 2026, anunciados el martes 27 de octubre, mostraron ingresos de $8.030 millones (por encima de los $7.770 millones estimados) y un portafolio de pedidos de $10.800 millones con un <abbr title="relación entre pedidos nuevos e ingresos del período">book-to-bill</abbr> de 1,3x. La división IET (Industrial & Energy Technology) logró un book-to-bill de 1,7x impulsado por $2.200 millones en órdenes de sistemas de energía para centros de datos y $1.000 millones en proyectos de <abbr title="gas natural licuado">GNL</abbr>.
La reacción: riesgo geopolítico pesa más que el backlog
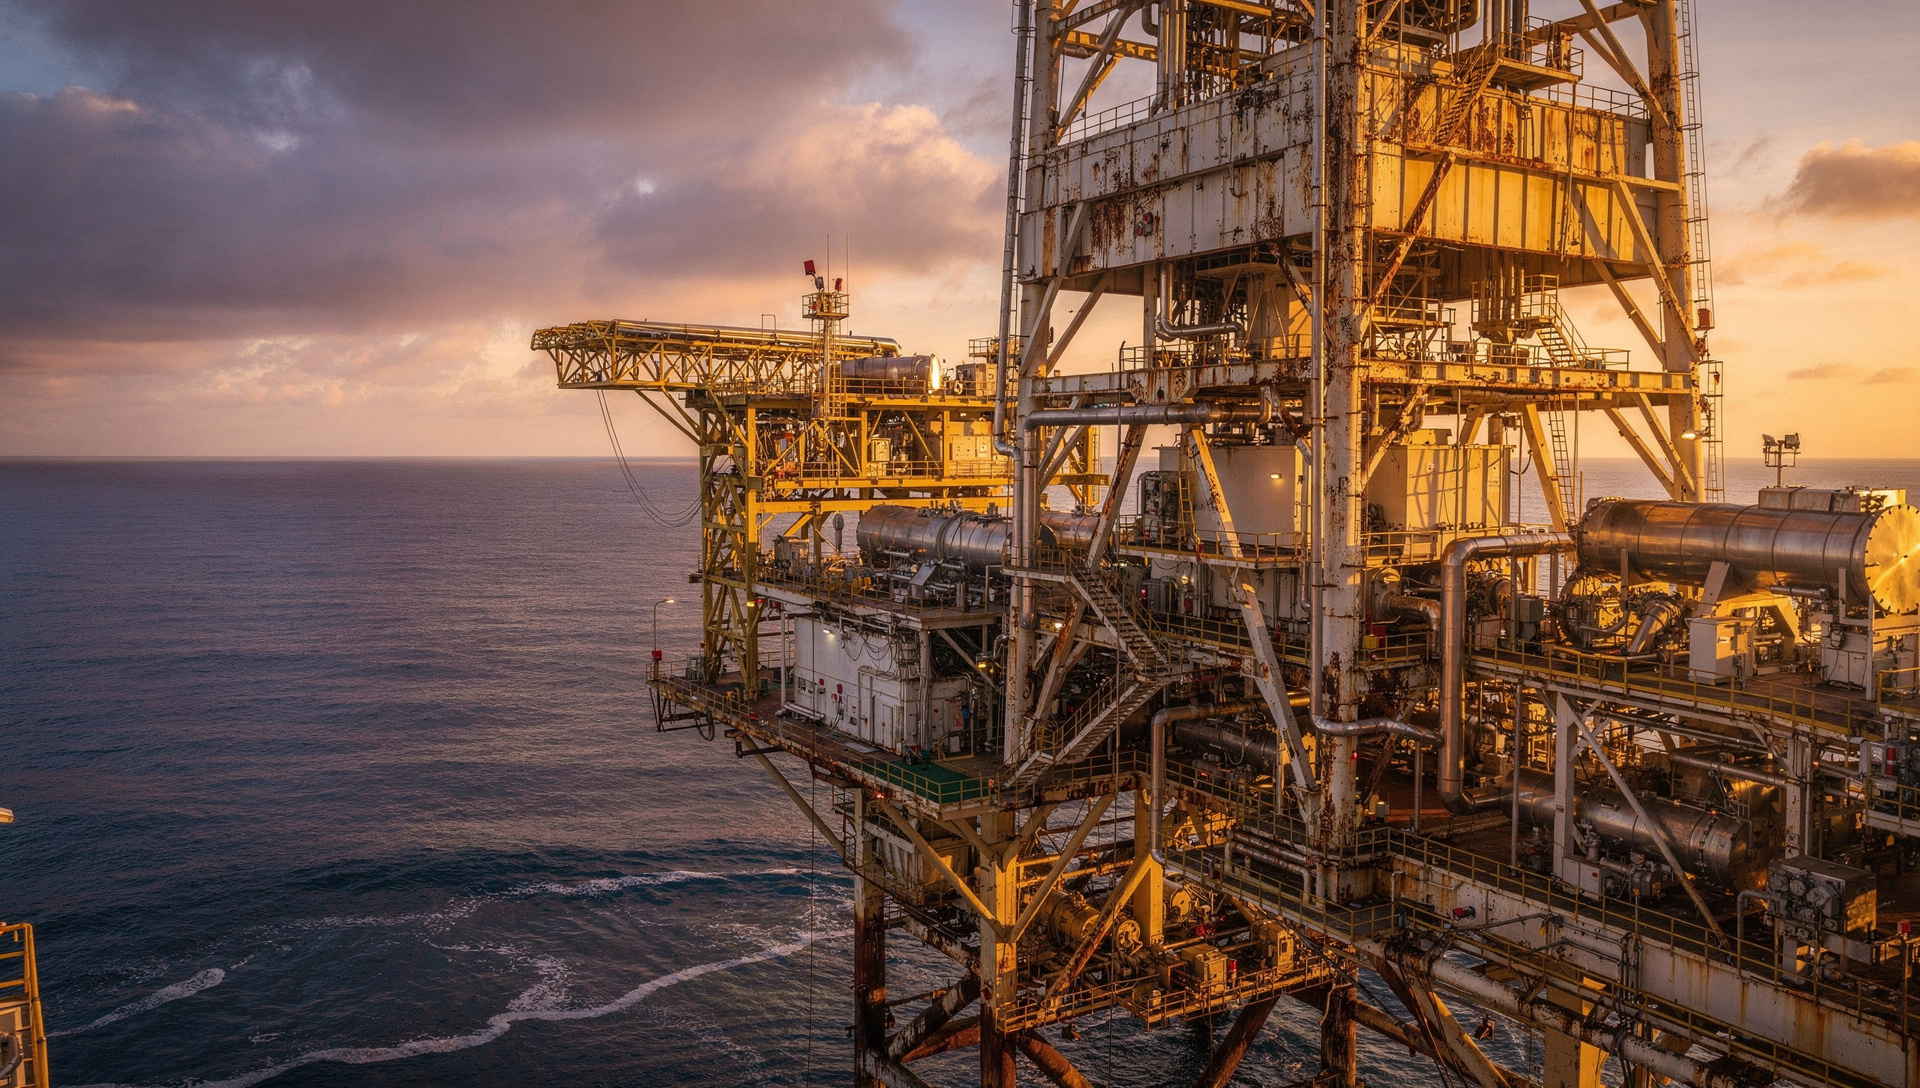
La caída del miércoles 28 de octubre no respondió a dudas sobre la ejecución operativa. Los inversores penalizaron la exposición de Baker Hughes a Oriente Medio, que representa aproximadamente el 40% de su base de ingresos en el segmento Oilfield Services & Equipment. En abril la compañía ya había recortado un 20% sus operaciones en la región asumiendo que el Estrecho de Ormuz no reabriría hasta la segunda mitad del año, y el conflicto persiste sin señales de cierre.
El jueves 29 de octubre la acción cerró en $54,51 (-1,30%), manteniéndose cerca de mínimos de la semana, antes de recuperar el viernes con una subida del 1,32% que la llevó a $55,23. Aun así, cotiza un 21,6% por debajo del máximo de 52 semanas de $70,41 registrado en los datos de mercado.
Data centers contra upstream: dos narrativas en tensión
Lorenzo Simonelli, CEO de Baker Hughes, destacó en el comunicado oficial que «con un RPO récord, un pipeline robusto de pedidos y un mercado upstream de energía que empieza a dar señales, Baker Hughes está bien posicionada para entregar crecimiento duradero». La frase apunta a la apuesta estratégica: IET superó en el segundo trimestre su récord de pedidos y repitió impulso en Q3 con demanda de infraestructura para inteligencia artificial como motor principal.
- $5.900 millones en órdenes IET durante Q3, incluyendo sistemas de refrigeración y equipamiento eléctrico para centros de datos de alta densidad computacional.
- $1.000 millones en premios de proyectos de GNL, consolidando la posición de Baker Hughes en infraestructura de gas a largo plazo.
- Contrato subsea con Eni para el proyecto Cronos (gas offshore de Chipre), booked en Q3, con entregas programadas para el primer semestre de 2027.
El segmento IET acumula ahora un backlog de $39.400 millones, un 23% más que hace un año y un 6% más que el trimestre anterior. Ese nivel de visibilidad hacia adelante es inusual para una empresa con raíces en servicios petroleros, pero el mercado no lo valoró en una semana donde el riesgo geopolítico volvió al centro.
Chart Industries y el coste de integrar
La diferencia entre el <abbr title="beneficio por acción según normas contables generales">EPS GAAP</abbr> de $0,41 y el EPS ajustado de $0,70 (una brecha de $0,29) refleja principalmente los costos de integración de Chart Industries, adquirida en julio de 2026. Baker Hughes reportó $200 millones en gastos relacionados con la fusión durante Q3 y ha ejecutado $70 millones de un objetivo de $325 millones en sinergias anualizadas. De esos 70 millones, solo $3 millones se materializaron en Q3; la compañía espera superar los $10 millones en la segunda mitad de 2026.
| Métrica | Q3 2026 | Q3 2025 | Variación |
|---|---|---|---|
| Ingresos | $8.030 M | — | +14% YoY |
| EPS GAAP | $0,41 | $0,61 | -33% |
| EPS ajustado | $0,70 | — | +13,8% vs consenso |
| EBITDA ajustado | $1.415 M | — | Margen 17,6% |
| Flujo de caja libre | $769 M | — | — |
El margen <abbr title="beneficio antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> ajustado se mantuvo en 17,6%, en línea con el año anterior, lo que indica que la empresa ha absorbido los costos de integración sin erosionar la rentabilidad operativa del negocio base. El flujo de caja operacional alcanzó $1.005 millones y el flujo libre cerró en $769 millones.
Consenso espera subida, pero con cautela geopolítica
El consenso de analistas mantiene una recomendación de «Moderate Buy» con un precio objetivo promedio de $72,10, lo que implica un potencial alcista del 30,5% desde el cierre del viernes 30 de octubre. Sin embargo, ese target no incorpora completamente el escenario de prolongación del conflicto en Oriente Medio más allá del primer semestre de 2027.
Simonelli había señalado en septiembre que las tasas altas no frenaban la inversión energética y que la demanda de gas por centros de datos impulsaría expansión hacia 950 millones de toneladas anuales en 2035. Esa tesis sigue intacta en el backlog de IET, pero el mercado descuenta ahora un riesgo adicional: que la porción del negocio que depende de estabilidad en el Golfo Pérsico siga siendo un lastre hasta que haya señales concretas de desescalada.
La acción cerró la semana en $55,23, con un rango de 52 semanas entre $44,26 y $70,41. La volatilidad reciente deja claro que superar consenso no basta cuando una parte sustancial de los ingresos depende de una región donde el riesgo político sigue abierto.