Wall Street desriesga Lockheed y la acción suma otro 4% este lunes
Lucas Montero · Empresas y Resultados ·
Morgan Stanley elevó la calificación a Overweight con objetivo de $835. La tesis: el marco del F-35 elimina incertidumbre presupuestaria y los misiles crecen a doble dígito durante años.
Lockheed Martin (NYSE: LMT) opera este lunes en $628,23, con una ganancia del 3,98%, después de que Kristine Liwag, analista de Morgan Stanley, elevara la calificación de Equal-Weight a Overweight y el precio objetivo de $690 a $835. Ese nuevo objetivo representa un 38% de alza respecto al cierre del viernes, cuando la acción cerró en $604,18.
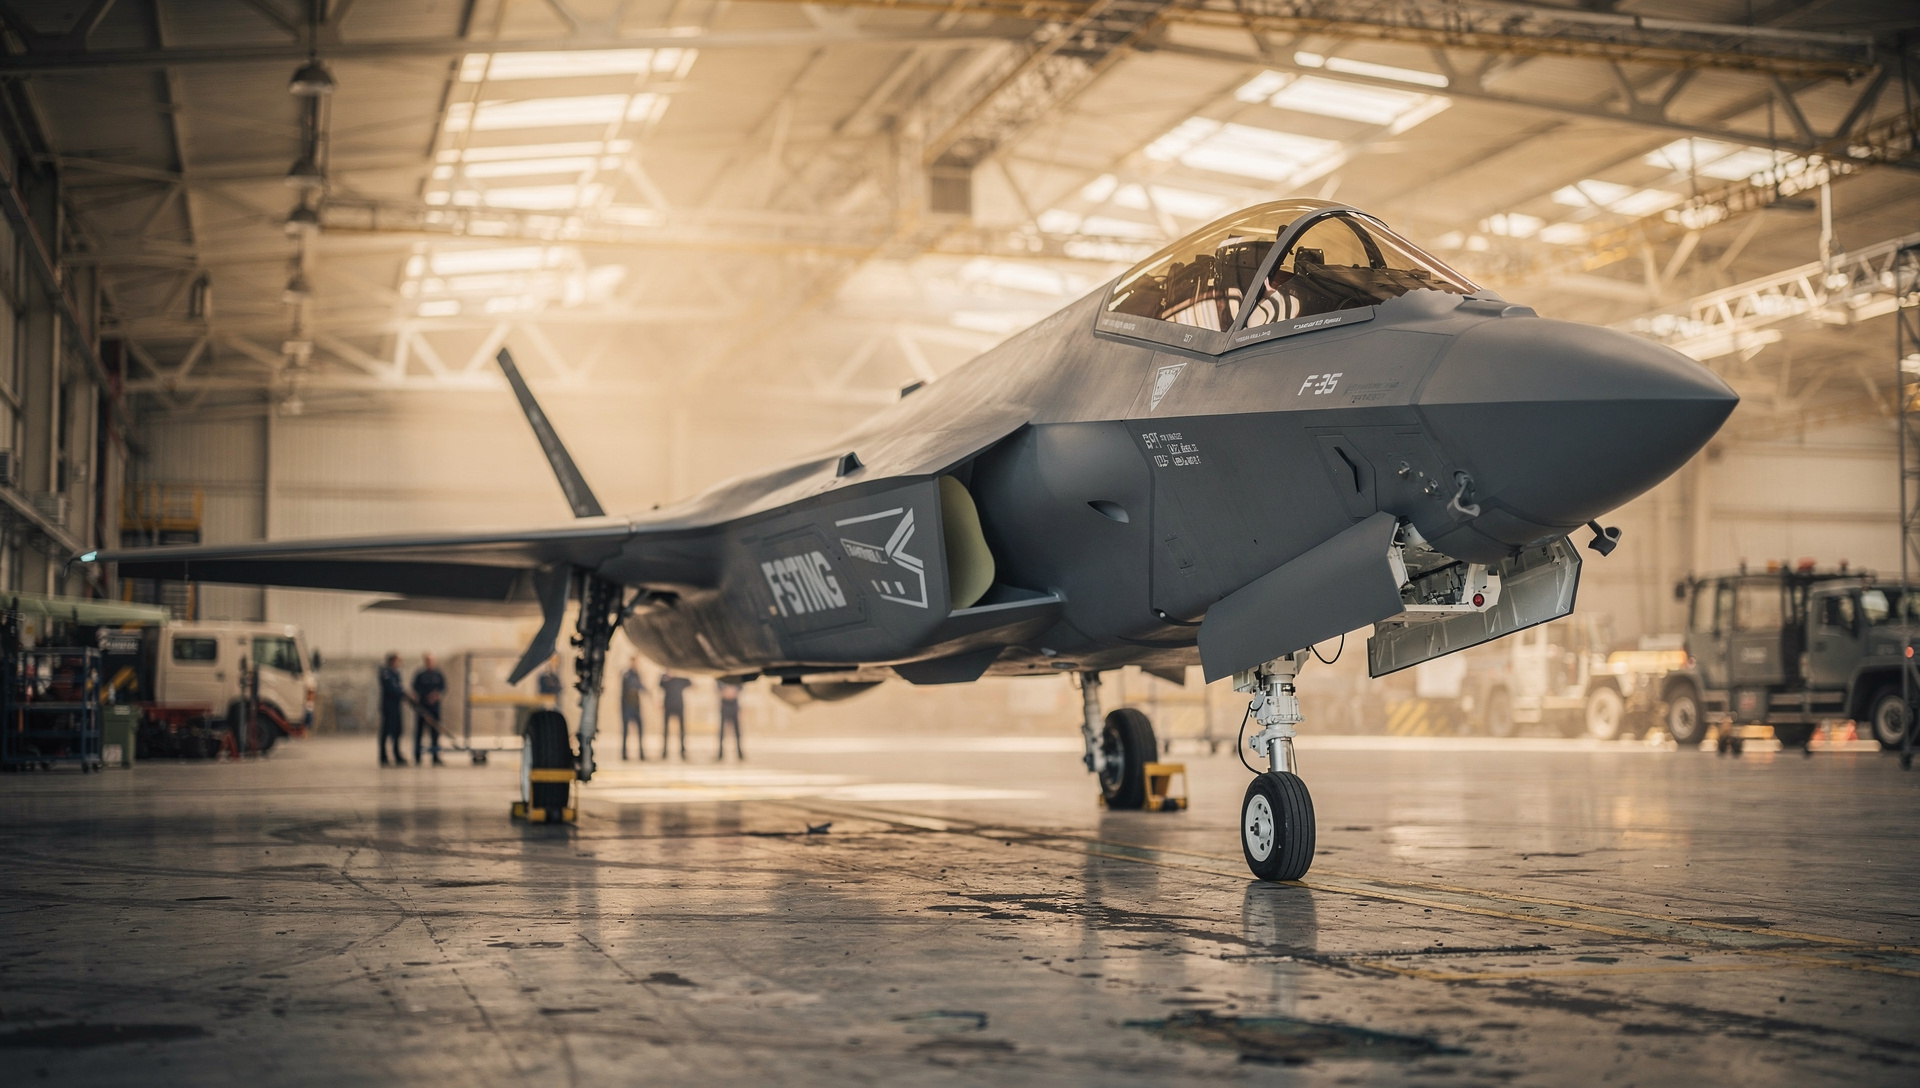
La firma argumenta que el marco de producción del <abbr title="Caza de quinta generación de Lockheed Martin, el programa de defensa más costoso de la historia">F-35</abbr> anunciado la semana pasada «reduce significativamente el riesgo del stock», según declaró Liwag a medios financieros. El mercado llevaba dos años ponderando la posibilidad de que el F-35 se convirtiera en moneda de cambio del presupuesto defensivo estadounidense para financiar expansión de misiles.
Qué elimina el riesgo: visibilidad de 10 años
El acuerdo anunciado junto a los resultados de Q3 contempla producir y mantener al menos 850 aviones F-35 durante 10 años, a una cadencia de 156 unidades anuales. Ese compromiso fija ingresos recurrentes por una década, eliminando la incertidumbre de si el Pentágono reduciría o congelaría pedidos para financiar otros programas.
Morgan Stanley no es la única firma que subió estimaciones este lunes. Bank of America y JP Morgan mantuvieron calificaciones neutrales pero elevaron objetivos de precio a $620 y $665, respectivamente, según datos de analistas recopilados por medios especializados. De 26 analistas que cubren Lockheed Martin, 13 tienen Buy o Strong Buy y 12 mantienen Hold.
Misiles: el motor que nadie vio venir
La tesis de Liwag se apoya en dos pilares. El primero es el F-35; el segundo, menos obvio, es el crecimiento del segmento Missiles and Fire Control. Ese negocio registró ventas un 24% superiores en el tercer trimestre de 2026 frente al año anterior, y Morgan Stanley espera un crecimiento de dígito medio-alto (mid-teens) en los próximos cinco años.
«Missile ramp on-pace, driving mid-teens growth en Missiles and Fire Control, providing upside», señaló la analista en su nota. Traducido: la producción de misiles avanza según lo previsto y ese ritmo sostiene proyecciones de crecimiento que antes el mercado no terminaba de incorporar al precio.
- Q3 2026: $20.700 millones en ventas totales (+11% interanual), $7,97 por acción ajustado (+14%), ambos por encima del consenso.
- Backlog récord: $292.000 millones en cartera de pedidos, un 27% más en tres meses.
- Acumulado 2026: la acción suma +25% en el año, según datos de cotización.
El tercer elemento del upgrade es menos cuantitativo: Liwag menciona alianzas con nuevos actores de defensa, como Hadrian, que soportan producción más rápida y mitigan el riesgo de disrupción por nuevos fabricantes. Hadrian es una startup de manufactura avanzada que reduce tiempos de entrega de componentes críticos para sistemas de armas.
Desde $437 en mínimos hasta $628 hoy
Lockheed Martin tocó un mínimo de 52 semanas en $437,25 y un máximo en $590,4, según datos históricos de mercado. La cotización actual de $628,23 supera el máximo anual, alcanzado en un entorno de mayor gasto defensivo y reabastecimiento de arsenales tras conflictos prolongados.
| Sesión | Cierre / Intradía | Variación |
|---|---|---|
| Viernes 23 oct | $604,18 | — |
| Lunes 26 oct (premarket) | — | +1,2% |
| Lunes 26 oct (intradía) | $628,23 | +3,98% |
La acción ya había sumado más del 9% la semana pasada tras publicar resultados de Q3 que superaron estimaciones. El jueves 22 de octubre subió un 6,96% en una sola sesión; el viernes añadió otro 2,42%.
Visibilidad contra ejecución
El upgrade de Morgan Stanley reconoce visibilidad a largo plazo, pero el flujo de caja operativo de Q3 cayó un 9% respecto al año anterior. Lockheed acumula pedidos récord, pero convertir esa cartera en efectivo sigue siendo el reto de ejecución.
La acción cotiza ahora un 44% por encima del mínimo de 52 semanas. El consenso previo al upgrade situaba el precio objetivo promedio en $627, según datos de analistas recopilados por plataformas especializadas. Con el nuevo objetivo de Morgan Stanley en $835, el consenso subirá.
Queda por ver si el mercado premia la visibilidad de ingresos del F-35 y el crecimiento de misiles con el múltiplo que Liwag supone, o si los márgenes operativos y la velocidad de conversión de <abbr title="Cartera de pedidos pendientes de ejecutar">backlog</abbr> siguen pesando más. La próxima parada es el comportamiento de la acción tras el cierre de hoy y la reacción del flujo institucional en las próximas sesiones.