JGB a 10 años toca 3,055%, máximo de 30 años por arrastre de Treasuries
Andrés Valcárcel · Política Monetaria · 2026-09-24
El bono japonés escaló este jueves impulsado por el sell-off del miércoles en EE.UU. El mercado asigna 84% de probabilidad a que el BOJ acelere con +50 pb en octubre.
El rendimiento del <abbr title="Japanese Government Bond, bono del gobierno japonés">JGB</abbr> a 10 años alcanzó 3,055% este jueves 24 de septiembre, su nivel más alto desde agosto de 1996. La subida de 8 puntos básicos en la sesión asiática rastreó el sell-off de los Treasuries estadounidenses del miércoles, que llevó al bono a 10 años de EE.UU. a 5,104%, máximo desde julio de 2007.
El movimiento en Tokio no es autónomo: responde a la presión global sobre deuda soberana. El miércoles, datos PMI más fuertes de lo esperado en EE.UU. dispararon los rendimientos americanos y encendieron la mecha en Asia. El JGB a 30 años también escaló, cerrando en 4,134% tras sumar 7 pb.
El sell-off del miércoles en EE.UU.
Tres factores convergieron el miércoles para empujar los Treasuries. El índice PMI compuesto mostró que la actividad del sector privado estadounidense se expande al ritmo más rápido en más de cinco años, con mejora simultánea en servicios y manufactura, empleo subiendo al ritmo más rápido desde 2022 y renovadas presiones inflacionarias. El petróleo rebotó por encima de $103 el barril. Y la subasta de $70.000 millones en Treasuries a 5 años registró demanda débil, empujando el <abbr title="rendimiento o yield">yield</abbr> de ese plazo por encima del 5%.
El Treasury a 30 años marcó 5,4% en el intradía del miércoles, máximo desde 2007, y sumó 11 pb en la sesión. El 20 años ofreció 5,42% en la subasta del miércoles, récord desde 1986. Wall Street cerró en rojo: el S&P 500 cayó 0,75% y el Nasdaq Composite perdió 1,1%.
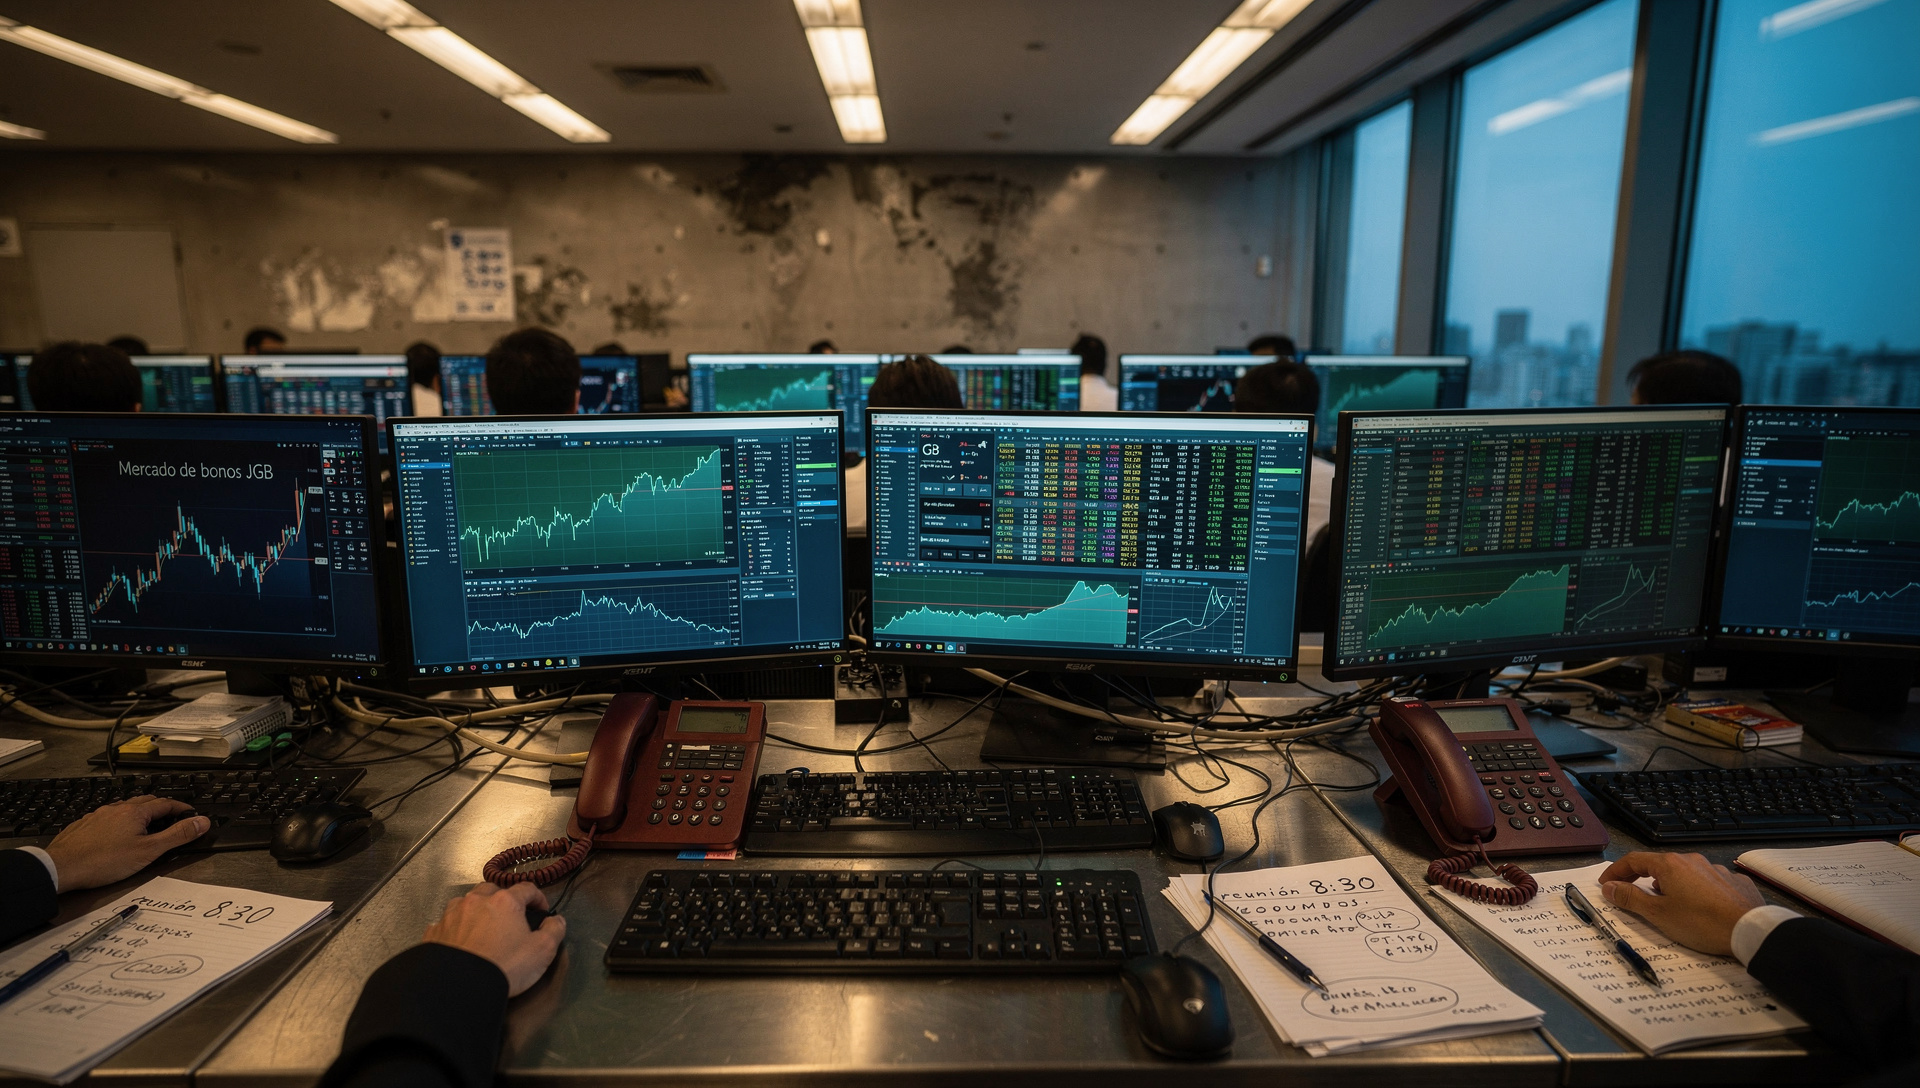
El BOJ subió el sábado, pero la junta está dividida
El pasado viernes 18 de septiembre, el Banco de Japón elevó su tasa de política en 25 puntos básicos a 1,25%, el nivel más alto desde 1995. Sin embargo, dos miembros de la junta —Asada y Sato— votaron en contra, señalando que el banco central podría proceder con futuras alzas a un ritmo más lento de lo inicialmente esperado. La votación final fue 7 a favor y 2 en contra.
Esa división interna contrasta con lo que el mercado está descontando ahora. Según datos de futuros, la probabilidad implícita de una alza de 50 puntos básicos en la próxima reunión del BOJ —programada para el 28 de octubre— alcanza el 84%. Los operadores esperan que el banco acelere el ritmo de endurecimiento para defender el yen y contener las presiones sobre el servicio de la deuda.
El gobernador del BOJ, Kazuo Ueda, reiteró que el banco permanece comprometido en elevar tasas y ajustar el grado de acomodación monetaria en respuesta a cambios en las condiciones económicas, aunque añadió que se espera que las condiciones acomodativas permanezcan para soportar el crecimiento. Esa frase deja espacio para interpretar que el endurecimiento será gradual, pero el sell-off global en bonos complica ese plan.
Presión desde Washington y dilema fiscal
El secretario del Tesoro estadounidense, Scott Bessent, ha llamado repetidamente al BOJ a perseguir un endurecimiento más agresivo para limitar la debilidad excesiva del yen. A principios de septiembre, Bessent señaló que espera acciones de Tokio y del banco central para respaldar la caída de la moneda japonesa. Esa presión externa se suma a las tensiones internas: los mercados continúan evaluando las perspectivas fiscales de Japón en medio de planes de gasto gubernamental y reducción fiscal sustancial de la primera ministra Takaichi.
- Tasas al alza: El BOJ elevó su tasa a 1,25%, máximo desde 1995, pero el mercado precia más aceleración.
- Yen débil: Bessent presiona desde Washington para que el banco central defienda la moneda con más agresividad.
- Gasto fiscal: Los planes de Takaichi implican emisión de deuda adicional en un contexto de yields crecientes.
- Servicio de la deuda: Con el JGB a 10 años en 3,055%, el costo de financiación del gobierno sube en paralelo.
La aritmética es directa: si el JGB a 10 años pasa de 1,5% hace doce meses a 3,055% hoy, el costo anual de financiar cada billón de yenes en deuda nueva se duplica. Japón mantiene una de las ratios deuda/PIB más altas del mundo desarrollado, lo que convierte cada punto básico adicional en el rendimiento en una carga fiscal medible.
El contagio desde los Treasuries deja poco margen de maniobra. El indicador Bloomberg de bonos soberanos del G7 alcanzó 3,72% a mediados de mes, nivel no visto desde 2008. Japón forma parte de esa ola sincronizada: petróleo en $97,82 el barril, déficits fiscales crecientes y datos macro fuertes en EE.UU. empujan los yields globales al alza, y el BOJ no puede aislarse de ese movimiento sin sacrificar la defensa del yen.
La próxima reunión del BOJ es el 28 de octubre. Si el mercado tiene razón y el banco sube 50 pb en lugar de 25 pb, la tasa de política llegaría a 1,75%, su nivel más alto en más de tres décadas. Esa decisión dependerá de si el yen sigue débil, si los Treasuries mantienen la presión y si la inflación japonesa justifica acelerar. Por ahora, el JGB a 10 años cotiza en territorio que no veía desde agosto de 1996.