BoJ mantendrá el 1,25% y prepara diciembre
Andrés Valcárcel · Política Monetaria ·
Consenso del 100% en encuesta CNBC: el banco central japonés pausa este viernes pero señalizará alza en diciembre o enero, con inflación ya en objetivo.
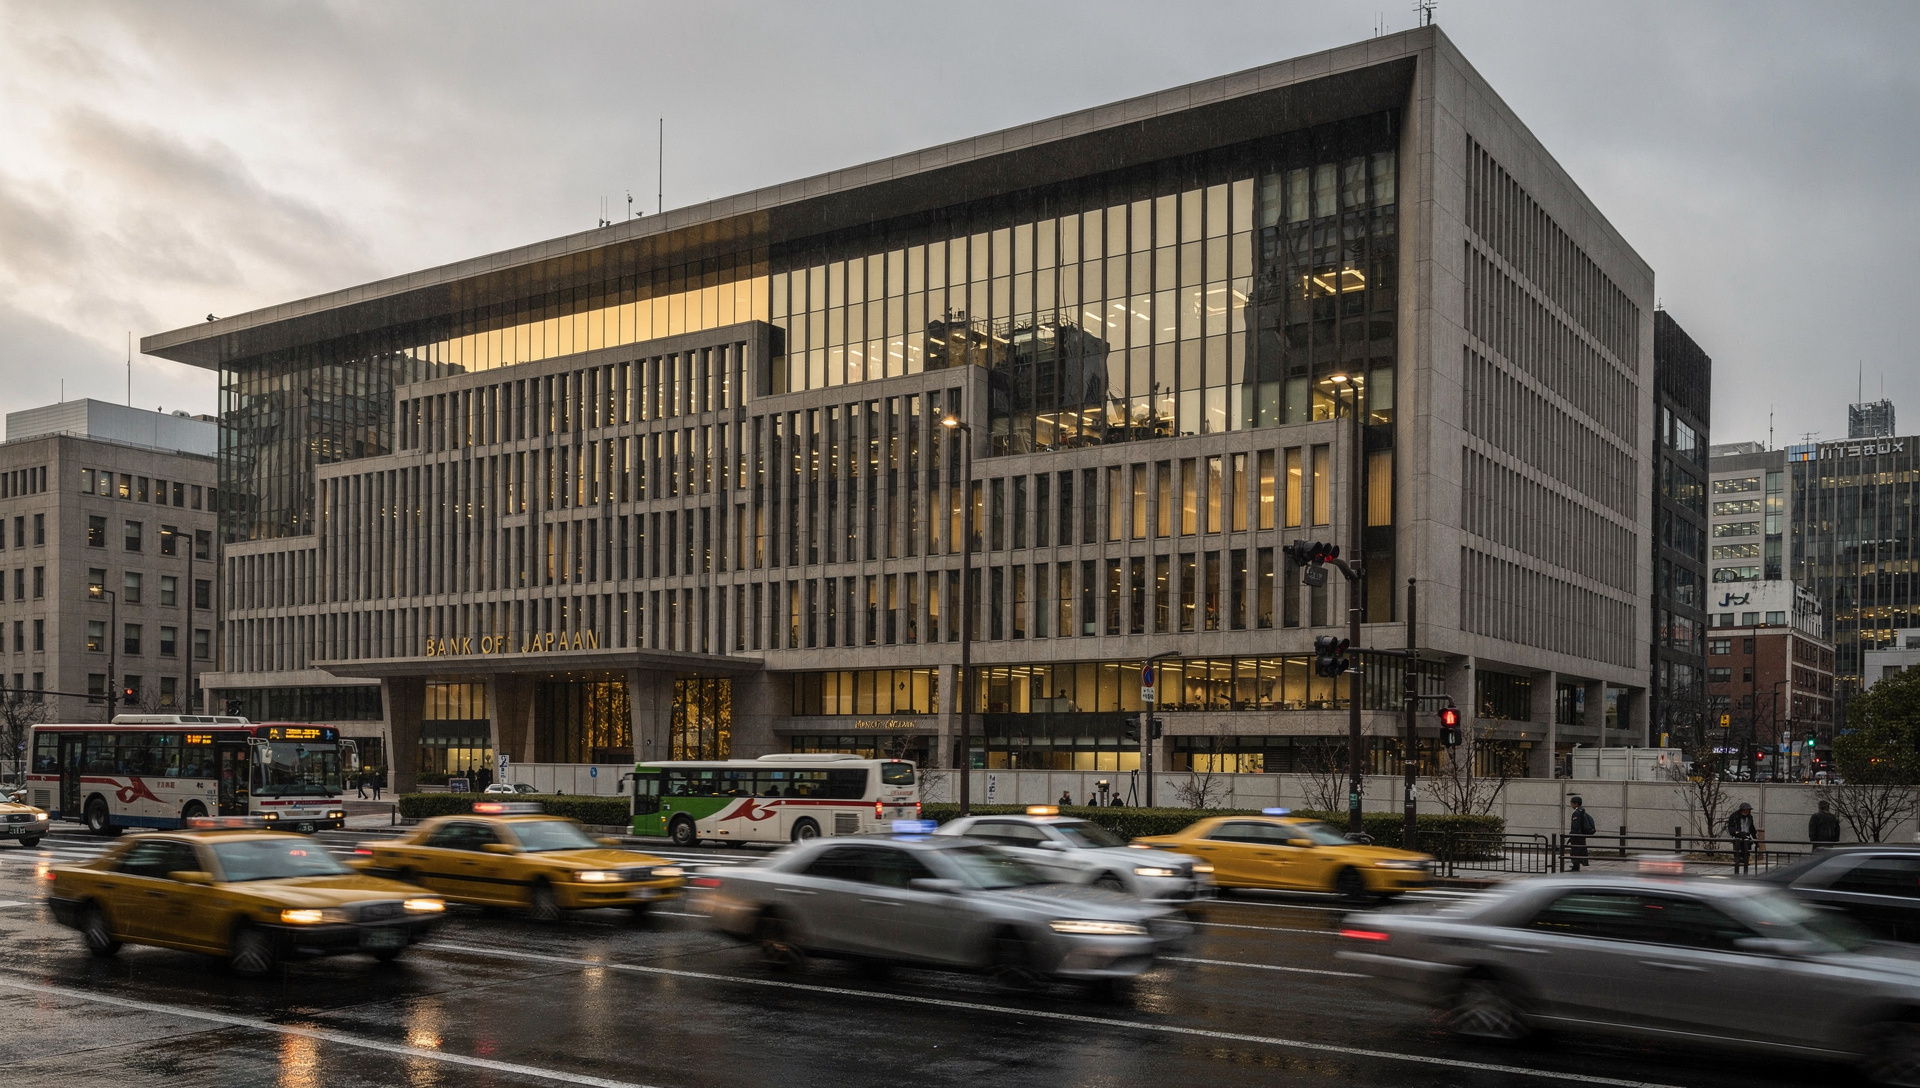
El Banco de Japón mantendrá su tasa de referencia en 1,25% el próximo viernes 30 de octubre, pero el 100% de los 16 economistas encuestados por CNBC espera que el gobernador Kazuo Ueda prepare el terreno para una nueva alza en diciembre o enero de 2027. La inflación cerró septiembre en 2,1%, por primera vez en nueve meses por encima del objetivo del 2%, mientras los salarios reales acumulan siete meses consecutivos al alza, la racha más larga en casi una década.
La reunión de dos días del BoJ concluye el viernes con el anuncio de la decisión a las 03:00 UTC (12:00 hora de Tokio), junto con el Reporte Outlook trimestral actualizado. El mercado de swaps <abbr title="Overnight Indexed Swap, instrumento para cubrir expectativas de tipos">OIS</abbr> asigna una probabilidad del 86% a que el banco central mantenga tipos sin cambios esta semana. La última modificación fue el 18 de septiembre, cuando el BoJ subió 25 puntos básicos desde 1,00% a 1,25%, con una votación 7 a 2 a favor del endurecimiento.
Los datos macro respaldan la señal: la inflación subyacente —sin alimentos frescos— llegó a 2,1% en septiembre frente al 1,9% de agosto, superando el umbral del 2% que el BoJ persiguió durante catorce años sin éxito. Los salarios nominales crecieron 3,8% interanual en agosto, manteniéndose por encima del 3% durante siete meses, la racha más larga desde 1992. Los salarios base también subieron un 3,8%, con salarios reales en terreno positivo desde enero.
De perseguir el objetivo a anclarlo
Ueda declaró tras la reunión de septiembre que la fase de política había cambiado. Con la inflación subyacente ya cerca del 2%, la tarea del banco central dejó de ser elevar los precios hacia el objetivo para convertirse en mantenerlos allí y evitar un sobrepaso. Es un giro de 180 grados tras casi tres lustros de estímulo masivo: de tasas negativas hasta marzo de este año a un régimen de normalización preventiva en apenas siete meses.
La ministra de Finanzas Satsuki Katayama declaró el 21 de octubre que Japón está en el umbral de transitar desde inflación impulsada por costos de importación a inflación sostenida alimentada por salarios. Ese diagnóstico cambia la ecuación: si los incrementos salariales se consolidan en las expectativas de inflación rondando el 2%, el BoJ necesita anclar las tasas en un nivel que no estimule ni frene la economía, lo que técnicamente se conoce como <abbr title="Nivel de tipos que no acelera ni desacelera la economía">tasa neutral</abbr>.
Ya dentro del rango neutral
El staff del BoJ estima que la tasa neutral para Japón se ubica entre 1,1% y 2,5%. Con la tasa actual en 1,25%, el banco central ya cruzó el umbral inferior de ese rango. La pregunta ahora no es si subirá, sino cuánto más. El consenso de analistas encuestados por Reuters apunta a 1,50% en diciembre, con un ritmo trimestral que llevaría las tasas a 1,75% en marzo o abril de 2027.
Ueda ha insistido en que el BoJ no tiene prisa y que las subidas consecutivas se reservan para situaciones en las que la inflación acelera rápidamente más allá del objetivo. La estrategia actual es realizar ajustes preventivos para evitar un endurecimiento abrupto más adelante. Esa lógica explica la pausa de esta semana tras la alza de septiembre, pero no descarta acción en diciembre si los datos confirman la trayectoria ascendente de precios y salarios.
- Escenario base del mercado: pausa el 30 de octubre, forward guidance hawkish en el comunicado.
- Diciembre o enero 2027: alza de 25 pb a 1,50%, consenso del 100% de encuestados CNBC.
- Marzo o abril 2027: nueva alza de 25 pb a 1,75%, según trayectoria trimestral esperada por Reuters.
- Riesgo al alza: si inflación o salarios aceleran más de lo esperado, Ueda podría adelantar el calendario.
Implicaciones para el yen y los carry trades
La diferencia entre mantener tasas con señal neutral y mantenerlas con señal de alza próxima es material para el yen y para las posiciones de <abbr title="Estrategia que consiste en pedir prestado en una divisa de bajo interés para invertir en otra de mayor rendimiento">carry trade</abbr>. Morgan Stanley estimó en septiembre que hay alrededor de US$500.000 millones en operaciones abiertas que toman prestado en yenes para invertir en activos de mayor rendimiento. Cada subida de 25 puntos básicos encarece el costo de esa financiación y reduce el atractivo del carry.
El Reporte Outlook del viernes probablemente revisará al alza las previsiones de precios para el próximo año fiscal y enfatizará que la inflación subyacente ha alcanzado aproximadamente el objetivo del 2%. Con las ganancias salariales embebidas en las expectativas, el banco central dejará claro que ahora se enfocará en anclar la inflación alrededor de su meta subiendo las tasas hacia niveles neutros. La pregunta clave para los mercados es cuán rápido llegará a ese nivel y si el camino incluye una sola alza adicional o varias durante 2027.
Funcionarios del BoJ descartaban a mediados de octubre subidas consecutivas, pero el flujo de datos desde entonces —inflación superando el 2% y salarios sostenidos por encima del 3%— ha reforzado el argumento para diciembre. Si Ueda señaliza esa dirección el viernes, el yen podría ganar terreno frente al dólar y los inversores ajustarán posiciones antes del cierre del año. Si mantiene ambigüedad, el mercado interpretará pausa hasta enero y el diferencial de tasas con la Fed seguirá sosteniendo el carry por al menos dos meses más.