India: el RBI sube tasas y la rupia cae en medio de presiones múltiples
Andrés Valcárcel · Económicas ·
El RBI subió el repo rate por primera vez desde 2023 mientras el petróleo se mantiene 87% por encima de hace un año. La rupia cae, las reservas se erosionan y el diferencial de tasas con EE.UU. ya no compensa.
El Reserve Bank of India (RBI) subió el <abbr title="Tasa de interés de referencia a la que el banco central presta a bancos comerciales">repo rate</abbr> 25 puntos básicos el pasado 7 de octubre, llevándolo de 5,25% a 5,50%, el primer aumento desde febrero de 2023. En paralelo, el Brent cotiza este lunes en $103,57, tras haber tocado $125,44 el 6 de octubre, un 87% más alto que hace un año. La rupia india se debilitó 7,2% en 2026 y opera en 95,60 por dólar. Tres presiones convergen, y el mercado de <abbr title="Acciones o mercado de renta variable">equities</abbr> local puede ser el siguiente en ceder.
El combo que aprieta: petróleo, divisa y tasas
India importa cerca del 85% de su consumo de crudo. Con el Brent 87% más caro que hace un año, la factura de importación energética infla directamente el índice de precios al consumidor. El RBI proyecta inflación de 5,2% para el año fiscal 2026-27, por encima del objetivo de 4%. Esa presión justificó el alza de tasas la semana pasada, anticipada por una encuesta de Reuters entre economistas.
| Factor | Dato clave | Impacto en equities |
|---|---|---|
| Brent | $125,44 el 6-oct (+87% interanual) | Costos de importación y erosión de márgenes |
| Rupia | 95,60 por dólar (-7,2% en 2026) | Retornos en dólares negativos para extranjeros |
| Repo rate RBI | 5,50% tras alza de 25 bps | Valuaciones más bajas y menor liquidez |
| Inflación proyectada | 5,2% FY 2026-27 | Compresión de consumo doméstico |
| Reservas de divisas | $734.600M al 2-oct (-$13.000M en 1 semana) | Vulnerabilidad ante salidas de capital |
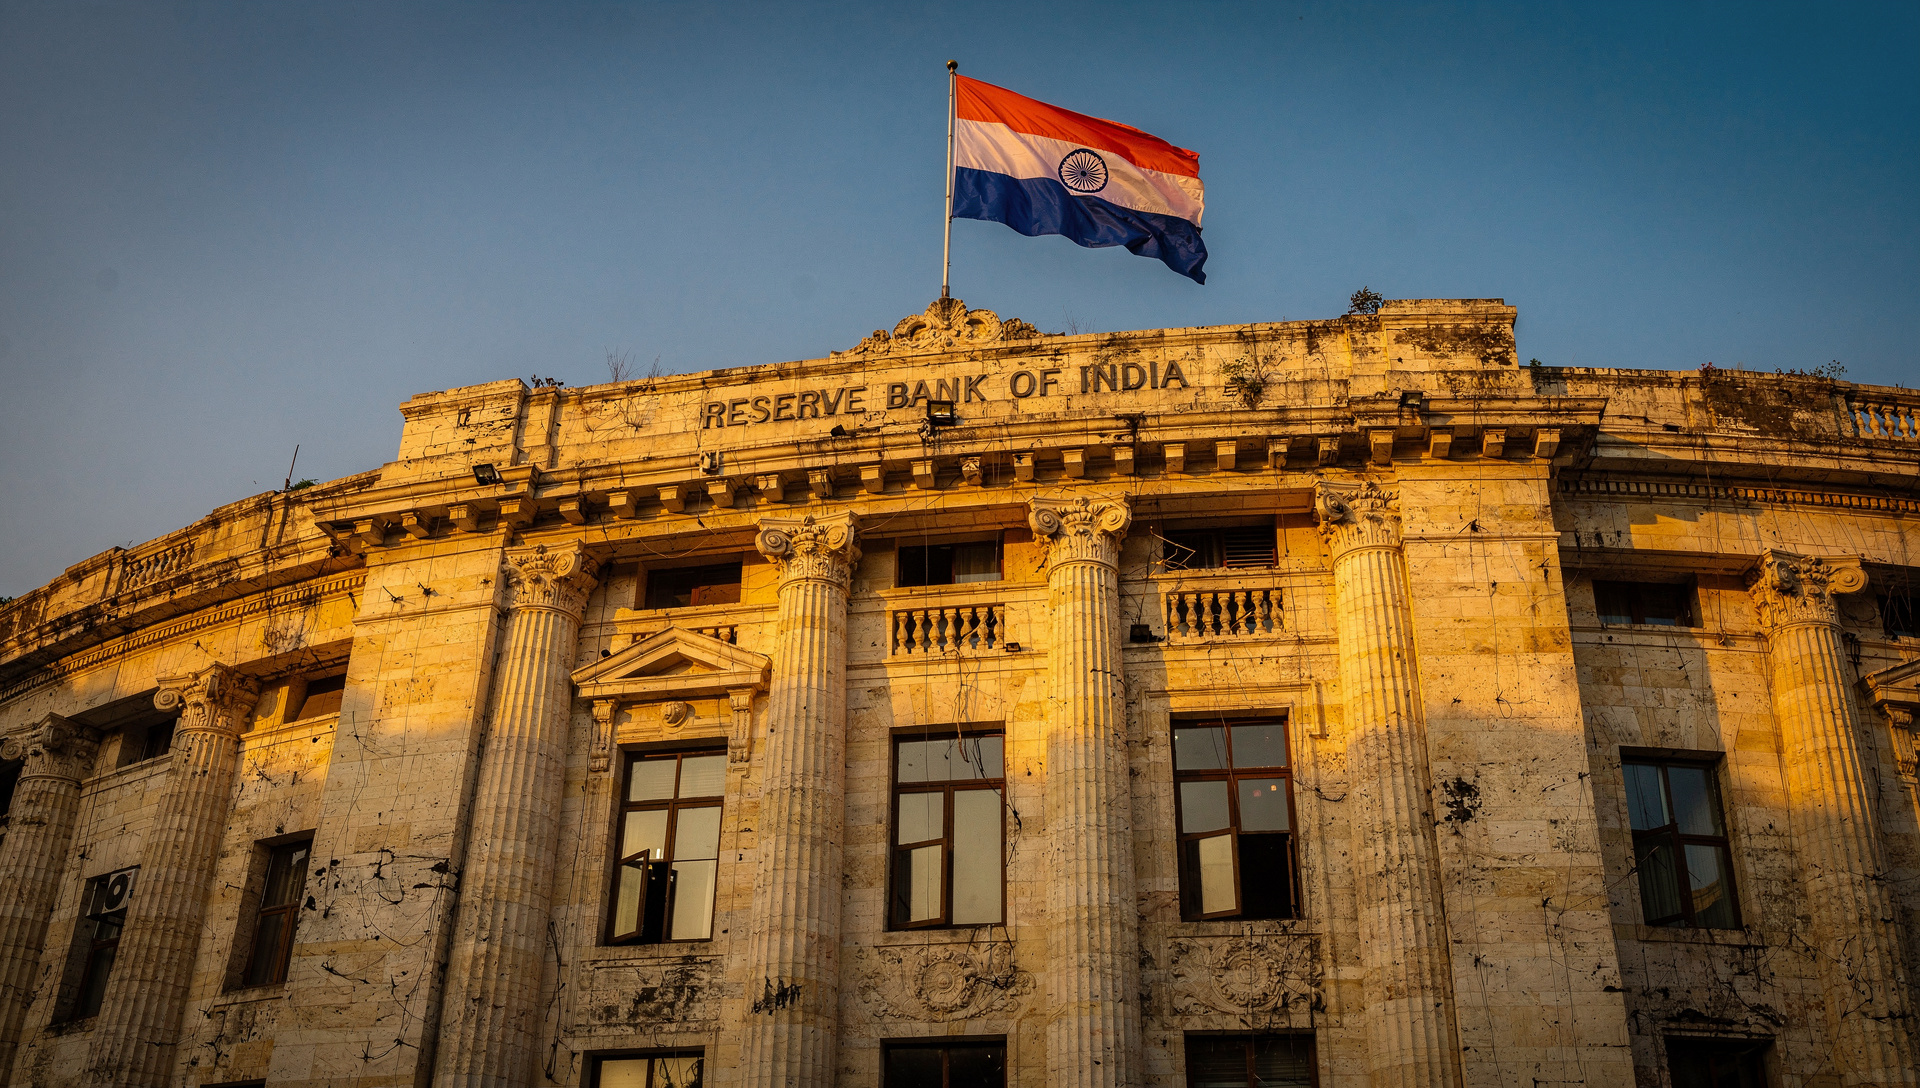
La rupia tocó un mínimo histórico de 96,96 por dólar en mayo de 2026 y se ha mantenido bajo presión constante. Cada punto de debilidad adicional erosiona los retornos en dólares de los fondos extranjeros que operan en la bolsa de Mumbai. Las reservas de divisas cayeron $13.000 millones en una semana a finales de septiembre, según datos del propio banco central, limitando el margen de maniobra para defender la moneda sin agravar el costo de cobertura.
Cuando el diferencial de tasas ya no alcanza
El rendimiento del bono del Tesoro estadounidense a 10 años cotiza en 5,24% este lunes. La diferencia con el <abbr title="Tasa de interés de referencia a la que el banco central presta a bancos comerciales">repo rate</abbr> indio es de apenas 26 puntos básicos. Ese diferencial no compensa la depreciación de la rupia ni el costo de cobertura cambiaria, que según el artículo anterior puede alcanzar 150 puntos básicos en operaciones con las petroleras estatales. Un <abbr title="Estrategia que busca capturar el diferencial de tasas entre dos divisas">carry trade</abbr> que hace un año ofrecía margen razonable hoy apenas cubre gastos, y eso antes de contabilizar el riesgo de que la rupia siga cayendo.
El Brent había subido a $104,43 el 9 de octubre, aunque tras tocar $105 por tensiones en Ormuz retrocedió levemente. La volatilidad del crudo añade incertidumbre al cálculo de importación mensual de India, complicando la gestión de <abbr title="Política de tipo de cambio controlado dentro de una banda">política cambiaria</abbr> del RBI.
Transmisión a empresas: márgenes, deuda y valuaciones
- Costos de insumos: empresas no exportadoras ven subir costos de energía y materias primas importadas sin poder trasladarlos a precios finales en un entorno de consumo doméstico presionado por inflación.
- Deuda en divisas: las compañías con pasivos en dólares enfrentan un servicio más caro en rupias; cada punto de debilidad adicional de la moneda eleva el costo financiero.
- Valuaciones: tasas más altas reducen el valor presente de flujos futuros, especialmente en sectores de crecimiento donde la rentabilidad está proyectada varios años adelante.
- Salidas de capital: inversores extranjeros que representan una porción significativa de la liquidez en large-caps ya retiraron ₹2,45 billones en nueve meses hasta septiembre, según datos previos publicados.
El RBI proyecta un crecimiento del PIB real de 7,1% para el año fiscal, pero ese dato no incorpora aún el impacto completo del alza de tasas ni la persistencia del petróleo por encima de $100. La aritmética es simple: si el costo de capital sube, el consumo se enfría y las importaciones energéticas siguen caras, los márgenes operativos de empresas domésticas se comprimen. Esa compresión termina reflejándose en cotizaciones, especialmente en mid-caps con menor liquidez para absorber ventas institucionales.
El gobernador del RBI, Sanjay Malhotra, defendió el alza de tasas como necesaria para anclar expectativas de inflación. Pero la decisión llega en un momento en que las reservas de divisas ya mostraban señales de agotamiento y el diferencial de tasas con EE.UU. se estrechó hasta hacerse insuficiente. La próxima reunión del comité de política monetaria del RBI será clave para ver si el banco central mantiene el sesgo restrictivo o pausa ante señales de enfriamiento económico.
De momento, el Brent opera 1,1% por debajo del cierre del viernes, en línea con la tendencia bajista de corto plazo tras el pico del 6 de octubre. Si esa corrección se sostiene y el crudo vuelve a niveles cercanos a $95 o menos, parte de la presión sobre inflación y cuenta corriente se aliviaría. Pero mientras el petróleo se mantenga por encima de $100, el margen de maniobra del RBI seguirá siendo estrecho y la transmisión a <abbr title="Acciones o mercado de renta variable">equities</abbr> locales, inevitable.