Índice de sorpresas económicas de EE.UU. cae a negativo
Andrés Valcárcel · Económicas ·
El índice de sorpresas económicas de Bloomberg entró en negativo tras diez semanas de datos peores a lo esperado. La Fed tiene su reunión en dos semanas y cada décima cuenta.
El índice de sorpresas económicas de Bloomberg para Estados Unidos cayó a territorio negativo este lunes, marcando -0.034 tras diez semanas de datos macro que sistemáticamente quedaron por debajo de las proyecciones del consenso. El mismo indicador tocó +0.446 en mayo, su punto más alto del año. La caída acumulada desde entonces supera el 100% en términos absolutos y pone de relieve un problema: o la economía se está frenando más rápido de lo que admite el mercado, o los analistas siguen calibrando sus modelos con parámetros de un ciclo que ya no existe.
El indicador mide la desviación entre los datos publicados y las expectativas del consenso de Bloomberg. Una lectura negativa no implica que la economía se contraiga; señala que los datos reales están decepcionando frente a lo que el mercado esperaba. Esa brecha es clave porque reajusta las probabilidades implícitas en los futuros de tasas, los flujos hacia bonos y la rotación sectorial en renta variable. Lisa Abramowicz, co-presentadora de Bloomberg Surveillance, destacó el cruce a negativo en redes sociales el lunes y agregó que la serie de sorpresas negativas «alimenta la preocupación de que los consumidores pronto se queden sin margen para seguir gastando mientras los precios continúan subiendo».
El empleo que no llega
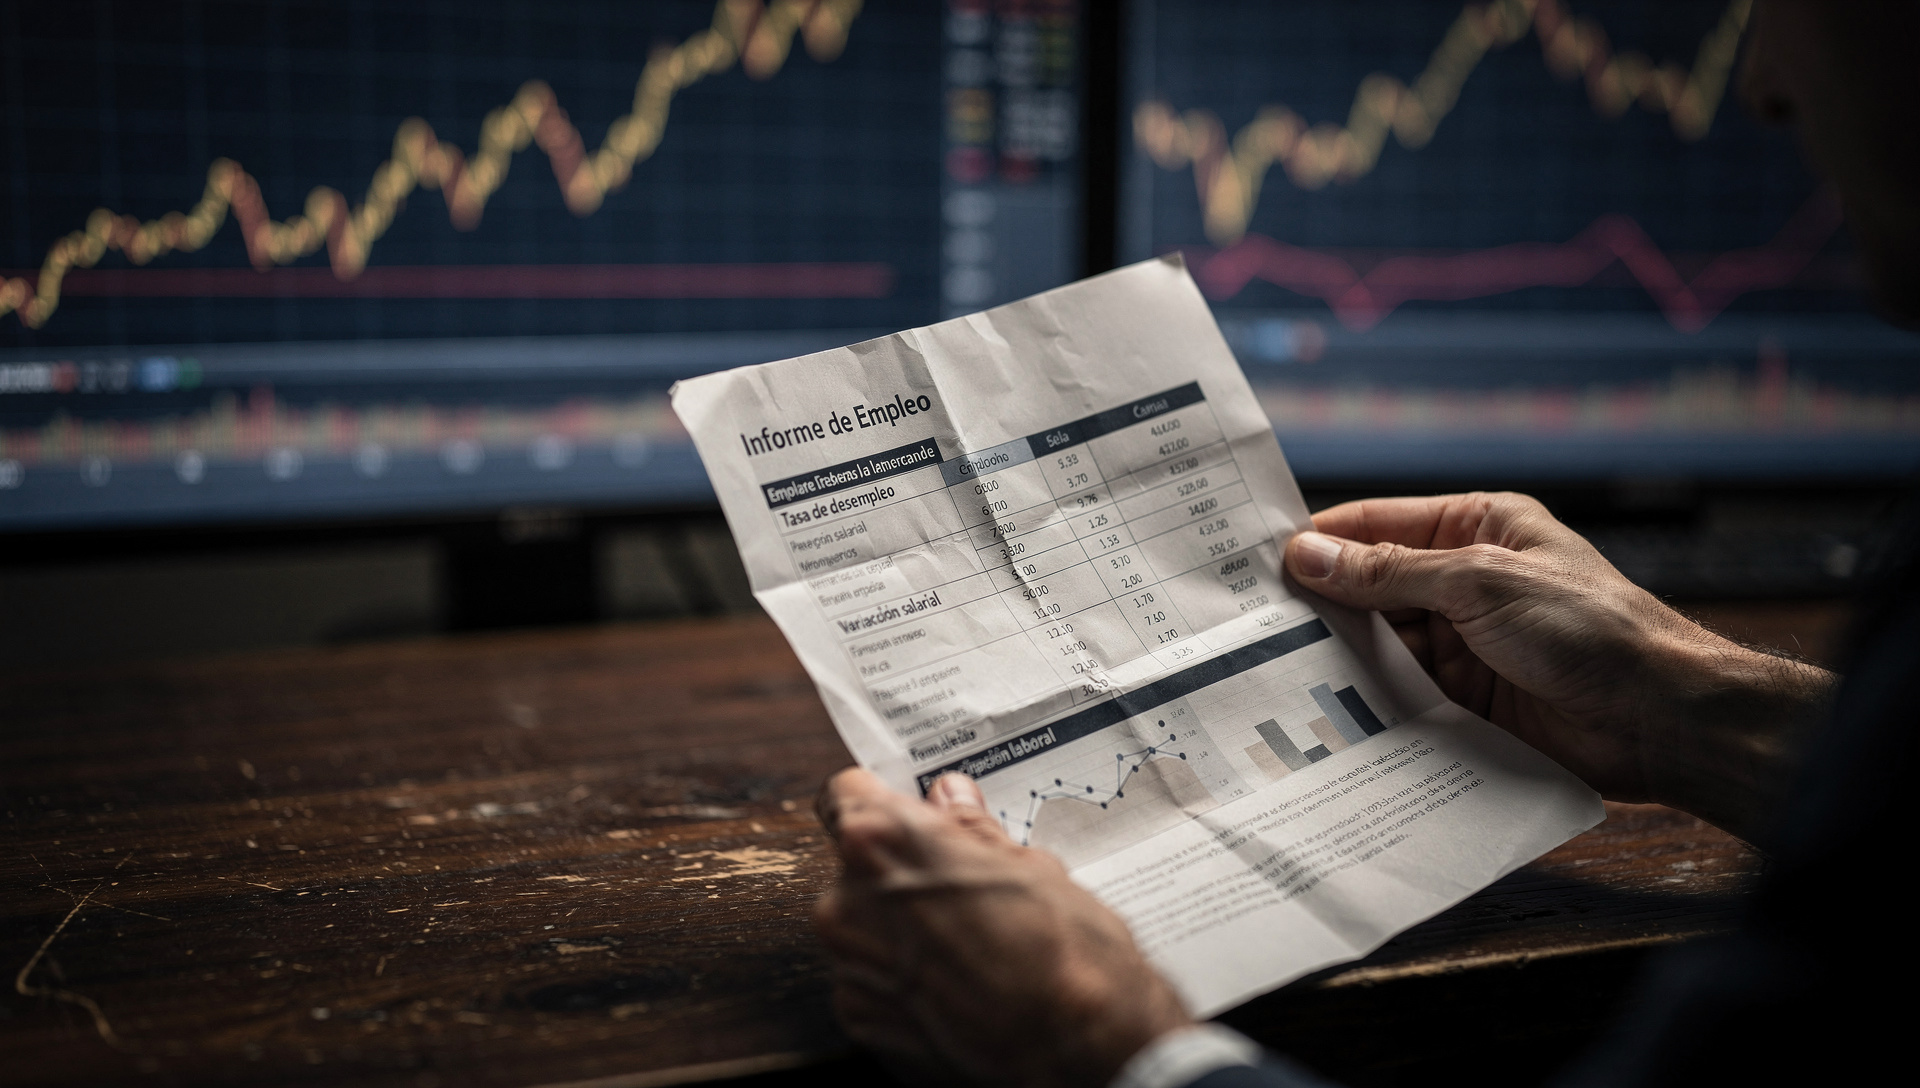
El reporte de nóminas no agrícolas de septiembre, publicado el viernes 2 de octubre, marcó 29.000 nuevos empleos frente a los 84.000 esperados por el consenso. La sorpresa negativa del 65% fue suficiente para mover el índice de sorpresas hacia su peor nivel desde principios de año. Pero el dato no llegó solo: el <abbr title="Departamento de Estadísticas Laborales de Estados Unidos">BLS</abbr> revisó a la baja los meses previos en 60.000 empleos acumulados entre julio y agosto. Julio, que inicialmente reportaba +21.000, quedó en -10.000; agosto bajó de 162.000 a 133.000.
La tasa de desempleo subió a 4.2%, aunque la causa principal fue el incremento en la participación laboral: más personas entraron a buscar trabajo, lo que técnicamente eleva el denominador. El crecimiento salarial cayó a su nivel más bajo desde mayo de 2021, un dato que en otro contexto habría sido celebrado por la Fed como señal desinflacionaria, pero que ahora se lee como debilidad de fondo en un mercado que ya no tira del empleo con la misma fuerza.
La inflación que no cede
El problema del consenso optimista no se limita al empleo. El índice de precios <abbr title="Índice de gasto en consumo personal, indicador preferido de la Fed para medir inflación">PCE</abbr> de agosto marcó 3.4% anual, con el core (sin alimentos ni energía) en 3.0%. Ambas lecturas están muy por encima del objetivo del 2% de la Fed bajo el mandato de Kevin Warsh, quien inició el ciclo de alzas en septiembre con inflación que lleva 66 meses por encima de la meta. La narrativa del soft landing —desaceleración controlada sin recesión— depende de que la inflación baje sin que el empleo colapse. Los datos de las últimas tres semanas muestran ambas variables moviéndose en la dirección incorrecta al mismo tiempo.
El crédito al consumidor en agosto, publicado el 7 de octubre por la Junta de la Reserva Federal, creció apenas 1.9% anualizado. El crédito revolvente (tarjetas) descendió 4.2%, mientras el no revolvente (préstamos para autos, educación) subió 4.1%. La caída en tarjetas puede interpretarse de dos formas: o los hogares están gestionando mejor su deuda ante tasas elevadas, o simplemente no tienen margen para seguir endeudándose. La utilización de crédito cayó a 49.60% a pesar de que los saldos nominales siguen en aumento, según VantageScore CreditGauge. Esa combinación de menor uso relativo con inflación persistente sugiere que el consumidor está llegando al límite de su capacidad de absorber precios más altos sin que los ingresos reales lo acompañen.
- PCE agosto: 3.4% anual, core 3.0% — triple del objetivo de la Fed
- Crédito al consumidor: +1.9% anualizado; revolvente -4.2%
- Utilización de crédito: 49.60% en agosto, a la baja pese a saldos nominales al alza
- Sentimiento del consumidor: cayó por tercera vez consecutiva el 10 de octubre por preocupaciones sobre costo de vida
Qué significa para la Fed y para quien opera
La próxima reunión del <abbr title="Comité Federal de Mercado Abierto, órgano que decide la política monetaria de la Fed">FOMC</abbr> está programada para el 27 y 28 de octubre. Warsh ha evitado comprometerse con forward guidance, prefiriendo que los datos hablen por sí solos. Esa estrategia tiene sentido en un entorno donde la inflación se resiste a bajar, pero deja al mercado sin anclaje claro. Las actas de septiembre mostraron divisiones internas pese a un voto unánime de 12-0 para subir tasas; el debate se centró en cuándo volver a mover, no si debían hacerlo.
El índice de sorpresas negativo complica el escenario porque cada dato débil empuja las probabilidades de pausa al alza, pero la inflación por encima del 3% mantiene la presión para seguir apretando. Entre el 14 y el 22 de octubre se publicarán los datos de inflación de septiembre —core <abbr title="Índice de Precios al Consumidor, indicador mensual de inflación">CPI</abbr> y PCE—, que serán determinantes para calibrar la decisión de octubre. Una décima por encima o por debajo del consenso en cualquiera de esos indicadores puede mover el S&P 500 (que hoy opera en 778.04 puntos, prácticamente plano con -0.07%) en 50 o 100 puntos en la sesión del dato.
El VIX, indicador de volatilidad implícita, subió hoy 3.57% hasta 15.37 puntos, nivel que sigue siendo bajo en términos históricos pero que marca un repunte respecto a la semana pasada. El bono del Tesoro a 10 años cotiza en 5.24%, prácticamente sin cambios en la sesión. Esa estabilidad en tasas largas, pese a los datos débiles, refleja que el mercado aún no descuenta un pivote dovish de la Fed; sigue esperando que la inflación tome precedencia sobre el empleo en la función de reacción del banco central.
Para quien opera, el índice de sorpresas económicas funciona como termómetro adelantado de reajuste de expectativas. Cuando está positivo, los datos baten proyecciones y el mercado tiende a subir múltiplos y retrasar expectativas de recortes; cuando está negativo, las sorpresas a la baja obligan a revisar modelos, rotar hacia defensivos y elevar probabilidades de pausa o recorte. El cruce a negativo de este lunes no es en sí mismo una señal de trading, pero sí un recordatorio de que el consenso lleva diez semanas equivocándose en la misma dirección. Y cuando eso pasa, la corrección suele ser brusca.
| Indicador | Esperado | Real | Desviación |
|---|---|---|---|
| Nóminas septiembre | 84.000 | 29.000 | -65% |
| Desempleo septiembre | Estable o a la baja | 4.2% (sube) | Sorpresa negativa |
| Crédito consumidor agosto | Mayor crecimiento | +1.9% anual | Débil |
| Sentimiento consumidor (10 oct) | Estable o mejora | Cae por 3ª vez | Negativo |
El dato de inflación de septiembre sale en la ventana del 14 al 22 de octubre, según el calendario habitual del BLS. Si el core CPI mensual marca por encima de lo esperado, la Fed tiene margen para volver a subir en la reunión del 27-28. Si marca por debajo y el empleo sigue débil, la pausa es casi segura. El mercado llegará a ese número sin sesgo direccional claro, lo que históricamente amplifica la volatilidad en la sesión del dato. Quien opere esa ventana debería tener posiciones con tamaño ajustado al riesgo de movimientos de dos dígitos en cualquier dirección.